







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nos termos da Lei de Diretrizes Orçamentárias (LDO) de 2017, integram os orçamentos fiscal e da seguridade social e têm suas receitas e despesas registradas na modalidade total no SIAFI
sociedades de economia mista que recebam recursos apenas a título de participação acionária.
fundações instituídas e mantidas pelo Poder Público.
empresas públicas que recebam recursos apenas pelo pagamento de empréstimos e financiamentos concedidos.
fundos de incentivos fiscais.
os conselhos de fiscalização de profissão regulamentada (autarquias).
Marque V para verdadeiro ou F para falso nas afirmativas abaixo e, em seguida, assinale a alternativa com a sequência correta.
( ) De acordo com o princípio da unidade, o orçamento deve compreender todas as receitas e despesas.
( ) Orçamento-programa é aquele que discrimina as despesas segundo sua natureza, dando ênfase aos meios.
( ) Os fundos instituídos e mantidos pelo poder público são abrangidos pelo orçamento da seguridade social.
( ) A vigência dos créditos adicionais extraordinários, quando houver expressa disposição legal, pode ultrapassar o exercício financeiro.
F – F – V – V
V – V – F – F
V – F – F – V
F – V – V – F
No Brasil, a elaboração do orçamento público se dá por meio de instrumentos legalmente definidos, tendo em vista contribuir para a gestão eficiente dos recursos públicos.
O instrumento de planejamento orçamentário que é organizado em orçamento fiscal, orçamento da seguridade social e orçamento de investimento das empresas é:
A Lei Orçamentária Anual (LOA) é uma lei elaborada pelo Poder Executivo, que estima a receita e fixa a despesa da união para o ano subsequente. Com relação aos orçamentos compreendidos por essa Lei, analise as proposições a seguir.
I. É estabelecido o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da Administração Pública Federal direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público.
II. É estabelecido o orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da Administração Pública Federal direta e indireta, bem como os fundos e fundações, instituídos e mantidos pelo Poder Público.
III. É estabelecido o orçamento de investimento das empresas em que a União, direta ou indiretamente, detém a maioria do capital social com direito a voto.
IV. É estabelecido o orçamento executivo cuja elaboração, votação e aprovação é de competência do Poder Executivo.
V. É estabelecido o orçamento misto, modelo no qual o orçamento é elaborado e executado pelo Poder Executivo, cabendo ao Legislativo a sua votação e controle.
Estão CORRETAS apenas as afirmativas
III e V.
I, III e IV.
II, IV e V.
I, II e III.
IV e V.
A despesa que integra o orçamento da seguridade social é:
Salário de professores da rede pública de ensino.
Contratação de serviços de limpeza para prédios públicos administrativos.
Obrigações patronais incidentes sobre folha de pagamento de servidores das empresas públicas.
Salários dos profissionais integrantes do programa saúde da família.
Contratação temporária de profissionais para atender programas educacionais.
Instituída pela Constituição Federal brasileira de 1988, a Lei Orçamentária Anual (LOA) compreende suborçamentos. Sobre a LOA, analise as afirmativas a seguir.
I - O orçamento fiscal se refere aos Poderes da União, Estados e Municípios, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público.
II - O orçamento de investimento se refere às empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto.
III - O orçamento da seguridade social se refere a todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
IV - O orçamento fiscal e o orçamento de investimento de estatais, compatibilizados com o plano plurianual, têm entre suas funções a de reduzir desigualdades inter-regionais, segundo critério populacional.
Está correto o que se afirma em
I, II e III.
I, II e IV.
II, III e IV.
I, III e IV.
Os orçamentos fiscais, de investimento e de seguridade social são compreendidos na lei
orçamentária anual.
de diretrizes orçamentárias.
do programa de metas.
do plano plurianual.
geral do orçamento.
A composição do orçamento público é a seguinte:
Orçamento de investimento, orçamento estatal e orçamento plurianual.
Orçamento fiscal, orçamento de investimento de obras e orçamento das ações sociais.
Orçamento estatal, orçamento da saúde e orçamento dos conselhos fiscais.
Orçamento da educação, orçamento da previdência e social e orçamento da infraestrutura.
Orçamento fiscal, orçamento da seguridade social e orçamento de investimento das estatais.
O Orçamento Público é o instrumento legal mais importante das finanças públicas, uma vez que nada que envolva dispêndios pode ser feito por nenhum dos três poderes sem que esteja previamente estabelecido no mesmo.
O orçamento é um documento legal que prevê a receita, fixa a despesa e, ao fazê-lo, evidencia um plano de trabalho a ser acompanhado e avaliado. A formulação do orçamento é um processo longo e compartimentado que segue uma série de etapas e produz diversos documentos.
Assinale a opção que apresenta os documentos contidos e consolidados pelo Orçamento Geral da União.
O Orçamento Federal aprovado pelo Congresso Nacional, o Plano Plurianual formulado pelo Executivo Federal e a Lei de Diretrizes Orçamentárias formulada em conjunto pelo Congresso e pelo Executivo.
O Orçamento Fiscal dos Poderes da União, o Orçamento de Investimento e o Orçamento da Seguridade Social formulados em conjunto pelo Congresso e pelo Executivo.
O Orçamento Federal englobando os órgãos da Administração Pública direta e indireta, o Plano Plurianual formulado pelo Executivo e a Lei de Diretrizes Orçamentárias formulada pelo Executivo e aprovada pelo Congresso Nacional.
O Orçamento Fiscal dos Poderes da União englobando os órgãos da Administração Pública direta e indireta, o Orçamento de Investimento de empresas em que a União tenha a maioria do capital social direta ou indiretamente, e o Orçamento da Seguridade Social que abrange todos os órgãos da área de saúde e previdência.
O Orçamento Federal que determina as diretrizes a serem seguidas pela Administração Pública direta e indireta, o Orçamento de Investimento de empresas em que a União possua capital social, e o Plano Plurianual elaborado pelo Executivo Federal a partir da Lei de Diretrizes Orçamentárias aprovada no Congresso.
O OGU (Orçamento Geral da União) é um documento contém a estimativa de arrecadação das receitas federais para o ano seguinte e a autorização para a realização de despesas do Governo. Porém, está atrelado a um forte sistema de planejamento público das ações a realizar no exercício. Este documento é constituído de três peças em sua composição quais são eles:
Orçamento Fiscal, Orçamento da Seguridade Social e Orçamento de Investimento das Empresas Estatais e Federais.
Orçamento Fiscal, Orçamento da Seguridade Social e Orçamento de Investimento das Empresas Privadas e Estaduais.
Orçamento da Seguridade Social, Orçamento de Investimento das Empresas Estatais e Federais e Orçamento da Publicidade.
Orçamento da Seguridade Social, Orçamento de Investimento das Empresas Estatais e Federais e Orçamento da Exclusividade.
Orçamento da Seguridade Social, Orçamento de Investimento das Empresas Estatais e Federais.
A Constituição Federal de 1988 estabelece que cada ente Federativo deve elaborar três instrumentos de planejamento e orçamento, quais sejam, as Leis de Planos Plurianuais, as Leis de Diretrizes Orçamentárias e as Leis Orçamentárias Anuais. A lei orçamentária anual compreenderá
o orçamento correspondente às dotações orçamentárias, entendidas como créditos suplementares e especiais destinados aos órgãos dos Poderes Legislativo e Judiciário, do Ministério Público e da Defensoria Pública.
o orçamento de investimento das empresas em que a União detenha diretamente a maioria do capital social sem direito a voto.
o orçamento da seguridade social da administração direta, dos fundos e das fundações instituídos e mantidos pelo Poder Público.
o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, bem como as fundações instituídas e mantidas pelo Poder Público.
Observe a estrutura a seguir e responda à questão.
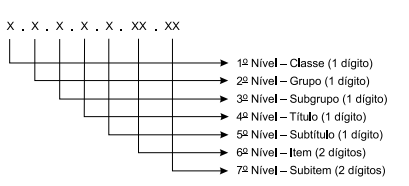
A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado, no PCASP, um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação, que, nesse caso, utilizará o 5º nível – Consolidação.
Nesse nível, o dígito que compreende os saldos que serão excluídos nos demonstrativos consolidados do Orçamento Fiscal e da Seguridade Social (OFSS) de entes públicos distintos, resultantes das transações entre o ente e um município, será o
Dígito 3.
Dígito 5.
Dígito 2.
Dígito 4.
Dígito 1.
A Lei Orçamentária Anual autoriza as despesas do ente governamental, de acordo com a previsão de arrecadação. Assinale a alternativa que apresenta corretamente as peças orçamentárias que compõem esse instrumento.
Despesas e Receitas, Investimentos das Estatais e Seguridade Social
Despesas e Receitas e Seguridade Social
Fiscal, Investimentos das Estatais e Seguridade Social
Despesas e Receitas, e Investimentos das Estatais.
Seguridade Social, Fiscal e Despesas e Receitas
A seguinte despesa faz parte do orçamento da seguridade social:
salário de professores da rede pública de ensino.
serviços de limpeza urbana.
serviços de limpeza em hospitais públicos.
energia elétrica de universidades públicas.
amortização de empréstimos obtidos para construção de viadutos.
As receitas e despesas vinculadas à saúde na Lei Orçamentária integrarão o orçamento:
Fiscal
de Investimentos
da Seguridade Social
Especial
Suplementar



