







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As receitas são os recursos financeiros que o governo tem a sua disposição para pagar as suas despesas. Sobre as receitas patrimoniais, é correto afirmar que são aquelas oriundas de
serviços industriais.
participações e dividendos.
contribuições de melhoria.
arrecadação de impostos.
O total das receitas correntes e de capital recebidas totaliza, em reais, respectivamente:
1.200,00 e 250,00
1.200,00 e 340,00
1.260,00 e 250,00
1.290,00 e 310,00
1.260,00 e 340,00
De acordo com a Lei n.º 4.320/64 em seu artigo 11, receitas correntes são:
as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
as derivadas e instituídas pelas entidades de direito público, compreendendo recursos financeiros, arrecadação tributária e industrial, destinada a atender as Despesas Correntes.
as provenientes da realização de recursos de serviços e patrimonial oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit primário.
as provenientes da realização de recursos de industrial e agropecuária oriundos da arrecadação; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito privado, destinados a atender despesas classificáveis em Despesas Patrimoniais e, ainda, o superávit financeiro.
O total recebido a título de receita tributária foi, em reais, de
300,00
500,00
570,00
580,00
650,00
A despesa com a construção do posto de saúde, nos termos da Lei nº 4.320/1964 deve ser classificada na categoria econômica:
corrente.
imobiliária.
patrimonial.
inversões financeiras.
capital.
Se, ao desativar algumas unidades de determinado órgão, o governo deixar de utilizar alguns imóveis, sendo esses imóveis posteriormente alugados para a iniciativa privada, então as receitas desses aluguéis deverão ser classificadas como receitas correntes.
Considere que uma nova lei tenha ampliado as funções administrativas de determinado órgão governamental, tendo sido gerado aumento do quadro de servidores alocados na unidade administrativa. Nesse sentido, suponha, ainda, que as instalações onde o órgão funcionasse seriam adquiridas pelo governo. Nessa situação hipotética, a dotação destinada à compra do imóvel é classificada como inversão financeira.
As receitas correntes destinadas ao pagamento das despesas correntes do governo incluem as receitas tributárias, que englobam os impostos, as taxas, as contribuições de melhorias, as contribuições sociais e de intervenção econômica.
A receita pública no Brasil classifica-se, economicamente, em dois tipos: Receitas Correntes e Receitas de Capital.
Compõem as Receitas Correntes:
Na Lei Orçamentária do exercício financeiro de 2012 de uma determinada prefeitura, não foi prevista a cobrança de uma parcela referente a aluguéis de alguns imóveis cedidos a terceiros. Em sendo arrecadada essa receita não prevista anteriormente, ela deverá ser classificada como:
receitas diversas
receita patrimonial
receita extraordinária
outras receitas correntes
receita extraorçamentária
Receita orçamentária é aquela que, devidamente discriminada, de acordo com a Lei nº 4.320/64, integra o orçamento público. Em relação às receitas qual das afirmações está ERRADA.
Receita tributária é a resultante da cobrança de tributos pagos pelos cidadãos em razão de suas atividades.
Receita patrimonial resulta da ação direta do Estado na exploração de atividades comerciais, industriais, agropecuárias.
Receitas de capital são recursos financeiros recebidos de outras entidades de direito público ou privado e destinados ao atendimento de despesas correntes.
Receitas diversas são provenientes de multas, cobrança da dívida ativa, indenizações, restituições e outras receitas sem classificação específica.
Receitas correntes são as receitas tributárias patrimonial, industrial, transferências correntes e receitas diversas.
Considere:
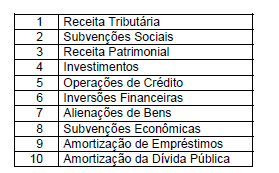
Com base no quadro acima, podem ser classificados como receita e despesa de capital, respectivamente, os itens
O Plano de Contas vislumbrado pela Portaria STN/SOF nº. 163/2001 elenca as contas de receitas e despesas orçamentárias para as entidades públicas. Pertencem ao grupo das receitas patrimoniais, EXCETO:
Receitas Imobiliárias.
Receitas de Valores Mobiliários.
Receitas de Concessões e Permissões.
Outras Receitas Patrimoniais.
Impostos sobre o Patrimônio e a Renda.
A transferência de capital deve ser classificada como receita corrente, visto que resulta do ingresso de capital proveniente de outro ente governamental.
A receita patrimonial é considerada receita corrente.
Os impostos, as taxas e as contribuições de melhoria são receitas correntes.
Entre as receitas correntes patrimoniais, que resultam da fruição do patrimônio, seja decorrente de bens imobiliários ou mobiliários, seja de participação societária, incluem-se as provenientes de concessões e permissões, os royalties pela produção de petróleo e gás natural e os juros de empréstimos.
As receitas decorrentes de dívida ativa tributária ou não tributária devem ser classificadas como outras receitas de capital.
Se um contribuinte não pagar a parcela de determinado imposto até o vencimento, os juros de mora devidos no momento do pagamento devem ser contabilizados em outras receitas correntes.



