







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com relação às definições de receita pública, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
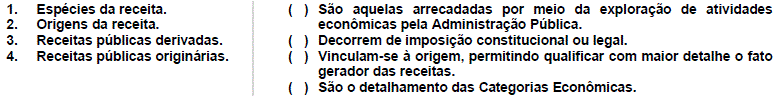
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
O recurso financeiro recebido pelo Estado relativo a sua participação no FUNDEB, será classificado, de acordo com a categoria econômica e origem, como:
receita corrente – transferências de capital.
receita corrente – outras receitas.
receita de capital – transferências de capital.
receita corrente – tributária.
receita corrente – transferências correntes.
Considerando-se as disposições da Lei no 4.320/64, é receita corrente a proveniente de
serviços.
operações de crédito.
amortização de empréstimos.
alienação de bens.
investimentos.
O ingresso de determinado recurso é definido como receita agropecuária na classificação da receita pública por
categoria econômica.
origem.
espécie.
rubrica.
alínea.
As Receitas Orçamentárias compreendem as categorias econômicas Receitas Correntes e Receitas de Capital. Dentre as Receitas Públicas abaixo, assinale a alternativa que NÃO apresenta uma Receita Corrente.
Contribuições.
Patrimonial.
Transferências Correntes.
Operações de Crédito.
Tributária.
Quais são as origens de receitas correntes na administração pública?
Operações de crédito, convênios e alienação de bens públicos.
Aumentos de patrimônio, novos recursos societários e resultados positivos.
Obrigações passivas e acessórias, resultado orçamentário e rendimento fiscal.
Constituição de dívida, recebimento de juros de inadimplência e fontes indiretas.
Arrecadação tributária, transferências constitucionais e renda da prestação de serviços.
A categoria econômica e a origem da receita de Concessões e Permissões são:
Corrente – Tributária.
Corrente – Transferências Correntes.
Corrente – Patrimonial.
Capital – Operações de Crédito.
Capital – Outras Receitas.
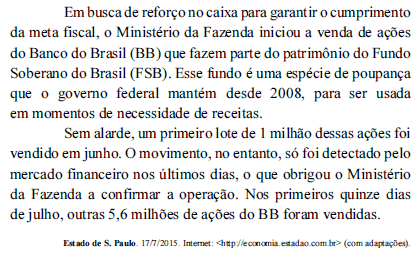
Considerando-se o critério de origem, as receitas descritas na reportagem classificam-se como
São receitas correntes estabelecidas na lei 4.320/64, EXCETO.
A receita tributária;
A receita patrimonial;
A receita agropecuária;
A receita proveniente de recursos financeiros oriundos de constituição de dívidas;
A receita industrial.
As receitas públicas oriundas de atividades estatais remuneradas mediante preço público, também chamado de tarifa, são classificadas na seguinte origem de receita:
Tributárias
Contribuições
Serviços
Patrimoniais
Considere o detalhamento de receitas apresentado no Quadro II a seguir:

O montante das receitas que, no momento do reconhecimento do crédito, contribui para aumentar a situação líquida patrimonial da entidade é:
De acordo com a Lei nº 4.320/1964, assinale a opção que indica exemplos de Receitas de Capital.
Tributárias, de contribuições e agropecuária
Alienação de bens, agropecuária e industrial.
Transferências de capital, de serviços e tributárias.
Amortização de empréstimos, de serviços e de contribuições.
Operações de crédito, alienação de bens e amortização de empréstimos.



