







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O gráfico a seguir apresenta os resultados da avaliação da estrutura de controle interno em cinco entidades, bem como a amplitude dos testes de auditoria a serem executados em cada uma delas.
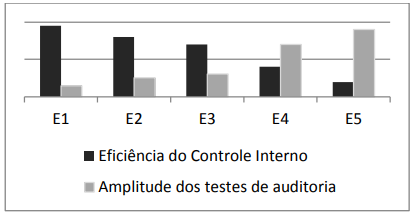
A partir da análise do gráfico, é correto afirmar que:
a amplitude dos testes de auditoria é diretamente proporcional à eficiência do controle interno;
a amplitude dos testes de auditoria independe da eficiência do controle interno;
a eficiência do controle interno é o único fator relevante na definição da amplitude dos testes de auditoria;
quando a eficiência do controle interno for plena, deve-se reduzir a zero os testes de auditoria;
quando a eficiência do controle interno for alta, deve-se executar ao menos um volume mínimo de testes.
Os eventos subsequentes podem ser passíveis de ajustes por meio de registro contábil ou apenas divulgação. Nesse contexto, um exemplo de evento que vai requerer ajuste nas demonstrações contábeis que estão sendo encerradas é:
reorganizações societárias após a data do balanço
pagamento ou conhecimento de uma decisão definitiva, após a data do balanço, relacionado a um processo judicial, confirmando que a entidade já tinha uma obrigação presente na data do balanço
anúncio ou início de uma reestruturação importante
transações importantes ou potenciais, envolvendo ações ordinárias após a data do balanço que possam impactar significativamente as demonstrações contábeis
A partir de 2002, as empresas listadas no mercado americano estão obrigadas a ter na sua estrutura um Comitê de Auditoria, nos termos exigidos pela Seção 301 da Lei Sarbanes-Oxley (SOX).
Com relação a tais comitês no Brasil, há correntes divergentes quanto a isso. Uma corrente entende que as atribuições desse Comitê de Auditoria já estão inclusas nas atribuições do Conselho Fiscal, capitulado na Lei societária, enquanto outra corrente entende que não.
Independentemente dessa polêmica, o Comitê de Auditoria ou a faculdade de sua substituição pelo Conselho Fiscal, a partir de 2005, tornou-se obrigatório às empresas brasileiras
com papéis negociados em Bolsas norte-americanas
constituídas sob a forma de sociedades anônimas, mas só as de capital aberto
constituídas sob a forma de sociedades anônimas, de médio porte
constituídas sob a forma de sociedades anônimas, mas só as de grande porte
de grande porte, indistintamente da forma de sua respectiva constituição
Controles internos: responsabilidades do administrador, requisitos e particularidades, análise e importância para o auditor:
Em um processo de auditoria os controles internos da organização são imprescindíveis. Com base nesta afirmação analise a seguinte situação: O administrador da empresa Delta Ltda. entregou ao auditor um relatório do departamento financeiro, que contemplava as vendas à vista, as vendas à prazo, os recebimentos em dinheiro, recebimento em cheque, recebimento em cartão de crédito, duplicatas em atraso e a vencer a curto e a longo prazo. O auditor estava em processo de auditoria das seguintes contas:
I - Caixa.
II - Bancos conta movimento.
III - Duplicatas ou clientes a receber a curto prazo.
IV - Duplicatas ou clientes a receber a longo prazo.
É correto afirmar que o auditor utilizou o referido relatório no processo de auditoria de que conta(s):
I.
II.
III.
IV.
Em todas as contas em referência.
De acordo com o Código de Ética do Auditor Interno, um princípio estabelece que os auditores internos devem aplicar o conhecimento, as habilidades e a experiência necessários na execução dos serviços de auditoria interna. Trata-se da:
integridade
confidencialidade
objetividade
competência
São os três grandes grupos de atividades relacionadas à operacionalização das atividades do sistema de controle interno:
auxiliar, controle interno e auditoria interna
apoio, controle interno e auditoria externa
auxiliar, controle externo e auditoria interna
apoio, controle interno e auditoria interna
Auditoria contábil, operacional e administrativa:
Sr. Silvio Tarcio Bento, é auditor interno da empresa Delta S.A, ao terminar a auditoria no departamento de produção ele fez o relatório e encaminhou aos diretores da empresa. Neste relatório ele recomendou que fazer seguro das máquinas, comprovou que havia muito tempo ocioso dos colaboradores de um determinado setor, desperdícios de matéria-prima, recomendou melhorias nos softwares de pedidos de matéria-prima.
Assinale a alternativa que corresponde ao tipo de auditoria que ele fez:
Auditoria financeira.
Auditoria contábil.
Auditoria operacional.
Auditoria administrativa.
Auditoria gerencial.
Segundo o COSO, a estrutura que abrange o órgão deliberativo, como conselho de administração, conselho consultivo, sócios, proprietários ou conselho supervisor é a de:
governabilidade
controle interno
governança
controle de gestão
O tipo de auditoria que compreende o exame dos registros e dos documentos e na coleta de informações e confirmações, mediante procedimentos específicos, pertinentes ao controle do patrimônio de uma unidade, entidade ou projeto, denomina-se:
avaliação de gestão.
contábil.
de acompanhamento de gestão.
especial.
operacional.
Sobre risco de auditoria, considere:
I. Segundo o modelo AICPA, Risco de Auditoria = risco inerente x risco de controle x risco de detecção.
II. Sempre haverá a presença de homocedasticidade e autocorrelação de resíduos nos itens da amostra planejada para aplicação de testes de detalhe.
III. O auditor deve determinar e valorizar os riscos inerentes e de controle, e planejar procedimentos de auditoria para o risco de detecção de tal forma que o risco geral de auditoria não supere o nível aceitável.
IV. Alta rotação de executivos, má reputação da gerência, problemas contábeis de alta complexidade, transações problemáticas com empresas correlacionadas e erros de consideração detectados na auditoria do ano anterior, entre outros fatores, afetam significativamente a estimativa de risco inerente na avaliação de risco pelo auditor.
V. A existência de determinados erros materiais, que não são detectados ou previstos tempestivamente pelos sistemas de controle interno corresponde ao risco assistemático.
Está correto o que se afirma APENAS em
I e II.
I, III e IV.
II, III e IV.
III, IV e V.
II e V.
Em um trabalho de auditoria de demonstrações financeiras, o auditor deve determinar se foram identificadas deficiências no controle interno e se elas se constituem, individualmente ou em conjunto, em:
deficiências de controle
deficiências administrativas
deficiências relevantes
deficiências significativas
Se os objetivos de uma companhia brasileira de capital aberto (S.A.) incluírem a exploração de serviços de energia elétrica, um dos principais usuários da informação contábil dessa sociedade será a Agência Nacional de Energia Elétrica.
Certo
Errado
É um processo conduzido pela estrutura de governança, administração e outros profissionais da entidade e desenvolvido para proporcionar segurança razoável, com respeito à realização dos objetivos relacionados a operações, divulgação e conformidade:
governabilidade
controle externo
controle interno
COSO
As Normas de Auditoria Independente definem que o auditor deve obter evidências ou provas suficientes e adequadas para fundamentar sua opinião sobre as demonstrações contábeis auditadas. Observe as seguintes afirmações acerca das Normas de Auditoria Independente.
I. O conjunto das informações apresentadas pelas demonstrações contábeis é condizente com o conhecimento do auditor sobre os negócios e as práticas operacionais da entidade, bem como, há apropriada divulgação de todos os assuntos relevantes para uma adequada apresentação das demonstrações contábeis.
II. As demonstrações contábeis atendem aos principais requisitos legais, regulamentares e societários.
III. As demonstrações contábeis devem ser preparadas de acordo com o USGAAP e condizentes com os Princípios Fundamentais de Contabilidade.
Está(ão) correta(s) a(s) afirmativa(s):
l e II, apenas.
I, II e III.
II e III, apenas.
III, apenas.
II, apenas.
Amostragem:
A NBC TA 500 estabelece que uma das formas para obtenções de evidências de auditoria é a amostragem. A NBC TA 530 que trata da amostragem em auditoria, define que o objetivo do auditor, em relação à amostragem é:
1 - Proporcionar segurança e eficiência, sem riscos, no resultado de procedimento de auditoria em evidência cujo tamanho impossibilita, ou que não é adequando e viável a auditoria em todas elas.
2 - Proporcionar a finalidade e a combinação adequada e completa de procedimentos de auditoria estatísticas, para testes e controles.
3 - Proporcionar uma base razoável para concluir quanto à população da qual a amostra é selecionada.
4 - Proporcionar um sistema de controle de qualidade para obter segurança razoável em sua opinião frente às demonstrações contábeis.
5 - Detectar a irrelevância e a confiabilidade dos procedimentos de auditoria para fundamentar sua opinião em relação às demonstrações contábeis.
A alternativa correta é a:
1.
2.
3.
4.
5.
Segundo o COSO (Committee of Sponsoring Organization of the Treadway Commission), o controle interno é definido como um processo conduzido pela estrutura de governança, administração e outros profissionais da entidade, e desenvolvido para proporcionar segurança razoável com respeito à realização dos objetivos relacionados a operações, divulgação e conformidade. Com base na avaliação de risco, assinale a alternativa INCORRETA.
A organização especifica os objetivos com clareza suficiente, a fim de permitir a identificação e a avaliação dos riscos associados aos objetivos.
A organização identifica os riscos à realização de seus objetivos por toda a entidade e analisa os riscos como uma base para determinar a forma como devem ser gerenciados.
A organização considera o potencial para fraude na avaliação dos riscos à realização dos objetivos.
A organização identifica e avalia as mudanças que poderiam afetar, de forma significativa, o sistema de controle externo.
Entre os principais métodos de seleção de amostras citados nas Normas Brasileiras de Contabilidade Técnicas de Auditoria, aquela em que o tamanho, a seleção e a avaliação da amostra resultam em uma conclusão em quantias de dinheiro é a amostragem
em bloco.
aleatória.
de unidades monetárias.
ao acaso.
estatística.
Considerando as afirmações abaixo, assinale a alternativa correta:
I. O objetivo do auditor, ao usar a amostragem em auditoria, é o de proporcionar uma base razoável para o auditor concluir quanto à população da qual a amostra é selecionada.
II. Amostragem em auditoria é a aplicação de procedimentos de auditoria em menos de 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite o auditor concluir sobre toda a população.
III. População é o conjunto completo de dados sobre o qual a amostra é selecionada e sobre o qual o auditor deseja concluir.
IV. Risco de amostragem é o risco de que a conclusão do auditor, com base em amostra, pudesse ser diferente se toda a população fosse sujeita ao mesmo procedimento de auditoria.
Somente as assertivas I e III estão corretas.
As assertivas I, II, III e IV estão corretas.
Somente as assertivas I e II estão corretas.
Somente as assertivas I, II e IV estão corretas.
Ao final de um trabalho, o auditor interno de uma autarquia deixou de divulgar fatos materiais de seu conhecimento, distorcendo o relatório de auditoria apresentado. Considerando o Código de Ética do Auditor Interno do Instituto dos Auditores Internos do Brasil, o princípio infringido foi:
objetividade
integridade
integralidade
equidade
A auditoria das despesas antecipadas, classificáveis como ativo circulante, possuem três finalidades básicas:
1. determinar o que representam gastos efetivos da empresa que irão beneficiar o período subsequente.
2. determinar se foram utilizados em bases uniformes os princípios fundamentais da contabilidade.
3. determinar se estão corretamente classificadas no balanço patrimonial e se as divulgações cabíveis foram expostas nas notas explicativas.
São procedimentos utilizados na auditoria de despesas antecipadas, EXCETO:
Inquérito.
Análise dos riscos.
Cálculo da amortização.
Observação.



