







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa XYZ, optante pelo Simples Nacional recolhe os tributos constantes do regime unificado, a saber: Imposto sobre a Renda da Pessoa Jurídica (IRPJ), Imposto sobre Produtos Industrializados (IPI); Contribuição Social sobre o Lucro Líquido (CSLL); Contribuição para o Financiamento da Seguridade Social (COFINS);Contribuição para o PIS/Pasep; Contribuição Patronal Previdenciária (CPP); Imposto sobre Operações Relativas à Circulação de Mercadorias e Sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS);Imposto sobre Serviços de Qualquer Natureza (ISSQN). A alíquota utilizada no Simples não exclui a incidência de outros impostos, e até a incidência de alíquotas diferenciadas em situações especificas de tributação. Marque a alternativa incorreta de impostos incidentes.
Imposto Predial e Territorial Urbano (IPTU)
Imposto sobre a Importação (II) e Imposto sobre a Exportação (IE)
Imposto sobre a Propriedade Territorial Rural (ITR)
Imposto sobre Operações de Crédito, Câmbio e Seguro, ou Relativas a Títulos ou Valores Mobiliários (IOF).
Assinale a alternativa que contempla somente espécies de impostos municipais:
Imposto sobre Transmissão de Bens Inter Vivos (ITBI); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU); Imposto Sobre a Propriedade Territorial Rural (ITR)
Imposto sobre Circulação de Mercadorias e Serviços (ICMS); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU); Imposto sobre Transmissão Causa Mortis e Doação (ITCMD).
Imposto Sobre Serviços de Qualquer Natureza (ISSQN); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU); Imposto sobre Transmissão de Bens inter Vivos (ITBI).
Imposto Sobre Serviços de Qualquer Natureza (ISSQN); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU): Imposto sobre Transmissão Causa Mortis e Doação (ITCMD).
Sobre o Imposto sobre a Propriedade Territorial Urbana (IPTU), assinale a alternativa incorreta.
O imposto sobre propriedade territorial urbana tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel localizado na zona urbana do município.
Não se considera imóvel constituído aquele cuja área de construção não alcance 5% do respectivo terreno, exceto se chácara ou sítio de recreio.
A base de cálculo do imposto é o preço do lote ou gleba.
O Imposto Territorial Urbano constitui ônus real e acompanha o imóvel, em todos os casos de transmissão da propriedade ou de direitos reais a ele relativos.
No Brasil, o Direito tributário tem notáveis tributaristas, a exemplo de Paulo de Barros Carvalho. Em seu livro Curso de Direito tributário, o autor esquematiza em linguagem formal o que entende pela regra matriz de incidência tributária da seguinte maneira:
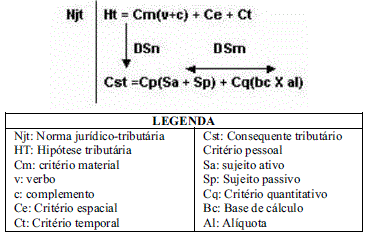
Assim, no modelo da regra-matriz de incidência tributária do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU):
A alíquota, presente no critério valorativo (quantitativo) da regra de incidência tributária, sempre será 1% (Um por cento), como assim fixado em lei complementar.
A base de cálculo está contida no aspecto material do antecedente da regra de incidência tributária.
O antecedente da regra de incidência prescreve a consequência jurídica.
O sujeito ativo da obrigação tributária será sempre a pessoa que tenha uma relação pessoal e direta com o fato gerador.
As alíquotas estão contidas no aspecto valorativo ou quantitativo do consequente da regra de incidência tributária.
Mário recebeu notificação para recolhimento do IPTU incidente sobre imóvel de sua propriedade, no qual realizou, no exercício anterior, reforma que culminou na ampliação da área construída, não tendo ainda adotado as providências necessárias para atualização da Ficha Cadastral do mesmo imóvel. Na hipótese de a fiscalização constatar, no exercício em curso, a omissão do contribuinte
não será possível rever o ato de lançamento no mesmo exercício, porque se trata de lançamento de ofício.
não será possível rever o ato de lançamento no mesmo exercício, porque se trata de modificação introduzida posteriormente à ocorrência do fato gerador.
deverá rever de ofício o ato de lançamento, em razão da constatação posterior de fato desconhecido por ocasião do lançamento tributário.
deverá rever judicialmente o ato de lançamento, ajuizando ação de execução fiscal.
deverá instaurar processo administrativo de fiscalização para apuração de ilícito praticado pelo contribuinte.
Sobre o Imposto sobre a propriedade territorial e urbana (IPTU), é correto afirmar que
não pode a legislação municipal considerar o possuidor como sujeito passivo do IPTU, somente podendo tributar o proprietário.
o IPTU pode ser progressivo em razão do valor do imóvel, bem como ter alíquotas diferentes de acordo com a localização e o uso do imóvel.
é necessária a prévia notificação do lançamento do IPTU antes do envio do carnê para o pagamento.
é possível a atualização do IPTU, mediante decreto, mesmo em percentual superior ao índice oficial de correção monetária.
o locatário possui legitimidade ativa para discutir a relação jurídico-tributária de IPTU referente ao imóvel alugado, bem como para repetir indébito desse tributo, por ser o sujeito passivo.
Sem prejuízo de outras garantias asseguradas ao contribuinte, assinale a alternativa que apresente o que NÃO é vedado ao Município de Santa Rosa.
Cobrar tributos no mesmo exercício financeiro em que haja sido publicada a lei que o instituiu ou aumentou.
Estabelecer limitações ao tráfego de pessoas ou bens por meio de tributos intermunicipais, ressalvada a cobrança de pedágio pela utilização de vias conservadas pelo Município.
Instituir imposto sobre propriedade predial e territorial urbana.
Instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, proibida qualquer distinção em razão de ocupação profissional ou função por ele exercida, independente da denominação jurídica, dos rendimentos, títulos ou direitos.
Utilizar tributo com efeito de confisco.
O Imposto sobre a Propriedade Territorial Rural é de competência:
Da União.
Dos Estados.
Dos Municípios.
Competência compartilhada entre os três entes.
O IPTU incide sobre imóveis de zonas urbanas e urbanizáveis onde o poder público mantenha abastecimento de água e sistema de esgoto sanitário, podendo esse imposto ser progressivo a depender da localização e do valor do imóvel.
Certo
Errado
Lei municipal instituiu, em 2009, isenção do imposto predial e territorial urbano (IPTU) para os imóveis alugados a entidades educacionais privadas com fins lucrativos que destinem ao menos 10% das vagas a alunos oriundos de famílias com renda per capita inferior a um salário mínimo. A lei estabelece que a isenção será deferida anualmente, mediante despacho fundamentado da autoridade fazendária, após prova pela entidade locatária do preenchimento das condições e do cumprimento dos requisitos previstos em lei.
Em meados do exercício de 2018, no curso de auditoria realizada sobre a entidade “Ensinando a Fazer Arte – Ensino Infantil”, que, desde 2010, gozava da citada isenção mediante renovações anuais, ficou demonstrado que essa entidade jamais fez jus à referida isenção, valendo-se dolosamente, desde 2010, de simulação, no intuito de reduzir os impostos devidos. Diante dessa constatação, a administração tributária revogou o despacho autorizativo concedido anteriormente e fez a cobrança do IPTU desde 2010, com os respectivos acréscimos moratórios, encaminhando-a em nome do locador do imóvel, que é o seu proprietário.
Sobre a situação hipotética descrita, é correto afirmar, com base na legislação nacional, que
não é possível a revogação do despacho com efeitos retroativos, pois se trata de direito adquirido da entidade gozar da isenção em relação aos anos anteriores à realização da auditoria.
por se tratar de isenção obtida mediante ação dolosa da entidade, é possível a sua revogação, não se computando para efeito da prescrição do direito à cobrança do crédito o tempo decorrido entre a concessão da isenção e a sua revogação.
é possível a revogação do despacho concessivo da isenção, sendo, porém, compatível com a legislação apenas a cobrança retroativa dos exercícios de 2014 a 2018, em razão da prescrição dos demais exercícios.
por se tratar de despachos concedidos anualmente, a revogação pela autoridade administrativa apenas seria possível em relação à isenção concedida no exercício corrente, sob pena de violação da proteção constitucional ao ato jurídico perfeito.
considerando que a ação dolosa foi da entidade educacional e não do proprietário do imóvel, a cobrança dos impostos dos exercícios anteriores não poderia ter sido feita diretamente ao proprietário, mas apenas à entidade.
O fato gerador do tributo trata-se da ocorrência, em si, que traz a exigência do respectivo ônus para o contribuinte. A lei descreve situações que, ao ocorrerem na vida real, fazem com que se fixe o momento do nascimento da obrigação tributária.
O CTN (Código Tributário Nacional), estabelece que, o imposto sobre a propriedade predial e territorial urbana tem como fato gerador.
A transmissão de bens imóveis, a qualquer título, da propriedade ou do domínio útil de bens imóveis por natureza ou por acessão física, como definidos na lei civil.
A propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física, como definido na lei civil, localizado na zona urbana do Município.
A transmissão, de bens imóveis e de direitos a eles relativos, a qualquer título, de direitos reais sobre imóveis, exceto os direitos reais de garantia.
A propriedade territorial rural, o domínio útil ou a posse de imóvel por natureza, como definido na lei civil, localização fora da zona urbana do Município.
Suponha que determinado vereador tenha apresentado um projeto de lei com o objetivo de conceder uma isenção do Imposto sobre a Propriedade Predial e Territorial Urbana – IPTU – para os imóveis de pessoas de baixa renda.
Considerando a situação, assinale a alternativa correta.
O mencionado projeto é inconstitucional, pois a iniciativa legislativa em matéria tributária é exclusiva do chefe do Poder Executivo, isto é, do prefeito.
O mencionado projeto é inconstitucional, pois viola a isonomia, tratando de forma desigual os contribuintes do imposto.
Não há vício de iniciativa na proposição, pois o projeto de lei aumenta tributo e pode ser apresentado por parlamentar.
Não há vício de iniciativa na proposição, porque um vereador pode apresentar projetos de lei tratando sobre matéria tributária.
De acordo com o Código Tributário Nacional, em relação ao Imposto sobre a Propriedade Predial e Territorial Urbana, analise as assertivas a seguir:
I. A base do cálculo do imposto é o valor venal do imóvel.
II. Na determinação da base de cálculo, não se considera o valor dos bens móveis mantidos, em caráter permanente ou temporário, no imóvel, para efeito de sua utilização, exploração, aformoseamento ou comodidade.
III. O contribuinte do imposto é o proprietário do imóvel, o titular do seu domínio útil ou o seu possuidor ou detentor a qualquer título.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas I e II.
Apenas II e III.
I, II e III.
É um imposto cobrado pelos Municípios, devido a pessoa que possui imóvel urbano, podendo ser casa, apartamento, sala comercial ou qualquer outro tipo de propriedade em uma região urbanizada.
IPVA.
ISS.
ICMS.
IPTU.
ITBI.
Segundo o Código Tributário Nacional, não é um sujeito passivo do lançamento do Imposto sobre a Propriedade Predial e Territorial Urbana:
O morador do imóvel.
O proprietário do imóvel.
O dominatário do imóvel.
O possuidor do imóvel.
Em relação ao imposto sobre a propriedade predial e territorial urbana, é correto afirmar:
para os efeitos deste imposto, entende-se como zona urbana a definida em lei municipal, observado o requisito mínimo da existência de melhoramentos construídos ou mantidos pelo Poder Público, consistente em escola primária ou posto de saúde a uma distância máxima de 5 (cinco) quilômetros do imóvel considerado.
na determinação da base de cálculo, não se considera o valor dos bens móveis mantidos, em caráter permanente ou temporário, no imóvel, para efeito de sua utilização, exploração, aformoseamento ou comodidade.
poderá ser progressivo ou regressivo em razão da localização do imóvel e possuir alíquotas diferentes em função de seu valor.
cabe à lei complementar fixar as suas alíquotas máximas e mínimas e regular a forma e as condições como isenções, incentivos e benefícios fiscais serão concedidos e revogados, podendo ser atualizado, mediante decreto, em percentual superior ao índice oficial de correção monetária, desde que plenamente justificável.
seu lançamento será de ofício ou por declaração, dependendo do fato gerador e do agente passivo, admitindo-se a fixação de adicional progressivo, em função do número de imóveis do contribuinte.
Leia as afirmativas a seguir:
I. O contribuinte do Imposto sobre a Propriedade Predial e Territorial Urbana é o proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título.
II. No Microsoft Excel 2016 não é possível inserir um comentário ao documento, ainda que se tenha o objetivo de adicionar uma anotação sobre o mesmo.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
A respeito dos impostos municipais, assinale a alternativa correta.
Cabe à Administração comprovar a ausência de notificação do lançamento tributário pelo não recebimento do carnê de cobrança do IPTU.
É defeso ao município atualizar o IPTU, mediante decreto, em percentual superior ao índice oficial de correção monetária.
Não é possível a utilização da metragem do imóvel como base de cálculo da cobrança da taxa de coleta de lixo.
A listagem de serviços que constituem fatos geradores do Imposto Sobre Serviços de Qualquer Natureza – ISSQN comporta interpretação restritiva.
Incide ICMS e não ISSQN nas hipóteses em que são desenvolvidas operações mistas de fornecimento de mercadorias e prestação de serviço, ainda que que este esteja expressamente previsto na listagem anexa ao DL n° 406/1968 e à LC n° 116/2003.



