







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Manoel, morador do município “x”, RO, adquiriu uma propriedade situada em zona urbana que possui destinação rural, agrícola. Ele resolve construir 03 casas no local para uso de seus dois filhos e outra para ele. Nessa situação hipotética pode- se afirmar que:
o fato gerador do IPTU ocorre no momento da compra da propriedade.
o fato gerador do IPTU ocorre após construções das casas.
o fato gerador do IPTU ocorre no momento do registro em cartório de imóveis.
o fato gerador do IPTU não incidirá o IPTU, já que foi adquirida através de posse.
não incide fato gerador do IPTU.
Conforme ALEXANDRE, sobre impostos municipais, assinalar a alternativa CORRETA:
I. O IPTU possui característica predominantemente fiscal, porém tem objetivo extrafiscal para estimular o cumprimento da função social da propriedade por meio de um agravamento da carga tributária suportada pelo proprietário do solo urbano que não promove seu adequado aproveitamento.
II. O ITR é um imposto precipuamente extrafiscal, posto que determina a fixação de suas alíquotas de forma a desestimular a manutenção de propriedades improdutivas.
Os itens I e II estão incorretos.
Somente o item I está correto.
Somente o item II está correto.
Os itens I e II estão corretos.
Assinale a alternativa que indica apenas impostos municipais.
ICMS, ISS e ITBI
IPVA, ICMS e ISS
ITCMD, IPTU e IPVA
ITBI, ISS e IPTU
INSS, ITCMD e IPTU
A respeito do imposto sobre a propriedade predial e territorial urbana, no Município de Cerquilho, é correto afirmar que
é devido, a critério da Administração, por quem exerça a posse direta do imóvel ou por qualquer dos possuidores indiretos, sem prejuízo da responsabilidade solidária entre eles.
é devido anualmente, considerando-se ocorrido o fato gerador a 31 de dezembro do ano anterior ao do lançamento tributário.
é calculado sobre o valor venal do imóvel, composto do valor do terreno acrescido do valor da edificação, inclusive dos bens imóveis mantidos em caráter temporário para efeito de sua utilização, exploração, aformoseamento ou comodidade.
as hipóteses de isenção alcançam as taxas relativas ao mesmo imóvel.
não incide sobre imóveis não construídos de propriedade de sociedades civis com finalidades esportivas, recreativas, culturais ou assistenciais, ainda que não destinados à sua atividade fim.
Terreno situado em zona de expansão urbana segundo lei municipal devidamente aprovada encontra-se alugado para Fulano de Tal. Ao receber o lançamento do imposto territorial urbano relativo ao terreno em nome do seu proprietário, Fulano de Tal resolve ingressar com ação judicial para discutir a relação jurídico-tributária relativa à cobrança do IPTU pela municipalidade, considerando que o terreno se situa em região que, embora seja zona de expansão urbana, ainda não possui nenhum dos melhoramentos considerados pelo CTN como requisitos mínimos para a cobrança do IPTU. Em razão da ausência das referidas melhorias na zona de localização do imóvel, a legislação municipal prevê alíquota 50% inferior à praticada no restante da cidade.
Considerando a jurisprudência das cortes superiores no Brasil e a legislação nacional, é correto afirmar, com relação à situação apresentada, que
o IPTU não poderá ter alíquotas diferentes de acordo com a localização, mas apenas de acordo com o seu uso, podendo este argumento ser levantado pelo locatário em sua ação como forma de invalidar a cobrança.
o locatário possui legitimidade ativa para discutir a relação jurídico-tributária de IPTU e de taxas referentes ao imóvel alugado, bem como para repetir o indébito desses tributos.
o IPTU apenas pode ser cobrado sobre imóveis situados em zona urbana estabelecida, sendo o imóvel em questão, por este motivo, sujeito apenas ao imposto territorial rural, de competência da União Federal.
a incidência do IPTU sobre imóvel situado em área considerada pela lei local como urbanizável ou de expansão urbana não está condicionada à existência dos melhoramentos elencados no CTN.
cabe à legislação federal complementar estabelecer o sujeito passivo do IPTU, de maneira que o locatário poderá figurar como sujeito passivo do imposto, ainda que lei municipal preveja de forma diversa.
Acerca dos impostos municipais, julgue os itens a seguir:
I. O IPTU é imposto precipuamente extrafiscal, que determina a fixação de alíquotas de forma a desestimular a manutenção de propriedades para especulação imobiliária;
II. O contribuinte do IPTU será o proprietário, ou o titular do domínio útil, ou, ainda, o seu possuidor a qualquer título;
III. No que diz respeito ao ITBI, o lançamento será por declaração.
Assinale a alternativa correta:
Apenas as assertivas I e II estão corretas.
Apenas as assertivas I e III estão corretas.
Apenas as assertivas II e III estão corretas.
Apenas as assertivas I, II e III estão corretas.
Sobre as limitações constitucionais do poder de tributar, naquilo que se refere aos municípios, identifique como verdadeiras (V) ou falsas (F) as afirmativas a seguir:
( ) O município pode cobrar IPTU de imóveis pertencentes a uma autarquia federal.
( ) O município pode cobrar IPTU de imóveis pertencentes a um templo religioso que seja destinado à exploração de aluguéis.
( ) Em obediência à imunidade tributária cultural, não pode ser exigido das editoras e dos jornais o IPTU sobre seus bens imóveis.
( ) Nos termos da CRFB/1988, o município não pode cobrar ITBI sobre a transmissão de bens e direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo.
V – V – F – V.
V – F – V – F.
F – V – F – V.
F – F – F – V.
V – F – F – V.
A respeito do que dispõe o Código Tributário Nacional (Lei Federal n.º 5.172/1966) e do entendimento sumulado do Supremo Tribunal Federal (STF) e do Superior Tribunal de Justiça (STJ) sobre os impostos vigentes no ordenamento jurídico brasileiro, assinale a alternativa CORRETA.
O ITR, de competência da União, tem como base de cálculo o valor venal do imóvel e como fato gerador a propriedade, o domínio útil ou a posse de imóvel por natureza ou por acessão física, como definido na lei civil, localizado na zona urbana do Município.
O ITBI não incide sobre a transferência onerosa do domínio útil de bens imóveis.
A incidência do IPTU sobre imóvel situado em área considerada pela lei local como urbanizável ou de expansão urbana não está condicionada à existência dos melhoramentos elencados no Código Tributário Nacional.
O imposto sobre transmissão causa mortis e doação, de quaisquer bens ou direitos (ITCMD), é calculado sobre o valor dos bens ao tempo da abertura da sucessão, enquanto a alíquota aplicável é a vigente na data da avaliação.
O legislador tributário municipal não detém competência para eleger o sujeito passivo do IPTU, sejam quais forem as situações previstas no Código Tributário Nacional.
Imposto cobrado anualmente a todos os moradores da zona urbana e é uma das principais formas de arrecadação do município. Pode ser pago parcelado ou à vista. Marque a opção do imposto referenciado:
IPVA.
IR.
ITBI.
IPTU.
De acordo com o teor de Súmula do STJ, a incidência do IPTU (Imposto sobre a Propriedade Predial e Territorial Urbana) sobre imóvel situado em área considerada pela lei local como urbanizável ou de expansão urbana
condiciona-se ao requisito mínimo da existência de meio-fio, com canalização de águas pluviais, e abastecimento de água mantido pelo Poder Público.
depende da existência de rede de iluminação pública e sistema de esgotos sanitários construídos e mantidos pelo Poder Público.
não está condicionada à existência dos melhoramentos elencados pelo Código Tributário Nacional para fins do referido imposto.
depende da existência de pelo menos dois melhoramentos construídos e mantidos pelo Poder Público, tais como escola primária ou posto de saúde a uma distância máxima de três quilômetros do imóvel considerado.
condiciona-se à existência mínima de abastecimento de água e de sistema de esgotos sanitários, construídos e mantidos pelo Poder Público.
O município de Crato-CE, em 2015, através de lei ordinária, criou a progressividade dos impostos predial territorial urbano (IPTU), pois assim, estará cumprindo o preceito constitucional da Isonomia Tributária. Referida majoração é:
Inconstitucional, pois está desrespeitando preceito da Capacidade Contributiva do proprietário, previsto na Constituição Federal de 1988;
Constitucional, pois o município do Crato-CE tem a competência tributária sobre o IPTU, e segundo a Constituição Federal de 1988, sem prejuízo da progressividade no tempo, o IPTU poderá ter alíquotas diferentes de acordo com a localização e o uso do imóvel;
Inconstitucional, pois não existe esta previsibilidade em nossa Constituição;
Constitucional, pois essa progressividade tem amparo na capacidade contributiva do proprietário;
Inconstitucional, pois essa lei não respeitou o princípio da anterioridade nonagesimal (noventa dias).
As imunidades tributárias consistem exatamente na exclusão da competência tributária. Sobre o tema, assinalar a alternativa INCORRETA:
As igrejas não recolhem Imposto Predial e Territorial Urbano (IPTU).
Configuram-se como limitações constitucionais ao poder de tributar.
É uma barreira instituída por um dispositivo da Constituição Federal, que veda a incidência de tributação sobre determinado fato, determinada pessoa e/ou determinada categoria de pessoas.
Instituir imposto sobre o patrimônio, renda ou serviços dos partidos políticos é uma permissão constitucional de exceção no campo da imunidade tributária.
Está prevista a imunidade dos jornais, livros, periódicos e o papel destinado à sua impressão, em relação aos impostos.
A empresa XYZ, optante pelo Simples Nacional recolhe os tributos constantes do regime unificado, a saber: Imposto sobre a Renda da Pessoa Jurídica (IRPJ), Imposto sobre Produtos Industrializados (IPI); Contribuição Social sobre o Lucro Líquido (CSLL); Contribuição para o Financiamento da Seguridade Social (COFINS);Contribuição para o PIS/Pasep; Contribuição Patronal Previdenciária (CPP); Imposto sobre Operações Relativas à Circulação de Mercadorias e Sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS);Imposto sobre Serviços de Qualquer Natureza (ISSQN). A alíquota utilizada no Simples não exclui a incidência de outros impostos, e até a incidência de alíquotas diferenciadas em situações especificas de tributação. Marque a alternativa incorreta de impostos incidentes.
Imposto Predial e Territorial Urbano (IPTU)
Imposto sobre a Importação (II) e Imposto sobre a Exportação (IE)
Imposto sobre a Propriedade Territorial Rural (ITR)
Imposto sobre Operações de Crédito, Câmbio e Seguro, ou Relativas a Títulos ou Valores Mobiliários (IOF).
Assinale a alternativa que contempla somente espécies de impostos municipais:
Imposto sobre Transmissão de Bens Inter Vivos (ITBI); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU); Imposto Sobre a Propriedade Territorial Rural (ITR)
Imposto sobre Circulação de Mercadorias e Serviços (ICMS); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU); Imposto sobre Transmissão Causa Mortis e Doação (ITCMD).
Imposto Sobre Serviços de Qualquer Natureza (ISSQN); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU); Imposto sobre Transmissão de Bens inter Vivos (ITBI).
Imposto Sobre Serviços de Qualquer Natureza (ISSQN); Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU): Imposto sobre Transmissão Causa Mortis e Doação (ITCMD).
Considere a seguinte situação hipotética:
Em sessão legislativa, os vereadores de determinado município pretendiam aprovar projeto que alteraria regras relacionadas à cobrança do IPTU. Considerando o texto Constitucional e que a citada lei foi aprovada no mês de dezembro de 2018, identifique a alternativa que apresenta a melhor solução jurídica.
Se o projeto de Lei pretendia aumentar o tributo, ele poderia ser realizado inclusive por decreto do chefe do Poder Executivo.
Se aprovado o projeto de Lei em sessão plenária, a cobrança poderia ser retroativa em homenagem ao Princípio da Irretroatividade Tributária.
O imposto poderá ser cobrado de forma progressiva em razão do valor do imóvel, ou ter alíquotas diferenciadas de acordo com a localização do imóvel.
Sendo a lei sancionada pelo prefeito da cidade, em caso de aumento da alíquota, o imposto só poderá ser exigido no próximo exercício financeiro.
Após a aprovação da lei, é permitido ao município atualizar o IPTU, mediante decreto, desde que em percentual superior ao índice oficial de correção monetária.
Sobre o Imposto sobre a Propriedade Territorial Urbana (IPTU), assinale a alternativa incorreta.
O imposto sobre propriedade territorial urbana tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel localizado na zona urbana do município.
Não se considera imóvel constituído aquele cuja área de construção não alcance 5% do respectivo terreno, exceto se chácara ou sítio de recreio.
A base de cálculo do imposto é o preço do lote ou gleba.
O Imposto Territorial Urbano constitui ônus real e acompanha o imóvel, em todos os casos de transmissão da propriedade ou de direitos reais a ele relativos.
No Brasil, o Direito tributário tem notáveis tributaristas, a exemplo de Paulo de Barros Carvalho. Em seu livro Curso de Direito tributário, o autor esquematiza em linguagem formal o que entende pela regra matriz de incidência tributária da seguinte maneira:
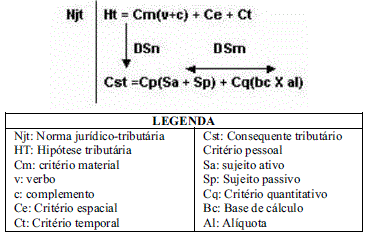
Assim, no modelo da regra-matriz de incidência tributária do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU):
A alíquota, presente no critério valorativo (quantitativo) da regra de incidência tributária, sempre será 1% (Um por cento), como assim fixado em lei complementar.
A base de cálculo está contida no aspecto material do antecedente da regra de incidência tributária.
O antecedente da regra de incidência prescreve a consequência jurídica.
O sujeito ativo da obrigação tributária será sempre a pessoa que tenha uma relação pessoal e direta com o fato gerador.
As alíquotas estão contidas no aspecto valorativo ou quantitativo do consequente da regra de incidência tributária.
Mário recebeu notificação para recolhimento do IPTU incidente sobre imóvel de sua propriedade, no qual realizou, no exercício anterior, reforma que culminou na ampliação da área construída, não tendo ainda adotado as providências necessárias para atualização da Ficha Cadastral do mesmo imóvel. Na hipótese de a fiscalização constatar, no exercício em curso, a omissão do contribuinte
não será possível rever o ato de lançamento no mesmo exercício, porque se trata de lançamento de ofício.
não será possível rever o ato de lançamento no mesmo exercício, porque se trata de modificação introduzida posteriormente à ocorrência do fato gerador.
deverá rever de ofício o ato de lançamento, em razão da constatação posterior de fato desconhecido por ocasião do lançamento tributário.
deverá rever judicialmente o ato de lançamento, ajuizando ação de execução fiscal.
deverá instaurar processo administrativo de fiscalização para apuração de ilícito praticado pelo contribuinte.
Sobre o Imposto sobre a propriedade territorial e urbana (IPTU), é correto afirmar que
não pode a legislação municipal considerar o possuidor como sujeito passivo do IPTU, somente podendo tributar o proprietário.
o IPTU pode ser progressivo em razão do valor do imóvel, bem como ter alíquotas diferentes de acordo com a localização e o uso do imóvel.
é necessária a prévia notificação do lançamento do IPTU antes do envio do carnê para o pagamento.
é possível a atualização do IPTU, mediante decreto, mesmo em percentual superior ao índice oficial de correção monetária.
o locatário possui legitimidade ativa para discutir a relação jurídico-tributária de IPTU referente ao imóvel alugado, bem como para repetir indébito desse tributo, por ser o sujeito passivo.
Sem prejuízo de outras garantias asseguradas ao contribuinte, assinale a alternativa que apresente o que NÃO é vedado ao Município de Santa Rosa.
Cobrar tributos no mesmo exercício financeiro em que haja sido publicada a lei que o instituiu ou aumentou.
Estabelecer limitações ao tráfego de pessoas ou bens por meio de tributos intermunicipais, ressalvada a cobrança de pedágio pela utilização de vias conservadas pelo Município.
Instituir imposto sobre propriedade predial e territorial urbana.
Instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, proibida qualquer distinção em razão de ocupação profissional ou função por ele exercida, independente da denominação jurídica, dos rendimentos, títulos ou direitos.
Utilizar tributo com efeito de confisco.



