







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa falsa.
A competência para instituir impostos sobre a propriedade territorial rural é da União.
É vedado aos Estados, ao Distrito Federal e aos Municípios estabelecer diferença tributária entre bens e serviços, de qualquer natureza, em razão de sua procedência ou destino.
Compete aos Municípios instituir impostos sobre transmissão inter vivos, a qualquer título, por ato oneroso, de bens móveis e imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos à sua aquisição.
O IPTU é imposto da competência dos Municípios.
O imposto de transmissão causa mortis e doação, de quaisquer bens ou direitos relativamente a bens imóveis e respectivos direitos, compete ao Estado da situação do bem, ou ao Distrito Federal.
Marque a resposta correta, considerando as formulações abaixo.
I. Norma legal que altera o prazo de recolhimento da obrigação tributária não se sujeita ao princípio da anterioridade.
II. O depósito em títulos da dívida agrária suspende a exigibilidade do crédito tributário da União.
III. Não é legítima a cobrança de multa fiscal de empresa em regime de concordata, porquanto, de acordo com o disposto nº art. 112, II, do Código Tributário Nacional, a lei tributária que define infrações, ou lhe comina penalidades, deve ser interpretada da maneira mais favorável ao acusado, em caso de dúvida quanto à natureza ou às circunstâncias materiais do fato, ou à natureza ou extensão dos seus efeitos.
IV. É inconstitucional a lei que estabelece alíquotas progressivas para o imposto de transmissão inter vivos de bens imóveis (ITBI) com base no valor venal do imóvel.
a transmissão inter vivos, a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos à sua aquisição.
O Distrito Federal poderá realizar cobrança de imposto sobre a transmissão de bens imóveis, a título gratuito.
O imposto municipal sobre a transmissão de bens imóveis e de direitos a eles relativos (ITBI) é um imposto sobre produção e circulação.
Considere a seguinte situação hipotética.
Arnaldo doou a uma fundação pública do estado do Pará um imóvel, sob a condição de que ele fosse utilizado para abrigar salas de aulas voltadas à capacitação profissional de adolescentes carentes.
Nessa situação, Arnaldo é sujeito passivo de ITBI.
Certo
Errado
O ISS e o ICMS são impostos indiretos.
A competência tributária de instituir imposto de transmissão inter vivos de direitos reais de garantia sobre imóveis é do estado da situação do bem.
Na hipótese de venda do imóvel, o tabelião de Maceió que lavrar a escritura de compra e venda poderá fazê-lo previamente à apresentação da guia de recolhimento do ITBI.
Considerando as disposições relativas ao imposto, de competência do Município, sobre a transmissão de bens e direitos (ITBI), assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta:
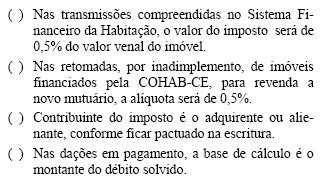
V, V, F, V
F, V, F, F
F, F, F, V
V, F, F, V
V, V, F, F
Caso Marcelo venda o imóvel para Patrícia, por meio de ato oneroso de transmissão inter vivos, ele deverá ser o contribuinte do Imposto sobre Transmissão de Bens Imóveis (ITBI).
Na hipótese de venda do imóvel, o ITBI será calculado pela alíquota sobre transmissão a título gratuito.
José dos Santos subscreveu capital da empresa X, que estava iniciando suas atividades e cujo objeto social incluía, entre outras atividades, a compra e venda de imóveis, integralizando o capital subscrito mediante incorporação, ao patrimônio da pessoa jurídica, de prédio comercial de sua propriedade. A empresa X, que estava iniciando suas atividades, teve, nos 36 meses seguintes à integralização do capital por José, receita operacional de R$ 10.000.000,00, sendo R$ 6.000.000,00 decorrentes da venda de imóveis. Quatro anos após ter integralizado o capital, José retirou-se da empresa, recebendo, por suas quotas, um imóvel residencial que integrava o patrimônio da pessoa jurídica. Considerando a situação descrita e as disposições relativas ao imposto, de competência do Município, sobre a transmissão de bens e direitos (ITBI), assinale a opção que contém uma proposição verdadeira.
Não incide o imposto em nenhuma das transmissões.
Incide o imposto apenas em relação à primeira transmissão, sendo contribuinte a empresa X.
Incide o imposto em ambas as transmissões, sendo contribuinte na primeira a empresa X e na segunda José dos Santos.
O imposto em relação à segunda transmissão é devido por José, e a empresa X tem direito à restituição do imposto que incidiu na primeira transmissão.
Incide o imposto na segunda transmissão, sendo a base de cálculo o valor do capital integralizado por José.
Considerando as disposições relativas ao imposto, de competência do Município, sobre a transmissão de bens e direitos (ITBI), entre as proposições abaixo, indique a incorreta.
Na cessão de direito relativo à hipoteca sobre imóvel, o imposto é calculado sobre o valor do crédito hipotecário transferido, sendo contribuinte o adquirente
Constitui fato gerador do imposto a cessão de direitos relativos à promessa de compra e venda de imóvel.
A procuração em causa própria para a transferência de imóveis constitui fato gerador do imposto.
Na concretização do negócio objeto da promessa de compra e venda com o promitente comprador não haverá nova incidência do imposto
É isenta a transmissão de imóvel de qualquer valor, adquirido, para moradia própria, por servidor municipal que não possua outro imóvel no Município
Não se consideram hipóteses de incidência sobre o ITBI – Imposto sobre a Transmissão Inter Vivos de Bens Imóveis:
na aquisição por usucapião e transmissão de bem imóvel, quando este retornar ao domínio do antigo proprietário por força de retrovenda.
na compra e venda e na concessão de direito real de uso.
na arrematação e na cessão de direitos à sucessão.
No que se refere à alíquota máxima do ITBI de competência do Município, é certa a afirmação de que lei complementar à Constituição Federal:
não pode estabelecê-la, sem que primeiro seja estabelecida a alíquota mínima
pode estabelecê-la, se necessário para a harmonização das alíquotas
pode estabelecê-la, supletivamente
não pode estabelecê-la
Constatada falta de pagamento do ITBI, por meio de ação fiscal, ou denunciada a falta após o início, será aplicada contra o infrator uma multa sobre o valor atualizado do imposto devido e não pago, ou pago a menor, no percentual de
O ITBI – Imposto sobre a Transmissão Inter Vivos de Bens Imóveis não incide:
Em decorrência de cisão parcial, a empresa X transferiu à empresa Y, cuja atividade preponderante é a compra e venda e locação de imóveis, parte de seu patrimônio, representada por 60 imóveis (salas comerciais). O patrimônio vertido, conforme protocolo de cisão, foi de R$ 480.000,00 (60 salas a R$ 8.000,00 cada). O valor venal de cada unidade imobiliária transferida, na data da transmissão, conforme avaliação da administração tributária, é de R$ 10.000,00. Considerando a situação descrita e as normas relativas ao imposto sobre a transmissão de bens imóveis de competência do Município (designado pela sigla ITBI), assinale a opção que contém uma proposição verdadeira.
Incide ITBI, sendo contribuinte a empresa Y e o valor total do imposto R$ 12.000,00.
Incide ITBI, sendo contribuinte a empresa X e o valor total do imposto R$ 12.000,00.
Incide ITBI, sendo contribuinte a empresa X e o valor total do imposto R$ 9.600,00
Incide ITBI, sendo contribuinte a empresa Y e o valor total do imposto R$ 9.600,00
Não há incidência do ITBI.
( ) É dever dos tabeliães, escrivães e demais serventuários de ofício não praticar qualquer ato que importe em transmissão de bem ou direito sujeito ao ITVI sem o documento de arrecadação original, que é transcrito no instrumento respectivo.
( ) Ocorre o fato gerador do ITVI sempre que houver transmissão, inter vivos, da propriedade ou do domínio útil de bem imóvel por natureza ou por acessão física.
( ) É isenta do imposto a primeira transmissão de habitação popular destinada a residência do adquirente de baixa renda, desde que não possua outra em seu nome ou no do cônjuge.



