








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No controle de custos e no planejamento de cardápios em unidades de alimentação, o índice utilizado para estimar perdas no pré-preparo dos alimentos denomina-se:
Rendimento térmico.
Fator de correção.
Índice de cocção.
Percentual de sobra.
Coeficiente energético.
O custo total 𝐶(𝑥), em reais, para a produção de determinada preparação alimentar é dado pela função 𝐶 (𝑥) = 4𝑥 + 120, em que 𝑥 representa a quantidade produzida, em unidades. Com base nessa função, pode-se afirmar que:
O custo variável unitário corresponde a R$ 120,00.
O custo total cresce de forma não proporcional à quantidade produzida.
O custo fixo do processo corresponde a R$ 120,00.
O custo total é nulo quando a produção é igual a 30 unidades.
No que tange ao controle de custos em Unidades de Alimentação e Nutrição (UAN), informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) O custo per capita corresponde à relação entre o custo total de produção e o número de refeições produzidas em determinado período.
( ) Custos fixos tendem a permanecer relativamente constantes no curto prazo, apresentando pouca variação em relação ao número de refeições produzidas.
( ) O controle de custos em UAN concentra-se no acompanhamento do consumo de gêneros alimentícios, uma vez que estes representam a principal parcela dos custos operacionais da unidade.
( ) Custos variáveis apresentam relação direta com o volume de produção das refeições.
( ) Indicadores de custo podem auxiliar na avaliação da eficiência operacional da unidade.
V – F – F – V – V.
V – V – F – V – F.
V – F – V – V – V.
V – V – F – V – V.
F – V – F – V – V.
Em Unidades de Alimentação e Nutrição (UAN), a correta classificação dos gastos é fundamental para o controle de custos, planejamento financeiro e tomada de decisões gerenciais. Relacione adequadamente as categorias aos respectivos exemplos:
Categorias
1. Investimentos
2. Despesas
3. Custos
4. Perdas
Exemplos
( ) Aquisição de gêneros alimentícios utilizados diretamente no preparo das refeições
( ) Alimentos que se deterioram no estoque por armazenamento inadequado
( ) Aquisição de equipamentos de cozinha industrial e utensílios para uso prolongado
( ) Comissão paga a empresa terceirizada de vendas e gastos com a distribuição de refeições prontas
Assinale a alternativa que completa CORRETAMENTE as lacunas, na ordem de cima para baixo:
3 – 4 – 1 – 2.
1 – 2 – 3 – 4.
3 – 2 – 1 – 4.
2 – 4 – 3 – 1.
4 – 3 – 1 – 2.
O controle de custos em Unidades de Alimentação e Nutrição (UAN) exige a gestão eficiente dos estoques. A ferramenta estratégica que classifica os materiais em três categorias baseadas na importância financeira, onde um pequeno número de itens representa a maior parte do capital investido, é denominada:
Curva ABC.
Just in Time.
Kanban.
PEPS.
UEPS.
A gestão de custos e o controle de desperdícios são componentes essenciais para a sustentabilidade econômica e operacional dos serviços de alimentação e nutrição.
Considerando os princípios de gestão aplicados a esses serviços, assinale a alternativa CORRETA.
O controle de estoques, o planejamento de cardápios, o uso de fichas técnicas e o monitoramento de sobras são estratégias essenciais para reduzir custos e desperdício alimentar.
O desperdício de alimentos é inevitável nos serviços de alimentação, sendo desnecessária a adoção de indicadores de controle, desde que o serviço atenda às demandas dos usuários.
A redução de custos deve priorizar exclusivamente a compra de insumos de menor preço, independentemente da qualidade, do rendimento e da aceitabilidade das preparações.
As sobras limpas e os restos-ingesta possuem o mesmo significado na gestão de desperdícios, podendo ser analisados e tratados de forma indistinta.
A adoção de estratégias de controle de desperdícios é responsabilidade exclusiva da equipe operacional, não sendo atribuição da gestão do serviço de alimentação.
O gerenciamento de custos é uma ferramenta fundamental para o planejamento e controle financeiro em Unidades de Alimentação e Nutrição (UAN). Nesse contexto, os custos podem ser classificados de diferentes formas, de acordo com sua relação com o processo produtivo e com o volume de produção. Sobre o tema, marque V para VERDADEIRO ou F para FALSO:
( ) Custos diretos são aqueles que podem ser identificados e atribuídos diretamente à produção de refeições, como os gêneros alimentícios utilizados nas preparações.
( ) Custos indiretos são aqueles que não podem ser atribuídos diretamente a um produto ou serviço específico, necessitando de critérios de rateio para sua distribuição.
( ) Custos fixos variam proporcionalmente ao número de refeições produzidas, enquanto os custos variáveis permanecem constantes dentro de determinada capacidade instalada.
( ) O aluguel do imóvel e os materiais de limpeza são exemplos de custos diretos em uma Unidade de Alimentação e Nutrição.
Assinale a alternativa com a sequência CORRETA.
V – V – F – F.
V – F – F – V.
F – V – V – F.
V – V – F – V.
F – V – F – V.
No controle de custos em serviço de alimentação, o custo de mercadoria vendida representa:
O valor total gasto com mão de obra direta e indireta.
A soma de todos os custos fixos mensais da unidade.
O custo dos alimentos utilizados para produção das refeições.
Exclusivamente os gastos com equipamentos e manutenção.
Os custos administrativos e despesas operacionais gerais.
No contexto do controle de custos em Unidades de Alimentação e Nutrição (UAN), qual indicador expressa a relação entre o custo total de produção e o número de refeições efetivamente produzidas em determinado período?
Custo variável unitário.
Custo operacional total.
Custo per capita da refeição.
Custo indireto de produção.
Margem operacional do serviço.
Custo, por definição, é a soma dos valores de bens e serviços consumidos para a obtenção de novos bens ou serviços. É importante manter uma porcentagem para cada um dos componentes do cardápio, pois permitem um acompanhamento do custo diário. O custo médio do prato-base (Arroz, feijão) varia entre:
5 a 17%
8 a 12%
39 a 58%
5 a 7%
Durante a avaliação do custo de uma preparação do cardápio institucional, foi realizado o acompanhamento da produção de feijoada composta por feijão, linguiça calabresa, toucinho e costelinha defumada. A coleta de dados incluiu pesagem direta dos alimentos e registro do peso bruto (PB), peso líquido (PL) e custo por quilograma de cada ingrediente, conforme apresentado a seguir:
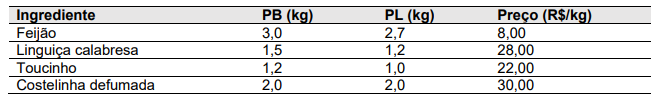
Considerando que o custo de matéria-prima deve ser calculado com base no peso bruto dos ingredientes adquiridos, assinale a alternativa que indica CORRETAMENTE o custo total da preparação:
R$ 107,20.
R$ 140,80.
R$ 148,40.
R$ 152,40.
R$ 158,00.
Um novo restaurante foi inaugurado e a nutricionista responsável percebeu que 80% do valor das compras está concentrado em apenas 20% dos itens, como carne bovina e proteínas em geral, que são classificadas como "A" na curva ABC devido ao seu alto custo. Esse padrão reflete a aplicação da curva ABC. Nesse contexto, o principal objetivo da curva ABC é:
reduzir o número de itens em estoque
classificar os itens sem considerar a demanda
identificar e concentrar os esforços na gestão dos itens que geram maior impacto financeiro
garantir que todos os itens do estoque tenham o mesmo valor de compra, de forma a evitar discrepâncias nos custos
Todos os aspectos listados a seguir interferem no custo de uma refeição, exceto:
Qualidade da matéria-prima.
Política de compras da unidade de alimentação e nutrição.
Mão de obra.
Layout gráfico do cardápio.
Sistema escolhido para distribuição de refeições.
Em unidades de alimentação e nutrição, gêneros alimentícios são transformados em preparações que compõem um cardápio e, ao mesmo tempo, todo o processo gera informações. Entre as informações produzidas e transformadas em unidades de alimentação e nutrição, encontram-se aquelas relativas à formação dos custos. Sobre custos, indique a alternativa correta:
Custos indiretos são definidos como “aqueles que podem ser relacionados diretamente com a produção e serviços prestados”.
Os custos diretos são aqueles alocados por estimativa, rateados e atribuídos aos objetos de custo.
Custos fixos são aqueles que sofrem influência do aumento ou redução da quantidade de produto produzido enquanto os custos variáveis permanecem constantes dentro de determinada capacidade instalada.
Água e energia são exemplos de custos diretos em unidades de alimentação e nutrição, enquanto o custo com matérias-primas utilizadas na produção das refeições é um exemplo de custo indireto.
Materiais de limpeza e aluguel são exemplos de custos indiretos em unidades de alimentação e nutrição enquanto o custo com gêneros alimentícios utilizados na produção das refeições é um exemplo de custo direto.
Os custos de uma UAN podem ser definidos como a soma dos gastos necessários à produção de alimentos e à sua distribuição. Os custos podem ser classificados em fixos e variáveis. Assinale a alternativa que elenca itens classificados como custos fixos.
Água e luz.
Impostos e combustível.
Aluguel e impostos.
Seguros e matéria-prima.
Água e salário da mão de obra.
A gestão financeira é essencial para os serviços de alimentação, sendo imprescindível conhecer a origem dos gastos, a classificação dos custos, os métodos de cálculo de custos e margens de lucro. Nesse contexto,
o controle dos custos inicia-se no planejamento da produção, com cardápios e fichas técnicas de preparação completas, como ferramentas gerenciais.
o gasto com aluguel é considerado um custo direto e permanente, enquanto o gasto com energia elétrica é um custo indireto e variável.
a mão-de-obra é um custo direto de difícil identificação, pois gasto com mão de obra é utilizado na produção de vários produtos ao mesmo tempo.
a matéria-prima para o segmento de refeições coletivas é composta pelos produtos alimentícios que representam em média 30% do custo total de produção.
Uma Unidade de Alimentação e Nutrição (UAN) fará a aquisição de alcatra para o preparo de bifes pelo preço de R$ 7,00/Kg. Após as etapas de pré-preparo, a perda da matéria-prima é de 20%. Para a obtenção de 10 kg de peso líquido, qual será o gasto para a UAN?
R$ 70,00.
R$ 84,00.
R$ 87,50.
R$ 105,00.
A base de toda a gestão econômica de uma empresa é o perfeito conhecimento dos custos, que são essencialmente medidas monetárias arcadas pelas empresas a fim de atingir os seus objetivos. Em uma Unidade de alimentação e Nutrição (UAN) o conhecimento dos custos garante a empresa a determinação do lucro, o controle das operações e a tomada de decisões. Nesse sentido, é correto afirmar que
custo é a soma dos valores de bens e serviços consumidos ou aplicados para obtenção de novos bens e serviços.
0 processo de custos compreende qualquer despesa ou gasto perfeitamente identificável como: arroz, feijão, produtos de limpeza.
custos diretos correspondem aos gastos que dependem de cálculos, rateios ou estimativas para serem divididos e apropriados em diferentes produtos e serviços.
custos fixos compreendem a demonstração detalhada dos gastos incorridos na fabricação ou prestação de serviços.
custos indiretos são valores consumidos independentemente de haver ou não produção ou produzindo maior ou menor quantidade de bens de serviços.
O controle de custos se faz necessário dentro da gestão dos serviços de alimentação coletiva e o grande desafio é fazer um planejamento condizente com a realidade. O reconhecimento da importância das apurações atualizadas de custos e seu controle é unanimidade entre os gestores. Na classificação de tipos de custos, são considerados custos indiretos:
Gêneros alimentícios, gás e Equipamento de Proteção Individual (EPI).
Produtos descartáveis, depreciação de equipamentos e Equipamento de Proteção Individual (EPI).
Aluguel de equipamentos, Equipamento de Proteção Individual (EPI) e limpeza da caixa de gordura.
Material de limpeza, gêneros alimentícios e gás.
Mão de obra direta, Equipamento de Proteção Individual (EPI) e uniformes.
Os custos são classificados, do ponto de vista contábil, como diretos e indiretos e, do ponto de vista econômico, como fixos ou variáveis. Considerando essas informações, assinale a opção com exemplos de custos indiretos:
Energia Elétrica, Água, Aluguel.
Salários, Gêneros Alimentícios, Material Descartável.
Aluguel, Salários, Material Descartável.
Água, Energia Elétrica, Gêneros Alimentícios.
Energia Elétrica, Água, Material Descartável.



