







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Podem ser objeto de limitação as despesas que constituam obrigações constitucionais e legais do ente, inclusive aquelas destinadas ao pagamento do serviço da dívida.
Relativamente à Lei de Responsabilidade Fiscal, é INCORRETO afirmar:
Considere as seguintes afirmativas:
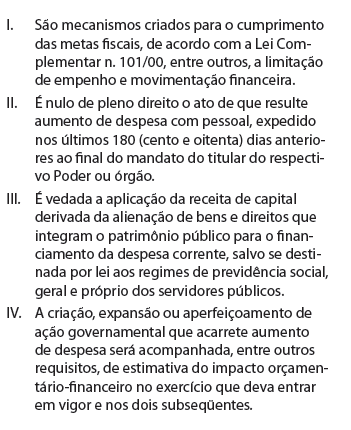
Assinale a alternativa que indica as afirmativas corretas, de acordo com a Lei Complementar no 101/00:
Nos termos da Lei Complementar no 101/2000, constatando-se que a insuficiente arrecadação pode inviabilizar as metas de resultado fiscal, deverá haver
limitação de empenho e de movimentação financeira, por ato de cada Poder.
urgente providência para elevação da receita.
contingenciamento de empenho, por ato exclusivo do chefe do Poder Executivo.
restrição de movimentação financeira, somente nos Poderes Executivo e Legislativo.
corte de despesas de pessoal.
No curso da execução orçamentária, quando a receita bimestral comporta-se abaixo do previsto na lei de orçamento, obrigatoriamente, a Fazenda Pública
limitará o empenho e a movimentação financeira, por Poder estatal, desde que o declínio comprometa as metas fiscais propostas na lei de diretrizes orçamentárias.
enviará projeto de lei a fim de que o Parlamento autorize o contingenciamento de dotações orçamentárias.
limitará o empenho e a movimentação financeira, mesmo que a queda de receita não esteja a comprometer as metas fiscais anteriormente propostas.
fará inversão na ordem cronológica de pagamentos.
cortará despesas de pessoal, para que, até o fim do exercício financeiro, se alcance o equilíbrio entre receitas e despesas.
usualmente estabelece limites para movimentação e empenho de dotações orçamentárias.
Certo
Errado
As diretrizes orçamentárias podem conter dispositivos que indiquem as despesas que não estão sujeitas à limitação de empenho.
Considerando que as disponibilidades a serem aplicadas em despesas orçamentárias, segundo o artigo 43, § 1o, inciso I e § 2o da Lei no 4.320/64, constituem-se na diferença positiva entre o ativo e o passivo financeiros, dela deduzido o valor dos créditos reabertos (§ 8o, art. 166 da CF c.c. art. 45 da Lei no 4.320/64) e acrescido o valor das operações de crédito a realizar vinculadas a esses créditos reabertos. Considerando que a LRF, objetivando coibir déficits financeiros decorrentes da contração de obrigações de despesa a partir do primeiro quadrimestre do último ano de um mandato, estabeleceu em seu artigo 42, ser vedado contrair obrigações de despesas: a) que não possam ser pagas até 31/12 desse mandato; b) ou com parcelas a serem pagas no exercício seguinte sem disponibilidade de caixa, deduzidos desta os encargos e despesas orçamentárias compromissados a pagar até essa data. Considerando, ainda, que o artigo 41 da LRF que continha em seu § 3o comando para cancelamento dos empenhos não liquidados e não inscritos em restos a pagar fossem cancelados foi integralmente vetado. A LRF, dessa forma, prescreveu para o equilíbrio entre a receita e a despesa, a adoção de uma política
indiscriminada de anulação de empenhos para sua não inscrição como restos a pagar.
de incremento da arrecadação.
de não empenhamento a partir do primeiro quadrimestre do último ano do mandato, de despesas, mesmo que já realizadas, quando excedessem às disponibilidades não comprometidas até 31 de dezembro.
de empenhamento no exercício subseqüente das despesas já realizadas no exercício.
de contenção (limitação de empenho) de despesas.
Em julgamento de ação direta de inconstitucionalidade, o STF suspendeu a eficácia de dispositivo que autorizava o Poder Executivo a limitar o empenho e a movimentação financeira dos Poderes Legislativo e Judiciário e do Ministério Público, segundo os critérios fixados pela Lei de Diretrizes Orçamentárias.



