







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quanto ao crédito tributário, assinale a alternativa correta.
O crédito tributário será extinto apenas pela remissão e pelo pagamento, conforme disposto expressamente pelo Código Tributário Nacional (CTN).
A importância do crédito tributário pode ser consignada judicialmente na hipótese de recusa de recebimento.
Caso o sujeito passivo verifique recolhimento a maior do tributo, não terá direito à restituição do montante indevidamente pago.
A prescrição e a decadência geram a suspensão da exigibilidade do crédito tributário.
De acordo com o Código Tributário Nacional, em relação a espécies de lançamento, assinale a alternativa CORRETA.
A revisão do lançamento jamais poderá ser iniciada enquanto não extinto o direito da Fazenda Pública.
Não pode ocorrer retificação da declaração de lanaçamento.
Os erros contidos na declaração e apuráveis pelo seu exame não serão retificados de ofício pela autoridade administrativa a que competir a revisão daquela.
O lançamento é efetuado com base na declaração do sujeito passivo ou de terceiro, quando um ou outro, na forma da legislação tributária, presta à autoridade administrativa informações sobre matéria de fato, indispensáveis à sua efetivação.
O fiscal de tributos precisa analisar as hipóteses de exclusão e extinção dos créditos tributários para auditar a empresa XPTO. Qual a legislação tributária ele terá que recorrer?
Lei.
Decretos.
Convênio.
Medida Provisória.
Tratados internacionais.
Após a constituição do crédito tributário, o Contribuinte poderá utilizar todos os meios legais para cumprir sua obrigação ou, caso entenda, poderá contestar o débito. Analise as afirmativas abaixo que tratam das hipóteses de suspensão e extinção do crédito tributário:
I - O parcelamento suspende o crédito tributário, resultando em extinção após a quitação das parcelas.
II - A apresentação de Recurso tempestivo suspende a cobrança do crédito tributário.
III - A compensação de créditos com o débito tributário ocasiona sua extinção.
Estão corretas:
Somente as afirmativas I e II.
Somente as afirmativas I e III.
Somente as afirmativas II e III.
Nenhuma das afirmativas.
Todas as afirmativas.
O lançamento tributário é definido como um procedimento que declara formalmente a ocorrência do fato gerador, definindo os elementos materiais da obrigação tributária, apurando o valor devido e identificando o sujeito passivo, para que assim, possa ocorrer a cobrança do tributo ou da penalidade pecuniária.
Disponível em: https://allanmunhozgomes.jusbrasil.com.br/artigos/536248506/o-lancamento-tributario-e-suas-modalidades#:~:text=O%20lan%C3%A7amento%20tribut%C3%A1rio%20est%C3%A1%20previsto,a%20cobran%C3%A7a%20do%20tributo%20ou
Nos termos da Lei n° 188/1994 (Código Tributário do Município de Belmonte), assinale a alternativa CORRETA:
O Poder Executivo Estadual, definirá os modelos de livros, notas ficais e demais documentos a serem obrigatoriamente utilizados pelo contribuinte, devendo a escrituração fiscal ser mantida em cada um dos seus estabelecimentos ou, na falta destes, no seu domicílio.
Mensalmente, no exercício a que corresponde o tributo, quando o serviço for prestado sob a forma de trabalho pessoal do próprio contribuinte ou pelas sociedades previstas nesta Lei.
Sendo insatisfatórios os meios normais de fiscalização, a Fazenda Municipal poder a exibir a adoção de instrumentos ou documentos especiais e necessárias à perfeita apuração dos serviços prestados, da receita auferida e do imposto devido.
Os contribuintes do Imposto, caracterizados como Empresa, ficam desobrigados a manter em uso escrita fiscal destinada ao registro dos serviços prestados, ainda que não tributáveis.
Em consonância com o a Lei nº 5.172 de 1966, que institui normas gerais de direito tributário, é INCORRETO afirmar ser hipótese em que o crédito tributário será suspenso.
Os recursos, nos termos das leis reguladoras do processo tributário administrativo.
A concessão de medida liminar, em outras espécies de ação judicial, salvo em tutela antecipada.
As reclamações, nos termos das leis reguladoras do processo tributário administrativo.
A concessão de medida liminar em mandado de segurança.
Odorico foi notificado que havia contra ele crédito tributário exigível e que deveria tomar uma das medidas legalmente cabíveis. Procurando seu advogado, este o informou de algumas das providências que poderia tomar para que fosse suspensa a exigibilidade do crédito tributário. Assinale, dentre as sugestões do advogado, a única que está integralmente correta de acordo com a lei:
“Caso o senhor realmente queira impetrar mandado de segurança, a medida liminar concedida nele suspenderá a exigibilidade do crédito tributário”.
“Infelizmente, outras ações judiciais não tem o poder de suspender a exigibilidade de crédito tributário, ainda que seja concedida medida liminar ou tutela antecipada”.
“A vantagem do parcelamento é que em vez de suspender, ele já extingue o crédito tributário.
“Não se preocupe, pois uma vez suspensa a exigibilidade do crédito, você estará dispensado das obrigações acessórias, já que estas não fazem sentido sem aquela”.
“Uma boa possibilidade é o senhor fazer um parcelamento, pois, se não houver alguma lei dizendo o contrário, a incidência de juros e multas será excluída por ele”.
De acordo com o Código Tributário Nacional, assinale a alternativa CORRETA.
O crédito tributário decorre da obrigação acessória e tem a mesma natureza desta.
As circunstâncias que modificam o crédito tributário, sua extensão ou seus efeitos, ou as garantias ou os privilégios a ele atribuídos, ou que excluem sua exigibilidade afetam a obrigação tributária que lhe deu origem.
A responsabilidade é excluída pela denúncia espontânea da infração, acompanhada, se for o caso, do pagamento do tributo devido e dos juros de mora, ou do depósito da importância arbitrada pela autoridade administrativa, quando o montante do tributo dependa de apuração.
Em regra, a responsabilidade por infrações da legislação tributária depende da intenção do agente ou do responsável e da efetividade, natureza e extensão dos efeitos do ato.
A exclusão do crédito tributário desonera o contribuinte do cumprimento das obrigações acessórias dependentes da obrigação principal cujo crédito seja excluído.
Certo
Errado
Considere que um contribuinte, devedor de crédito tributário inscrito em dívida ativa, tenha aderido a um programa de parcelamento e que, preenchidos todos os requisitos legais, tenha efetuado o pagamento da primeira parcela do programa. Nesse caso,
o crédito tributário será parcialmente compensado.
a inscrição do crédito tributário na dívida ativa será cancelada.
o crédito tributário será integralmente extinto.
a exigibilidade do crédito tributário será suspensa.
o crédito tributário será excluído da dívida ativa.
De acordo com o Código Tributário Nacional, avalie as afirmativas sobre a exclusão do crédito tributário:
I.A ________ abrange exclusivamente as infrações cometidas anteriormente à vigência da lei que a concede, não se aplicando aos atos qualificados em lei como crimes ou contravenções e aos que, mesmo sem essa qualificação, sejam praticados com dolo, fraude ou simulação pelo sujeito passivo ou por terceiro em benefício daquele.
II.A ________ pode ser restrita a determinada região do território da entidade tributante, em função de condições a ela peculiares.
III.Salvo disposição de lei em contrário, a ________ não é extensiva às taxas e às contribuições de melhoria.
IV.A ________ pode ser concedida, limitadamente, às infrações da legislação relativa a determinado tributo.
V.A ________, ainda quando prevista em contrato, é sempre decorrente de lei que especifique as condições e requisitos exigidos para a sua concessão, os tributos a que se aplica e, sendo caso, o prazo de sua duração.
Analise a alternativa que preenche respectivamente as lacunas:
I - isenção; II - anistia; III - isenção; IV - isenção; V - anistia.
I - anistia; II - isenção; III - isenção; IV - anistia; V - isenção.
I - isenção; II - anistia; III - anistia; IV - anistia; V - isenção.
I - isenção; II - anistia; III - isenção; IV - isenção; V - isenção.
I - anistia; II - isenção; III - anistia; IV - isenção; V - anistia.
Um agente fiscal, rotineiramente, participa de atividades de lançamento fiscal, gerando créditos tributários.
Nos termos do Código Tributário Nacional, a atividade administrativa de lançamento é vinculada e obrigatória, sob pena de responsabilidade
civil
criminal
funcional
integral
objetiva
Sobre a suspensão, extinção e exclusão do crédito tributário, analise as afirmativas a seguir:
I. A anistia é causa de exclusão do crédito tributário.
II. A transação e a remissão extinguem o crédito tributário.
III. A moratória suspende a exigibilidade do crédito tributário.
Assinale:
se apenas a afirmativa I estiver correta.
se apenas as afirmativas I e II estiverem corretas.
se apenas as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Considere o seguinte fluxograma sobre o crédito tributário e a obrigação tributária:
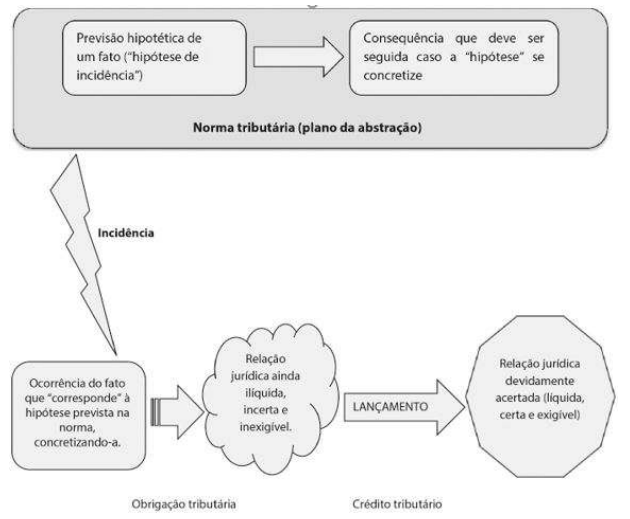
(fonte: MACHADO SEGUNDO, Hugo De Brito. Manual de Direito Tributário. Grupo GEN, 2019. E-book, p. 127).
Considerando as disposições do Código Tributário Nacional sobre a obrigação e o crédito tributário, assinale a alternativa correta:
O objetivo das obrigações tributárias de fazer ou tolerar (como, por exemplo, emitir notas fiscais, escriturar operações, elaborar declarações etc.) é possibilitar o controle, pelo Poder Público, sobre a arrecadação e a fiscalização dos tributos. Essas obrigações principais, pelo simples fato da sua inobservância, convertem-se em obrigações secundárias em favor do Fisco relativamente à penalidade pecuniária imposta.
A obrigação tributária principal pode ser uma obrigação de dar dinheiro, pagar, de fazer, não fazer ou tolerar (emitir notas fiscais, escriturar operações, elaborar declarações etc.), sendo que a obrigação acessória é a multa decorrente do descumprimento da obrigação tributária principal. Ambas são constituídas pelo lançamento tributário.
As obrigações tributárias podem ser principais ou acessórias. Considerando a divisão que o Código Tributário Nacional estabelece entre obrigação tributária e crédito tributário, não se pode dizer que, em face tão somente do surgimento da obrigação, o Fisco possa desde logo receber o tributo (ou a multa) correspondente. Será necessário efetuar, ainda, o lançamento.
A obrigação tributária acessória, ou seja, a multa pecuniária que advém do descumprimento da obrigação tributária principal somente pode ser cobrada após o procedimento do lançamento, que constitui o crédito tributário. Antes dele, a obrigação tributária é ainda ilíquida e não exigível. É por meio do lançamento que se submete a obrigação a um acertamento, surgindo, então, o crédito tributário.
A obrigação acessória, ou seja, a multa pecuniária que advém do descumprimento da obrigação tributária principal nunca perderá sua natureza acessória e poderá ser executada mediante o procedimento da Execução Fiscal, após o procedimento do lançamento tributário.
A sociedade empresária Comércio de Roupas ABC Ltda. deixou passar o prazo para a interposição dos embargos à execução em ação de execução fiscal ajuizada em agosto de 2021, relativa à cobrança de PIS e COFINS do período de janeiro a março do ano de 2010 não declarados nem pagos, objetos de lançamentos de ofício ocorridos em dezembro de 2014 e não impugnados.
Sabendo que a sociedade pretende apresentar uma Exceção de Pré-Executividade visando a afastar a exigibilidade e extinguir a ação de cobrança, seu advogado, como argumento cabível para esta defesa, poderá requerer
o arrolamento de testemunhas (ex-funcionários) para comprovar que não teria havido vendas no período alegado como fato gerador.
a realização de perícia contábil dos seus livros fiscais para comprovar que não teria havido faturamento no período alegado como fato gerador.
o reconhecimento da prescrição do crédito tributário apenas pela análise dos prazos de lançamento e cobrança judicial.
a juntada da declaração de imposto sobre a renda da pessoa jurídica e a escrituração contábil do exercício fiscal do período alegado como fato gerador para comprovar que a sociedade empresarial teria tido prejuízo e, por isso, não teria ocorrido o fato gerador das contribuições sociais objeto da cobrança.
O Lançamento Tributário é atividade privativa da autoridade administrativa do Município. Para que seja realizado, são necessários alguns requisitos, como a ocorrência do fato gerador, a identificação do sujeito passivo, o enquadramento na legislação e o valor da operação. Analise as afirmativas abaixo que tratam do lançamento tributário:
I - O fato gerador de uma operação tributável ocorreu no mês de maio/2022 e a alíquota deste tributo tenha sido elevada no mês de junho/2022. Supondo que o lançamento ocorreu no mês de novembro/2022, a alíquota que deve ser utilizada é aquela vigente na data da ocorrência do fato gerador.
II - A modalidade de lançamento em que o Contribuinte antecipa o pagamento do tributo, sem análise prévia da autoridade, é denominada por homologação.
III - Quando o sujeito passivo apresenta uma declaração e ela serve como base para a autoridade efetivar o lançamento, será classificado na modalidade lançamento por confirmação.
IV - O Lançamento do Imposto sobre a Propriedade Predial e Territorial Urbana em que a autoridade verifica as informações constantes no cadastro e realiza o lançamento é chamado de lançamento de ofício.
Estão corretas:
Somente as afirmativas I, II e III.
Somente as afirmativas I, II e IV.
Somente as afirmativas I, III e IV.
Somente as afirmativas II, III e IV.
Todas as afirmativas.
Eventual interrupção da prescrição em relação a uma das empresas poderá favorecer a outra, mas nunca prejudicá-la.
Certo
Errado
É sabido que crédito tributário é “a prestação em moeda ou outro valor nela se possa exprimir, que o sujeito ativo da obrigação tributária (União, Estados, Distrito Federal e Municípios) tem o direito de exigir do sujeito passivo direto ou indireto (contribuinte, responsável ou terceiro)”. Sabendo disto, é correto afirmar que:
Tem como característica que somente se modifica ou extingue, ou tem sua exigibilidade suspensa ou excluída, nos casos previstos nesta Lei, fora dos quais não podem ser dispensadas, sob pena de responsabilidade funcional na forma da lei, a sua efetivação ou as respectivas garantias.
Está previsto na nossa Constituição Federal.
A prescrição para sua cobrança se dá no prazo de 05(cinco) anos a contar de seu lançamento.
A suspensão desse crédito pode ser dada pela remissão do crédito.
Analise as assertivas abaixo referente ao crédito tributário:
I - A modificação introduzida, de ofício ou em consequência de decisão administrativa ou judicial, nos critérios jurídicos adotados pela autoridade administrativa no exercício do lançamento somente pode ser efetivada, em relação a um mesmo sujeito passivo, quanto a fato gerador ocorrido posteriormente à sua introdução.
II - Quando o cálculo do tributo tenha por base, ou tome em consideração, o valor ou o preço de bens, direitos, serviços ou atos jurídicos, a autoridade lançadora, mediante processo regular, arbitrará aquele valor ou preço, sempre que sejam omissos ou não mereçam fé as declarações ou os esclarecimentos prestados, ou os documentos expedidos pelo sujeito passivo ou pelo terceiro legalmente obrigado, ressalvada, em caso de contestação, avaliação contraditória, administrativa ou judicial.
III - Se a lei não fixar prazo a homologação, será ele de 3 anos, a contar da ocorrência do fato gerador; expirado esse prazo sem que a Fazenda Pública se tenha pronunciado, considera-se homologado o lançamento e definitivamente extinto o crédito, salvo se comprovada a ocorrência de dolo, fraude ou simulação.
somente as assertivas I e II estão corretas
somente as assertivas I e III estão corretas
somente as assertivas II e III estão corretas
todas as assertivas estão corretas
Está sujeito(a) à lei em sentido estrito em matéria tributária:
a modificação do prazo de vencimento de tributos.
a concessão condicionada de desconto pela antecipação do pagamento de tributo.
o estabelecimento de obrigações acessórias em geral.
a regulamentação, observado o Código Tributário Nacional, dos poderes das autoridades administrativas em matéria de fiscalização tributária.
o estabelecimento de hipóteses de exclusão, suspensão e extinção de créditos tributários.



