







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Entre as mudanças previstas na PEC da reforma tributária, que tramita atualmente pelo Senado Federal, destaca‑se a
substituição de cinco tributos sobre o consumo por três.
cobrança dos tributos sobre bens e serviços nas exportações.
adoção do princípio de destino na aquisição de insumos destinados à produção.
adoção de alíquota única para todos os produtos e serviços produzidos na mesma localidade.
aplicação de alíquotas sobre serviços menores que as relativas a mercadorias.
Tributos são pagamentos obrigatórios à União, Estados e Municípios baseados em um fato gerador, como a comercialização de um produto ou a contratação de um serviço. Nesse linear, marque a opção que não corresponde às modalidades de tributos previstas na Constituição Federa:
empréstimos compulsórios;
contribuições especiais;
empréstimos consignados;
contribuições de melhoria.
Considerando-se as disposições da Constituição Federal e do Código Tributário Nacional, associe corretamente as espécies tributárias às respectivas características.
ESPÉCIES TRIBUTÁRIAS
1 - Taxa
2 - Imposto
3 - Contribuição de melhoria
4 - Empréstimo compulsórios
5 - Contribuição especial
CARACTERÍSTICAS
( ) Tributo instituído para fazer face ao custo de obras públicas das quais decorra valorização imobiliária.
( ) A União, mediante lei complementar, poderá instituí-lo (a) no caso de investimento público de caráter urgente e de relevante interesse nacional.
( ) Tributo que tem como limite total a despesa realizada e como limite individual o acréscimo de valor que da obra resultar para cada imóvel beneficiado.
( ) Tributo que tem como fato gerador a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.
( ) A União, mediante lei complementar, poderá instituí-lo (a) para atender a despesas extraordinárias, decorrentes de calamidade pública, de guerra externa ou sua iminência.
( ) É cobrado (a) pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios, no âmbito de suas respectivas atribuições, e tem como fato gerador o exercício regular do poder de polícia.
( ) Dentre as suas espécies, tem-se a (o) incidente sobre a folha de salários, a (o) sobre a receita do concurso de prognósticos, a (o) de intervenção no domínio econômico e a (o) para o custeio do serviço de iluminação pública.
( ) A União tem competência para a instituição de nove espécies: importação, exportação, renda e proventos, produtos industrializados, território rural, operações financeiras, grandes fortunas, residual e extraordinário de guerra.
A sequência correta dessa associação é
3, 1, 2, 1, 4, 2, 5, 3.
3, 4, 3, 1, 4, 1, 5, 2.
2, 1, 5, 3, 2, 1, 4, 3.
3, 4, 3, 2, 5, 3, 2, 1.
1, 4, 3, 1, 4, 5, 1, 2.
Acerca da disciplina constitucional do Imposto Estadual sobre a Propriedade de Veículos Automotores (IPVA), analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) O IPVA terá alíquotas máximas fixadas pelo Senado Federal.
( ) O IPVA não poderá ter alíquotas diferenciadas em função do tipo e da utilização do veículo.
( ) A fixação da base de cálculo do IPVA não se submete ao princípio da anterioridade nonagesimal.
As afirmativas são, na ordem apresentada, respectivamente,
V – V – V.
V – V – F.
F – V – V.
F – F – V.
F – F – F.
A doutrina classifica os tributos de diversas formas, adotando classificações tri-, quadri- ou até pentapartidas das espécies tributárias. Nos termos da Lei nº 5.172/1966 — Código Tributário Nacional, sobre as espécies tributárias nele previstas, analisar os itens abaixo:
I. Impostos.
II. Contribuições de intervenção no domínio econômico.
III. Taxas.
IV. Contribuições de melhoria.
Estão CORRETOS:
Somente os itens I e II.
Somente os itens I e III.
Somente os itens I, III e IV.
Somente os itens II, III e IV.
O Artigo 5º do CTN dispõe apenas três espécies tributárias, são elas:
Impostos, Taxas, Empréstimo e Contribuições de melhoria.
Empréstimo, Contribuições Sociais e Contribuições de melhoria.
Impostos, Taxas, Empréstimo, Contribuições Sociais e Contribuições de melhoria.
Impostos, Taxas e Contribuições de melhoria.
Contribuições Sociais e Contribuições de melhoria.
Os serviços públicos, a fim de justificarem a cobrança da espécie tributária denominada taxa, de acordo com o que dispõe o Código Tributário Nacional, consideram-se
utilizados potencialmente pelo contribuinte, quando, sendo de utilização compulsória, sejam postos à sua disposição mediante atividade administrativa em efetivo funcionamento.
utilizados potencialmente pelo contribuinte, quando por ele usufruídos a qualquer título.
utilizados efetivamente pelo contribuinte, quando, sendo de utilização compulsória, sejam postos à sua disposição mediante atividade administrativa em efetivo funcionamento.
divisíveis, quando possam ser destacados em unidades autônomas de intervenção, de utilidade ou de necessidades pública.
específicos, quando suscetíveis de utilização, separadamente, por parte de cada um dos usuários.
Considere as descrições abaixo e identifique qual espécie tributária cada uma representa, conforme a legislação tributária brasileira:
I.Cobrança realizada por uma prefeitura municipal em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis prestados ao contribuinte ou postos à sua disposição.
II.Tributo cuja obrigação tem como fato gerador uma situação independente de qualquer atividade estatal específica, relacionado com a capacidade contributiva do cidadão.
III.Cobrança vinculada a uma melhoria realizada pela prefeitura que resulta em valorização imobiliária, sendo limitada ao custo da obra e à valorização do imóvel.
IV.Tributo cujo produto da arrecadação é vinculado a uma finalidade específica, como a contribuição para o custeio do serviço de iluminação pública.
Com base nessas descrições, selecione a alternativa que apresenta a classificação correta para cada item:
I - Contribuição Especial, II - Taxa, III - Imposto, IV Contribuição de Melhoria.
I - Taxa, II - Imposto, III - Contribuição de Melhoria, IV - Contribuição Especial.
I - Contribuição de Melhoria, II - Contribuição Especial, III - Imposto, IV - Taxa.
I - Imposto, II - Taxa, III - Contribuição Especial, IV Contribuição de Melhoria.
De acordo com o CTN, assinale a alternativa correta.
É pressuposto para incidência do IPTU que a área urbanizável ou de expansão urbana apresente os melhoramentos indicados na lei.
Salvo disposição em contrário, os efeitos das decisões administrativas, a que a lei atribua eficácia normativa, entram em vigor na data de sua publicação.
As taxas podem ser calculadas em função do lucro líquido das empresas.
A imunidade incidente sobre jornais e periódicos tem caráter subjetivo.
A espécie de tributo na classificação da receita orçamentária que tem como fato gerador valorização imobiliária que decorra de obras públicas é a receita corrente de
contribuição de melhoria.
taxa pela prestação de serviços.
taxa de exercício do poder de polícia.
impostos.
contribuição social.
Em relação ao Sistema Tributário Brasileiro, analise as seguintes assertivas:
I. As taxas não poderão ter base de cálculo própria de impostos.
II. Contribuição de melhoria, decorrente de obras públicas, é um tributo.
III. Cabe à lei ordinária dispor sobre conflitos de competência.
IV. Obrigação, lançamento, crédito, prescrição e decadência tributários podem ser regulados por decreto.
Quais estão corretas?
Apenas I e II.
Apenas I e III.
Apenas II e IV.
Apenas I, II e III.
I, II, III e IV.
Observado o Código Tributário Nacional, que dispõe sobre o Sistema Tributário Nacional e institui normas gerais de direito tributário aplicáveis à União, Estados e Municípios, analise as assertivas e responda.
I – Impostos.
II – Taxas.
III – Contribuição de Melhoria.
Assinale a alternativa que indique todas as assertivas que são tributos.
I, II e III.
I.
II.
I e III.
Trata-se de uma categoria de tributo em que o fato gerador não está vinculado a qualquer contraprestação específica por parte do Estado em benefício do contribuinte. Em outras palavras, a obrigação do contribuinte de efetuar o pagamento ao ente estatal não decorre de nenhuma vantagem recebida ou disponibilizada para sua utilização. O enunciado está a se referir:
às Custas.
aos Emolumentos.
às Contribuições Parafiscais.
ao Imposto.
à Contribuição de Melhoria.
De acordo com Súmula do Supremo Tribunal Federal, é constitucional a
adoção, no cálculo do valor de taxa, de um ou mais elementos da base de cálculo própria de determinado imposto, desde que não haja integral identidade entre uma base e outra.
incidência do imposto sobre Serviços de Qualquer Natureza – ISS sobre operações de locação de bens móveis.
exigência de depósito prévio como requisito de admissibilidade de ação judicial na qual se pretenda discutir a exigibilidade de crédito tributário.
exigência de que o serviço de iluminação pública seja remunerado mediante taxa.
lei que estabelece alíquotas progressivas para o imposto de transmissão intervivos de bens imóveis – ITBI com base no valor venal do imóvel.
No que tange às tarifas, ou preços públicos, é correto afirmar que
o fundamento de cobrança das tarifas confunde-se com o das taxas de prestação de serviços.
a tarifa decorre de uma relação contratual, revestida de natureza jurídica de Direito Privado.
a compulsoriedade de cobrança é uma de suas principais características, e sua inadimplência ocasiona a inscrição em dívida ativa tributária.
decorrem de Lei e estão enquadradas na definição legal de tributo.
Sobre as espécies tributárias, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
.
(_) O Imposto pode ser instituído pela União, pelos Estados, pelo Distrito Federal e pelos Municípios.
(_) Os empréstimos compulsórios são instituídos pela União, pelos Estados e pelo Distrito Federal.
(_) A contribuição de intervenção no domínio econômico é decorrente de obra pública, instituído pela União ou pelo Estado.
C - C - C.
C - C - E.
C - E - E.
E - C - C.
E - E - C.
Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada, considerando a assertiva, assinale a alternativa correta.
Os tributos são exclusivamente impostos e taxas;
Os tributos são exclusivamente impostos e contribuições de melhoria;
Os tributos são impostos, taxas e contribuições de melhoria;
Os impostos são os únicos tributos existentes, de acordo com o Código Tributário Nacional;
Nenhuma das alternativas anteriores está correta.
Ainda que auferidos por particulares, os emolumentos pagos aos cartórios extrajudiciais constituem tributo da espécie taxa, conforme decisão do STF.
Certo
Errado
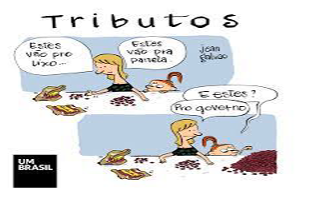
Fonte:
https://www.facebook.com/canalumbrasil/
posts/2821146774578112/,%202021
Analise a imagem apresentada e assinale a opção correta:
Taxa, imposto e tarifa são sinônimos.
A IOF (Imposto sobre Operações Financeiras): incide sobre as pessoas físicas e jurídicas que realizarem operações de crédito, câmbio e seguro ou afins e são um exemplo de taxa.
Taxa não é o mesmo que imposto porque ao pagarmos uma taxa estamos pagando por serviços públicos específicos.
O Licenciamento Anual de Veículo art. 130º da Lei 9.503 de 1997 é uma contribuição de melhoria.
O Imposto sobre a Propriedade de Veículos Automotores (IPVA) é um tributo de competência dos Estados e do Distrito Federal. Sendo que a forma de repartição das receitas tributárias obedece às regras constitucionais, marque a alternativa que indica corretamente como é realizada a repartição da receita do IPVA entre os diferentes entes federativos brasileiros.
Caberá ao Município 50% (cinquenta por cento) das receitas do valor do IPVA arrecadado sobre a propriedade de veículo registrado, matriculado ou licenciado em seu território.
Caberá ao Município receber 60% (sessenta por cento) do valor do IPVA arrecadado sobre a propriedade de veículo registrado, matriculado ou licenciado em seu território.
Caberá ao Estado receber 25% (vinte e cinco por cento) do valor do IPVA arrecadado sobre a propriedade de veículo registrado, matriculado ou licenciado em seu território.
Caberá ao Município receber 30% (trinta por cento) do valor do IPVA arrecadado sobre a propriedade de veículo registrado, matriculado ou licenciado em seu território.
Caberá à União receber 10% (dez por cento) do valor do IPVA arrecadado sobre a propriedade de veículo registrado, matriculado ou licenciado em todo o território nacional.



