







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Entre as opções abaixo, assinale a que, segundo as normas previstas no Regulamento dos Procedimentos e do Processo Administrativo Tributário, não consta como requisito do Auto de Infração.
Considerando as disposições relativas aos procedimentos e ao processo administrativo tributário, assinale a assertiva correta.
Uma vez vinculado a processo administrativo em curso, é vedado o levantamento do depósito ou sua conversão em renda antes do término do respectivo processo administrativo.
Compete ao Conselho de Recursos Fiscais apreciar os recursos interpostos das soluções de consulta.
É assegurado ao contribuinte requerer retificação da Guia Informativa Mensal do ICMS – GIM e do Informativo Fiscal, sendo definitivo o despacho da autoridade que indeferi-lo.
De decisão proferida pela Câmara de Julgamento é admissível, com efeito suspensivo, o seguinte recurso:
especial;
agravo;
embargos;
estrito;
de revista.
O contribuinte ou representante legal, uma vez intimado do Auto de Infração, concernente a parcela mensal do imposto fixado através do regime de estimativa, poderá apresentar defesa administrativa, na forma de impugnação, no prazo de:
5 dias;
10 dias;
15 dias;
20 dias;
30 dias.
Assinale a assertiva que, de acordo com as normas que regem os procedimentos e o processo administrativo- tributários, seja verdadeira.
O auto de infração deve ser lavrado em quatro vias, devendo a primeira via ser entregue no prazo de 48 horas à repartição processante, com suas páginas numeradas e rubricadas pelo auditor autuante.
É vedado o reexame de matéria contida em período já abrangido por fiscalização anterior, exceto nos casos de procedimentos relacionados com auditoria e correição ou se se tratar de investigações para atendimento de requisições do Ministério Público e dos Poderes Legislativo e Judiciário.
Sempre que forem realizadas perícias, vistorias, avaliações ou arbitramentos, as despesas decorrentes serão custeadas pelo autuado.
A autoridade julgadora pode indeferir a solicitação de perícia se considerá-la meramente protelatória.
O procedimento tributário-administrativo de apuração das infrações à legislação tributária, considera-se iniciado com a lavratura do Auto de Infração e Notificação Fiscal, que deverá ser entregue a registro no prazo de:
24 horas;
48 horas;
72 horas;
96 horas;
120 horas.
Considerando as disposições relativas aos procedimentos e ao processo administrativo tributário, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que indica a seqüência correta.
( ) Em caso de pessoa jurídica, a intimação pessoal do contribuinte pode ser feita a quem o represente na forma da lei, do contrato ou dos estatutos, ou na pessoa de qualquer de seus sócios, no endereço de sua residência ou domicílio tributário, ficando a escolha a critério do Auditor-Fiscal do Tesouro Estadual.
( ) Se a intimação for feita por via eletrônica, deve ser juntada aos autos prova de sua expedição.
( ) Considera-se não efetivada a intimação por via postal quando do respectivo AR não constar a data do recebimento.
( ) A inexistência de prova de intimação válida acarreta nulidade insanável de todo o processo.
Considerando as disposições relativas aos procedimentos e ao processo administrativo tributário, assinale as proposições abaixo com F para falsa e com V para verdadeira e, a seguir, assinale a opção que indica a seqüência correta.
( ) Tendo em vista o direito de livre acesso ao Judiciário, previsto no art. 5º, inciso LIV, da Constituição da República Federativa do Brasil (garantia constitucional à prestação jurisdicional), a proposição de ação judicial relativa à matéria objeto de processo administrativo tributário em curso não acarreta nenhuma conseqüência em relação ao processo administrativo.
( ) O pedido de parcelamento do crédito tributário antes de findo o processo caracteriza a desistência do litígio na esfera administrativa.
( ) Somente em caráter excepcional será concedida vista dos autos às partes interessadas, se esses se encontrarem nos órgãos julgadores.
( ) Para intervir no processo administrativo tributário, o contribuinte, se pessoa jurídica, deve ser representado por advogado constituído, devendo a procuração ser anexada aos autos.
Certa decisão definitiva proferida em processo administrativo tributário foi reapreciada pelo Poder Judiciário. Nessa situação, a reapreciação do ato pode ter sido provocada por um contribuinte mas nunca pela administração pública.
O débito poderá ser inscrito em dívida ativa, viabilizando a execução fiscal, após a notificação do lançamento ao sujeito passivo, ainda que haja apresentação de recurso administrativo.
Certo
Errado
Considerando as disposições relativas ao processo administrativo tributário, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que indica a seqüência correta
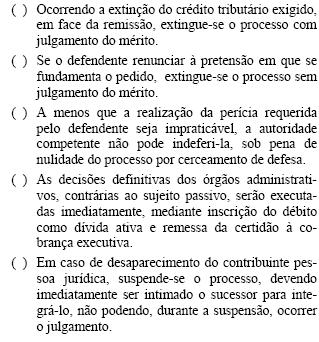
F, F, F, F, V
F, V, V, F, V
V, V, F, V, F
V, F, V, V, F
F, V, F, V, V
Considerando as disposições relativas ao processo administrativo tributário, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que indica a seqüência correta:
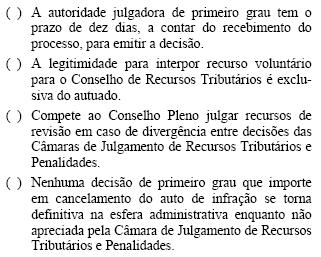
F, F, V, V
V, V, V, V
V, F, V, V
F, V, F, F
V, F, V, F
Movida a execução contra a sociedade comercial e penhoradas suas ações, incumbe ao oficial de justiça comunicar tal fato à Bolsa de Valores, sendo essa comunicação suficiente para as anotações da penhora, independentemente de determinação do juiz.
Marque com V a assertiva verdadeira e com F a falsa, assinalando em seguida a opção correspondente.
( ) A fim de evitar discrepâncias em relação às regras, prazos, denominações dos órgãos julgadores, recursos e instâncias administrativas, os Estados e os Municípios, no Brasil, não possuem competência para legislar sobre processo administrativo tributário.
( ) No processo administrativo tributário, são assegurados aos indivíduos – contribuintes e responsáveis tributários – o contraditório e a ampla defesa.
( ) Para o contribuinte propor ação judicial contra a Fazenda Pública, é necessário o prévio esgotamento das vias administrativas.
( ) Na pendência de consulta legitimamente formulada pelo devedor, ocorre a suspensão do curso do prazo para o pagamento do tributo.
V, V, V, V
F, V, F, V
V, F, V, F
F, V, V, F
F, F, F, F
Os atos contrários à legislação tributária do estado de Alagoas serão apurados por meio de processo administrativo fiscal, instaurado na Agência de Fazenda Estadual da jurisdição fiscal do contribuinte.
Com referência à propositura pelo contribuinte de ação judicial relativa à mesma matéria objeto do litígio administrativo, é correto afirmar que:
não afeta o trâmite da impugnação ou do recurso interposto na esfera administrativa
importa desistência da impugnação ou do recurso interposto na esfera administrativa
implica a suspensão do processo administrativo até o trânsito em julgado da decisão prolatada na ação judicial
implica a suspensão da impugnação, mas não afeta o trâmite do recurso interposto na esfera administrativa
O processo administrativo tributário não compreende:
Impugnação de lançamento de crédito tributário e de aplicação de penalidade.
Impugnação de despacho denegatório de pedido de restituição, ressarcimento, compensação, isenção e de outros benefícios fiscais.
Impugnação de deferimento de pedido de retificação da Guia Informativa Mensal do ICMS - GIM e Informativo Fiscal - IF.
Recurso voluntário de decisão proferida em primeira instância.
Assinale, a seguir, a opção em que não há uma correspondência entre o princípio enunciado e sua influência no processo administrativo tributário.
Livre convencimento- O julgador não está adstrito à conclusão apresentada como resultado da diligência solicitada, podendo dele divergir, desde que fundamentadamente.
Contraditório e ampla defesa- Se no curso do processo ocorrer alteração da fundamentação legal, devolve-se ao sujeito passivo o prazo para impugnação.
Legalidade- O julgador age apenas quando provocado pelas partes e no limite dos seus pedidos.
Oficialidade- Iniciado o processo, compete à própria administração impulsioná-lo até sua conclusão, diligenciando no sentido de reunir o conhecimento dos atos necessários ao seu deslinde.
Verdade material- A autoridade julgadora tem o direito e o dever de carrear para o expediente todos os dados, informações, documentos a respeito da matéria tratada, sem estar jungida aos aspectos considerados pelos sujeitos.
Considerando as normas e princípios que regem o processo administrativo tributário, assinale as afirmativas abaixo com F para falsa e V para verdadeira e, a seguir, marque a opção que contém a seqüência correta.
( ) Havendo divergência de entendimento jurisprudencial entre Câmaras de Julgamento ou entre Juntas e Recursos, compete ao Pleno do Conselho de Recursos da Previdência Social dirimir as divergências e uniformizar o entendimento.
( ) As decisões das Câmaras de Julgamento do Conselho de Recursos da Previdência Social serão por maioria de votos, exceto quando presente o quórum mínimo, situação em que a decisão tem de ser por unanimidade de votos.
( ) No Conselho de Recursos da Previdência Social deve ser observada a ordem cronológica de entrada na Junta ou Câmara, tanto para a distribuição dos recursos protocolados como para sua colocação em pauta de julgamento.
( ) Os recursos que não indiquem, com precisão, a norma tida como infringida ou a divergência alegada não serão admitidos pelas Câmaras de Julgamento do Conselho de Recursos da Previdência Social.
F, V, V, F
F, F, F, V
V, F, F, V
V, V, F, F
F, F, V, V



