







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É vedado à lei de diretrizes orçamentárias prever a indisponibilidade de determinadas dotações orçamentárias para a limitação de despesas, diante da hipótese de a realização da receita não comportar o cumprimento das metas de resultado primário ou nominal.
Certo
Errado
Um dos pilares da boa política fiscal é o planejamento por meio da especificação de metas. Nos termos da LRF, se verificado que a realização da receita poderá não comportar o cumprimento das metas de resultado nominal ou primário, deverão ser adotadas medidas relacionadas
ao congelamento das contas públicas.
à flexibilização dos limites constitucionais para saúde e educação.
à flexibilização das regras para realização de operação de crédito.
à limitação de empenho e de movimentação financeira.
à utilização de recursos dos fundos de previdência.
A Lei Complementar nº 101, de 04 de maio de 2000, em seu artigo 9º, estabelece que:
“Se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos _____ dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela lei de diretrizes orçamentárias.”.
A alternativa que preenche de forma correta o trecho da lei destacado anteriormente é:
dez.
quinze.
trinta.
sessenta.
noventa.
Sobre o mecanismo de limitação de empenho previsto na Lei Complementar N.º 101/2000, assinale a alternativa INCORRETA.
O mecanismo de limitação de empenho determina a obrigatoriedade de verificar, bimestralmente, se a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.
As despesas destinadas ao pagamento do serviço da dívida não são objeto de limitação.
A limitação de empenho se aplicará, principalmente, sobre as despesas de caráter obrigatório.
Os critérios e forma de limitação de empenho devem constar na Lei de Diretrizes Orçamentárias.
A limitação de empenho fica dispensada no caso de calamidade pública, estado de defesa ou estado de sítio.
Quanto à responsabilidade fiscal, prevista na Lei Complementar n 101/00, é correto afirmar que
o Banco Central do Brasil verificará o cumprimento dos limites e condições relativos à realização de operações de crédito de cada ente da Federação, inclusive das empresas por ele controladas, direta ou indiretamente.
integrará o projeto de lei orçamentária o anual anexo de metas fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
para fins do cálculo da despesa de pessoal previsto na LC n 101/00, incluem-se todas as despesas relativas a pessoal, o que inclui, também, substituição de mão de obra por terceirização e diárias pagas a servidores.
se a dívida consolidada de um ente da Federação ultrapassar o respectivo limite ao final de um quadrimestre, deverá ser a ele reconduzida até o término dos três anos subseqüentes, reduzindo o excedente em pelo menos 25% no primeiro.
se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no anexo de metas fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela lei de diretrizes orçamentárias.
As despesas destinadas ao pagamento do serviço da dívida não serão objeto de limitação, ainda que não seja conferida a meta de resultado primário estabelecida no anexo de metas fiscais.
Certo
Errado
A limitação de empenho é promovida quando a realização da receita não possibilitar o cumprimento de metas de resultado primário e nominal, e os critérios e formas para o contingenciamento devem ser estabelecidos na Lei Orçamentária Anual.
Com base nos dispositivos constitucionais, a Lei de Responsabilidade Fiscal, NÃO preconiza que:
a instituição, a previsão e a efetiva arrecadação de todos os impostos da competência constitucional do ente da Federação constituem requisitos essenciais da responsabilidade na gestão fiscal
se proíba a realização de operação de crédito entre entes da Federação, inclusive por intermédio de fundo, ainda que sob a forma de novação de dívida contraída anteriormente
em nenhuma hipótese seja objeto de limitação as despesas que constituam obrigações constitucionais e legais do ente, inclusive aquelas destinadas ao pagamento do serviço da dívida
se proíba aos municípios ou estados endividados conseguir financiamento junto a outros entes da federação
Ao final do segundo bimestre do exercício financeiro de 2012, uma determinada prefeitura verificou que pelas receitas arrecadadas não haveria a possibilidade do cumprimento das metas de resultado primário e nominal. Diante desse fato e para o devido cumprimento da Lei de Responsabilidade Fiscal, a prefeitura deveria ter providenciado na ocasião, como medida obrigatória:
solicitar um empréstimo do montante que falta para cumprir a meta de arrecadação
suspender a execução dos contratos em vigor por trinta dias, salvo aqueles referentes a serviços essenciais
realizar limitação de empenho e movimentação financeira
revogar certames licitatórios que ainda não geraram contratos
A principal bandeira da Lei de Responsabilidade Fiscal − LRF foi a imposição de que o administrador público seja um gestor responsável, o que inclui a realização de um planejamento e o acompanhamento da execução orçamentária para que as receitas previstas ocorram. Um Prefeito verificou, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais. Nesse caso, a medida que a LRF impõe é
limitação de empenho e movimentação financeira.
decretação de moratória da dívida pública.
possibilidade de quebra de ordem cronológica de pagamentos.
prorrogação unilateral da data de vencimento das obrigações.
limitação de pagamentos de despesas não relacionadas à folha de pagamento, saúde e educação.
Relativamente à Lei Orçamentária Anual é INCORRETO afirmar:
O resultado do Banco Central do Brasil, apurado após a constituição ou reversão de reservas, constitui receita do Tesouro Nacional, e será transferido até o décimo dia útil subsequente à aprovação dos balanços semestrais.
Até trinta dias após a publicação dos orçamentos, nos termos em que dispuser a lei de diretrizes orçamentárias e observado o disposto na alínea c do inciso I do art. 4o, o Poder Executivo estabelecerá a programação financeira e o cronograma de execução mensal de desembolso.
Os recursos legalmente vinculados a finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, ainda que em exercício diverso daquele em que ocorrer o ingresso.
Somente será objeto de limitação as despesas que constituam obrigações constitucionais e legais do ente, inclusive aquelas destinadas ao pagamento do serviço da dívida.
Com relação aos princípios da Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), assinale a afirmativa INCORRETA.
Se for constatado que, ao final de um bimestre, a realização da receita não permitirá o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela lei de diretrizes orçamentárias.
Segundo a LRF, o montante previsto para as receitas de operações de crédito não poderá ser superior ao das despesas de capital constantes do projeto de lei orçamentária.
O Poder Executivo deve estabelecer a programação financeira e o cronograma de execução mensal de desembolso até trinta dias após a publicação dos orçamentos, nos termos em que dispuser a lei de diretrizes orçamentárias.
A LRF determina que os recursos legalmente vinculados a finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, ainda que em exercício diverso daquele em que ocorrer o ingresso.
É considerada obrigatória de caráter continuado a despesa corrente derivada de ato normativo que fixe para o ente a obrigação legal de sua execução por um período superior a três exercícios.
De acordo com a Lei Complementar 101/2000, marque com V as afirmações verda-deiras e F as falsas.
( ) Constituem requisitos essenciais da res-ponsabilidade na gestão fiscal a institui-ção, previsão e efetiva arrecadação de todos os tributos da competência constitu-cional do ente da federação.
( ) Se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou normal estabeleci-das no Anexo de Metas Fiscais, compete exclusivamente ao Tribunal de Contas (da União, Estadual, dos Municípios, quando for o caso) promover, por ato próprio, nos trinta dias subsequentes, limitação de empenho e movimentação financeira es-pecíficos, segundo os critérios fixados pela lei de diretrizes orçamentárias.
( ) Os recursos legalmente vinculados a fina-lidade específica serão utilizados exclusi-vamente para atender ao objeto de sua vinculação, ainda que em exercício diver-so daquele em que ocorrer o ingresso.
( ) Os recursos legalmente vinculados a fina-lidades genéricas serão utilizados exclusi-vamente para atender a apenas um objeto de vinculação, considerando para tal so-mente o exercício em que ocorrer o in-gresso.
( ) Se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou normal estabeleci-das no Anexo de Metas Fiscais, os Pode-res e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, limitação de empenho e movimentação financeira, se-gundo os critérios fixados pela lei de dire-trizes orçamentárias.
A sequência correta, de cima para baixo, é:
F - V - F - F - V
V - F - F - V - F
F - V - V - F - F
V - V - F - V - V
V - F - V - F - V
A respeito das regras aplicáveis à execução orçamentária e ao cumprimento de metas dispostas na Lei de Responsabilidade Fiscal (LRF), assinale a opção correta.
Se verificado, ao final de um quadrimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultados primário ou nominal estabelecidas no anexo de metas fiscais, os Poderes e o Ministério Público dev erão promover, por ato próprio e nos montantes necessários, limitação de empenho e movimentação financeira.
No caso de restabelecimento da receita prevista, ainda que parcial, a recomposição das dotações cujos empenhos foram limitados deve ser realizada de forma proporcional às reduções efetivadas.
São objetos de limitação as despesas que constituam obrigações constitucionais e legais do ente, inclusive as destinadas ao pagamento do serviço da dívida e as ressalvadas pela lei de diretrizes orçamentárias.
No prazo de noventa dias após o encerramento de cada semestre, a Secretaria do Tesouro Nacional deve apresentar, em reunião conjunta das comissões temáticas pertinentes do Congresso Nacional, avaliação do cumprimento dos objetivos e das metas das políticas monetária, creditícia e cambial.
Até o final dos meses de maio, setembro e fevereiro, os Poderes Executivo, Legislativo e Judiciário deverão demonstrar e avaliar o cumprimento das metas fiscais referentes, respectivamente, a cada quadrimestre.
Se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, o seguinte ato:
Suspensão do gasto.
Limitação do empenho e movimentação financeira.
Abertura de créditos adicionais.
Revisão da meta de resultado primário.
Revisão da meta de resultado nominal.
Relativamente à Lei de Responsabilidade Fiscal, é INCORRETO afirmar:
Considere as seguintes afirmativas:
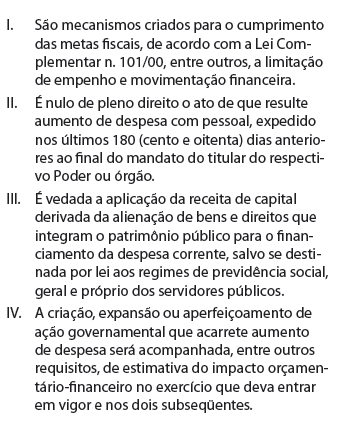
Assinale a alternativa que indica as afirmativas corretas, de acordo com a Lei Complementar no 101/00:



