







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as despesas, abaixo, referentes ao Poder Judiciário de um Estado e ao exercício financeiro de 2014 (valores expressos em reais):
Elemento de Despesa | Valor apurado com base no regime de competência |
Contratação por tempo determinado | 800.000,00 |
Obrigações Patronais | 1.000.000,00 |
Vencimentos e Vantagens Fixas − Pessoal Civil | 4.350.000,00 |
Outras Despesas Variáveis − Pessoal Civil | 550.000,00 |
Outros Serviços de Terceiros − Pessoa Física (referente a conserto de elevadores) | 240.000,00 |
Passagens e Despesas com Locomoção | 125.000,00 |
Indenizações Trabalhistas (indenizações por demissão) | 474.000,00 |
Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 200.000,00 |
A Receita Corrente Líquida do referido Estado no exercício de 2014 foi R$ 120.000.000,00. Sendo assim, com base na Lei de Responsabilidade Fiscal, o Poder Judiciário Estadual, em 2014 e em reais,
ultrapassou o limite máximo de despesa total com pessoal em 174.000,00.
ultrapassou o limite máximo de despesa total com pessoal em 1.580.000,00.
gastou 539.000,00 a mais do que o limite máximo de despesa total com pessoal.
gastou 1.796.000,00 a mais do que o limite prudencial de despesa total com pessoal.
ultrapassou o limite prudencial de despesa total com pessoal em 60.000,00.
O percentual de despesa com pessoal que supere o limite máximo previsto na LRF deve ser eliminado nos dois quadrimestres seguintes àquele em que foi apurado o excesso, sob pena de o estado-membro ficar impedido de receber transferências voluntárias.
Certo
Errado
De acordo com a Lei de Responsabilidade Fiscal, quando a despesa total com pessoal exceder a 95% do limite definido, algumas ações são vedadas ao Poder ou órgão que houver incorrido no excesso.
As opções a seguir apresentam algumas dessas proibições, à exceção de uma. Assinale-a.
Alteração de estrutura de carreira que implique aumento de despesa.
Concessão de vantagem, aumento, reajuste ou adequação de remuneração de servidor na área de construção.
Provimento de cargo público na área de segurança para reposição de servidor aposentado.
Criação de cargo na área de saúde.
Criação de emprego na área de educação.
De acordo com o disposto na Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal – LRF), marque V para as afirmativas verdadeiras e F para as falsas.
( ) A União prestará assistência técnica e cooperação financeira aos municípios para a modernização das respectivas administrações tributária, financeira, patrimonial e previdenciária, com vistas a evitar o cumprimento das normas da LRF.
( ) A verificação do cumprimento dos limites com despesa de pessoal estabelecido na LRF deverá ser verificado ao final de cada quadrimestre.
( ) Acompanharão o Relatório Resumido de Execução Orçamentária (RREO) somente demonstrativos relativos à apuração dos resultados nominais.
( ) Acompanharão o Relatório Resumido de Execução Orçamentária (RREO), demonstrativos relativos à apuração da receita corrente líquida, sua evolução, assim como a previsão de seu desempenho até o final do exercício.
( ) Não acompanharão o Relatório Resumido de Execução Orçamentária (RREO) demonstrativos relativos à apuração de Restos a Pagar.
A sequência está correta em
F, V, F, V, F.
F, F, F, V, F.
F, V, F, F, V.
V, V, F, V, F.
A Lei Questão de Responsabilidade Fiscal (Lei Complementar nº 101/2000) define normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. No que diz respeito ao controle com despesa de pessoal, essa lei estabelece que o provimento de cargo público, a admissão ou contratação para reposição de pessoal decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde e segurança são:
permitidos, desde que a despesa total com pessoal não tenha excedido a 95% do limite estabelecido em lei.
vedados, mesmo que as despesas com pessoal não tenham excedido a 60% do limite estabelecido em lei.
vedados até que as despesas com pessoal sejam reduzidas a 60% do limite estabelecido em lei.
permitidos, mesmo que a despesa total com pessoal tenha excedido a 95% do limite estabelecido em lei.
Na verificação do atendimento dos limites percentuais da receita corrente líquida definidos na Lei de Responsabilidade Fiscal da despesa total com pessoal, em cada período de apuração e em cada ente da Federação, incluem-se as despesas
relativas a incentivos à demissão voluntária.
decorrentes dos encargos sociais e contribuições recolhidas pelo ente público às entidades de previdência.
com inativos, ainda que por intermédio de fundo específico, custeadas por recursos provenientes da arrecadação de contribuições dos segurados.
de indenização por demissão de servidores ou empregados.
com inativos, ainda que por intermédio de fundo específico, custeadas por recursos provenientes das demais receitas diretamente arrecadadas por fundo vinculado a tal finalidade, inclusive o produto da alienação de bens, direitos e ativos, bem como seu superávit financeiro.
A concessão de qualquer vantagem ou aumento de remuneração, a criação de cargos, empregos e funções ou alteração de estrutura de carreiras, bem como a admissão ou contratação de pessoal, a qualquer título, pelos órgãos e entidades da administração direta ou indireta, inclusive fundações instituídas e mantidas pelo poder público, devem observar os seguintes requisitos jurídicos:
I. Existência de prévia dotação orçamentária suficiente para atender às projeções de despesas de pessoal e aos acréscimos delas decorrentes.
II. Existência de prévia autorização específica na lei de diretrizes orçamentária.
III. Observância do limite comprometimento previsto em lei complementar aplicado às despesas com inativos.
IV. Existência de previsão específica no Plano Plurianual.
Assim, verifica-se que estão corretas
I, III e IV, apenas.
I e II, apenas.
II e IV, apenas.
I, II e III, apenas.
I, II, III e IV.
Considere os dados, a seguir, extraídos do sistema contábil de um governo municipal referentes a despesas correntes do Poder Executivo referentes ao exercício financeiro de X1.
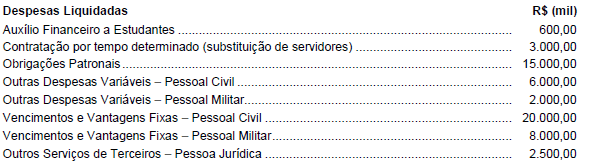
Com base nessas informações e sabendo que a receita corrente líquida do município no exercício de X1 foi R$ (mil) 100.000,00, é correto afirmar que o limite de despesa com pessoal definido pela Lei de Responsabilidade Fiscal
não foi atendido e o poder executivo deve reduzir a despesa em um montante correspondente a 3,1% da Receita Corrente Líquida.
não foi atendido e o poder executivo deve reduzir a despesa em um montante correspondente a 2,5% da Receita Corrente Líquida.
foi atendido, mas o poder executivo não pode criar cargos e funções e alterar a estrutura de carreiras que impliquem aumento de despesa.
foi atendido e a despesa com pessoal pode ser aumentada em um valor correspondente a 3% da Receita Corrente Líquida.
foi atendido e a despesa com pessoal pode ser aumentada em um valor correspondente a 15% da Receita Corrente Líquida.
DE ACORDO COM O ART. 169 DA CONSTITUIÇÃO, COMPETE À LEI COMPLEMENTAR DEFINIR OS LIMITES PARA A DESPESA COM PESSOAL ATIVO E INATIVO DOS ENTES POLÍTICOS. A LEI DE RESPONSABILIDADE FISCAL FIXOU PERCENTUAIS DA RECEITA CORRENTE LÍQUIDA A SEREM OBSERVADOS PELA UNIÃO, ESTADOS E MUNICÍPIOS, NA REALIZAÇÃO DAS SUAS DESPESAS NO TÓPICO PESSOAL. NESSE CONTEXTO, INDIQUE A ALTERNATIVA CORRETA:
do teto estabelecido para despesa com pessoal não se exclui nenhuma parcela;
na hipótese de os limites de despesas de pessoal serem ultrapassados, o ente federado corrigirá o excesso no exercício seguinte, abatendo- se da previsão orçamentária;
a unidade federativa, se extrapolados os limites de despesa de pessoal, fica impedida de contratar operações de crédito, salvo se para refinanciar a dívida ou promover a redução de despesa de pessoal;
extrapolado o limite fixado para despesa de pessoal é facultado ao ente estatal proceder à transferência de recursos de uma categoria de programação para outra, mediante ato da autoridade administrativa.
Se, com o objetivo de aumentar a despesa de pessoal, determinado prefeito municipal assinar um decreto no mês de junho do ano de conclusão de seu mandato, tal ato deve ser considerado regular, de acordo com o que dispõe a LRF.
Considera-se nulo o ato de prefeito que reajustar o vencimento dos servidores municipais em 25%, resultando em aumento de despesa com pessoal, no penúltimo mês de seu mandato.



