







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nos termos das disposições contidas na Lei Complementar nº 101 - LRF, o projeto de lei orçamentária anual será elaborado de forma compatível com o plano plurianu-al, com a lei de diretrizes orçamentárias e com as normas da referida lei, devendo ainda, EXCETO:
Conter todas as despesas relativas à dívida pública, imobiliária ou contratual, e as receitas que as atenderão.
Conter reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida, serão estabelecidos na lei de diretrizes or-çamentárias.
Conter, em anexo, demonstrativo da compatibilidade da programação dos orça-mentos com os objetivos e metas constantes do documento de que trata o § 1º do artigo 4º da LRF.
Vir acompanhado do documento a que se refere o § 6º do artigo 165 da Constitu-ição Federal, bem como das medidas de compensação a renúncias de receita e ao aumento de despesas obrigatórias de caráter continuado.
Quanto à transparência da gestão fiscal do Executivo Federal, é correto afirmar:
As contas apresentadas pelo Chefe do Executivo ficarão disponíveis durante o prazo de seis meses, no respectivo Tribunal de Contas.
O relatório de gestão fiscal será assinado pelo Presidente da República, pelas autoridades responsáveis pela administração financeira e pelo controle interno, dentre outros.
A prestação de contas da União conterá demonstrativos do Tesouro Nacional e das agências financeiras oficiais de fomento, excluindo-se desses o Banco Nacional de Desenvolvimento Econômico e Social.
É vedada a participação popular e a realização de audiências públicas durante os processos de elaboração e discussão dos planos, lei de diretrizes orçamentárias e orçamentos.
É vedada a divulgação dos orçamentos por meios eletrônicos, incluindo nesses a Internet.
A competência de verificar a consistência dos dados contidos no Relatório de Gestão Fiscal, conforme estabelecido no art. 54 da Lei de Responsabilidade Fiscal, é:
compartilhada entre o Órgão Central e os Órgãos Setoriais do Sistema de Controle Interno do Poder Executivo.
exclusiva do Órgão central do Sistema de Controle Interno do Poder Executivo.
compartilhada com o Órgão Central do Sistema de Controle Interno do Poder Executivo.
exclusiva dos Órgãos setoriais do Sistema de Controle Interno do Poder Executivo.
exclusiva da Comissão de Coordenação de Controle Interno do Poder Executivo.
Dentre os itens abaixo, assinale aquele que é o meio que deve ser utilizado para a recondução da dívida aos limites estabelecidos pela Lei Complementar nº 101 - L-RF.
Obter déficit corrente.
Obter superávit nominal.
Obter superávit primário.
Obter superávit operacional.
É vedada a realização de transferências voluntárias para o ente da Federação que não efetue a efetiva arrecadação de todos os impostos da sua competência constitucional.
Só será admitido reestimativa de receita por parte do Poder Legislativo, se comprovado erro ou omissão de ordem técnica ou legal.
O montante previsto para as receitas de operações de crédito não poderá ser superior ao das despesas de capital constantes do projeto de lei orçamentária.
A despesa total com pessoal dos Estados, em cada período de apuração, não poderá exceder a 50% da receita corrente líquida.
A despesa total com pessoal dos Municípios, em cada período de apuração, não poderá exceder a 60% da receita corrente líquida.
A Lei de Responsabilidade Fiscal, ao incluir anexo de metas fiscais na lei de diretrizes orçamentárias, passou a exigir a estimativa da margem de expansão das despesas obrigatórias de caráter continuado, que correspondem a contratos anuais com período de execução que ultrapassa o final do exercício financeiro do respectivo orçamento.
A administração pública deve manter sistema de custos que permita a avaliação e o acompanhamento da gestão orçamentária, financeira e patrimonial.
A lei de Responsabilidade Fiscal, em seu Artigo 50, define novas regras para a escrituração de contas públicas. Identifique abaixo qual das alternativas NÃO está de acordo com essas novas regras.
As receitas e as despesas previdenciárias serão apresentadas em demonstrativos financeiros e orçamentários específicos.
A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
No caso das demonstrações conjuntas, incluir-se-ão as operações intragovernamentais.
A disponibilidade de caixa constará de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória fiquem identificados e escriturados de forma individualizada.
A despesa e a assunção de compromisso serão registradas, segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
A Lei Complementar nº 101/2000 (Lei da Responsabilidade Fiscal - LRF) estabeleceu limites para as despesas de pessoal dos entes públicos com base em percentuais definidos sobre a receita corrente líquida. Para a União esse percentual é de
50,0%
55,0%
57,5%
60,0%
65,0%
Publicada em 2000, a LRF, lei complementar federal cuja edição já estava prevista no texto originário da Constituição Federal, estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Seus dispositivos obrigam a União, os estados, o DF e os municípios, abrangendo: o Poder Executivo, o Poder Legislativo, neste incluídos os tribunais de contas, o Poder Judiciário e o Ministério Público; as respectivas administrações diretas, os fundos, as autarquias, as fundações e as empresas estatais dependentes.
Assinale o valor máximo da despesa total com pessoal do Ministério Público da União permitido pela Lei de Responsabilidade Fiscal, considerando os valores fornecidos a seguir:
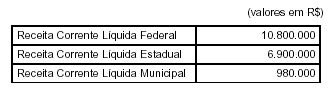
R$ 648.000
R$ 414.000
R$ 64.800
R$ 41.400
5.880
Na verificação do atendimento dos limites definidos no artigo 19, da Lei Complemen-tar nº 101 – LRF, não serão computadas as seguintes despesas, EXCETO:
de indenização por demissão de servidores ou empregados.
relativas a incentivos à demissão voluntária.
decorrentes de decisão judicial e da competência de período anterior ao da apu-ração a que se refere o § 2º do artigo 18 Constituição Federal.
derivadas da aplicação do disposto no inciso II do § 6º do artigo 57 da Constitui-ção Federal.
As disposições contidas na Lei Complementar nº 101 - LRF determinam que integra-rá o projeto de lei de diretrizes orçamentárias o Anexo de Metas Fiscais, em que se-rão estabelecidas metas anuais, em valores correntes e constantes, relativas a re-ceitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes. O mencionado Anexo conterá, EXCETO:
Avaliação do cumprimento das metas relativas ao ano anterior.
Evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos.
Demonstrativo da estimativa da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter temporário e continuado.
Demonstrativo das metas anuais, instruído com memória e metodologia de cálcu-lo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional.
Todas as despesas relativas à dívida pública, mobiliária ou contratual, e as receitas que as atenderão constarão da lei orçamentária anual.
A atualização monetária do principal da dívida mobiliária refinanciada não poderá superar a variação do índice de preços previsto na lei de diretrizes orçamentárias.
A lei orçamentária não consignará dotação para investimento com duração superior a um exercício financeiro que não esteja previsto no plano plurianual.
O refinanciamento da dívida pública constará separadamente na lei orçamentária e nas de crédito adicional.
É vedado consignar na lei orçamentária crédito com finalidade imprecisa ou com dotação ilimitada.
Os limites da despesa total com pessoal não poderá exceder os percentuais da receita corrente líquida discriminados na LRF. Esses percentuais
não englobam as despesas com inativos custeadas com recursos provenientes da arrecadação de contribuição dos segurados.
são fixados de forma supletiva em relação à lei de diretrizes orçamentárias.
são fixados de forma taxativa e sujeitam o infrator às conseqüências da lei, entre as quais a impossibilidade de contratar, em qualquer hipótese, operações de crédito.
são repartidos em limites específicos por Poder e órgão nas esferas federal, estadual e municipal, podendo essa distribuição interna ser alterada pela lei de diretrizes orçamentárias, observado o limite global de cada ente.
são discriminados de forma igualitária para a União, Estados e Municípios.
Em relação a Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal), no que se refere a destinação de recursos públicos para o setor privado, é correto afirmar:
A destinação de recursos deverá ser autorizada por lei específica, que substitui a previsão no orçamento ou em seus créditos adicionais.
Na concessão de crédito a pessoa jurídica que não esteja sob seu controle direto ou indireto, os encargos financeiros, comissões e despesas congêneres podem ser inferiores aos definidos em lei ou ao custo de captação.
A destinação de deverá ser autorizada por lei específica, atender às condições estabelecidas na lei de diretrizes orçamentárias e estar prevista no orçamento ou em seus créditos adicionais
Na concessão de crédito a pessoa jurídica que não esteja sob seu controle direto ou indireto, os encargos financeiros, comissões e despesas congêneres podem ser negociados livremente entre as partes contratantes, de acordo com a conveniência do Poder Público.
A destinação de recursos para, direta ou indiretamente, cobrir necessidades de pessoas físicas ou déficits de pessoas jurídicas é de responsabilidade do Poder Executivo, sem necessidade de previsão orçamentária específica.
Assinale a opção que indica um dos aspectos contábeis advindos da Lei Complementar n. 101 – Lei de Responsabilidade Fiscal.
As receitas orçamentárias devem ser reconhecidas pelo regime de competência.
As receitas e as despesas previdenciárias serão apresentadas em demonstrativos financeiros e orçamentários específicos.
A origem e o destino de recursos oriundos da alienação de ativos deverão ser demonstrados no Balanço Orçamentário.
A edição de normas gerais para a consolidação das contas públicas caberá ao órgão central de contabilidade da União com a participação dos órgãos correspondentes nos estados e no Distrito Federal.
Os Municípios são obrigados a encaminhar as suas contas ao Poder Executivo da União até 31 de maio.
Um município ultrapassou o limite da despesa de pessoal em $ 30.000,00 no mês de abril. Sabendo-se que a Lei de Responsabilidade Fiscal estabelece um prazo para que o excesso seja eliminado, indique a opção que contém o valor a ser eliminado até o mês de agosto:
$ 15.000
$ 20.000
$ 12.000
$ 10.000
$ 30.000



