







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
a instituições financeiras;
a fundações privadas;
ao Banco Central do Brasil;
a toda a administração direta;
a empresas estatais.
Assinale V se verdadeira a afirmação e F, se falsa a afirmação, optando, ao final, pela opção correspondente.
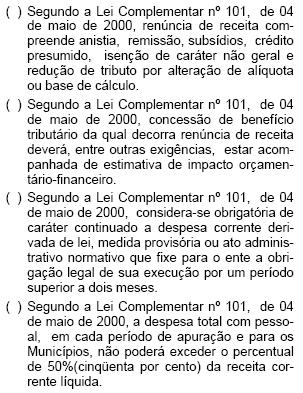
V, V, V, V
V, F, V, F
V, V, F, V
V, V, F, F
F, F, F, F
Ainda sobre a lei de responsabilidade Fiscal, é incorreto dizer que:
É permitido a aplicação de receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesas corrente, inclusive as destinadas por lei aos regimes de previdência social.
É vedado a aplicação de receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesas corrente, salvo se destinada por lei aos regimes de previdência social.
É vedada a aplicação das disponibilidades de caixa dos regimes de previdência social em títulos da divida pública estadual e municipal.
É vedada a aplicação das disponibilidades de caixa dos regimes de previdência social em empréstimos de qualquer natureza, aos segurados e ao Poder Público, inclusive as suas empresas controladas.
Os precatórios judiciais não pagos durante a execução do orçamento em que houverem sido incluídos integram a dívida consolidada, para fins de aplicação dos limites.
Obedecendo as imposições da Lei Complementar nº 101/2000, é incorreto afirmar que:
as receitas e despesas previdenciárias serão apresentadas em demonstrativos financeiros e orçamentários específicos.
A disponibilidade de caixa constará de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória fiquem identificados e escriturados de forma individualizada.
as receitas e despesas previdenciárias serão apresentadas em de demonstrativos financeiros e orçamentários conjunto.
As despesas e assunção de compromissos serão registrados segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
Estão incorretas as opções das letras "a" e "d".
A Lei de Responsabilidade Fiscal, sancionada pelo Presidente da República em 19 de outubro de 2000, estabelece:
os limites de gastos e regras para endividamento apenas para o poder Executivo dos Estados e dos Municípios;
os limites de gastos e regras para endividamento para o poder Executivo e Legislativo dos Estados e dos Municípios;
os limites de gastos e regras para endividamento para os poderes Executivo, Legislativo e Judiciário da União, dos Estados e dos Municípios;
exclui a Câmara de Vereadores das Capitais, já que elas são fiscalizadas pelo Tribunal de Contas dos Estados;
não estabelece limites para o Congresso Nacional, nem para o Supremo Tribunal Federal.
Correlacione os órgãos do Ministério da Fazenda às suas devidas competências e assinale a opção correspondente:
Órgãos
1- Subsecretaria de Planejamento, Orçamento e Administração
2- Secretaria do Tesouro Nacional
3- Secretaria de Acompanhamento Econômico
4- Secretaria Executiva
5- Secretaria de Política Econômica
Competências
( ) Coordenar, no âmbito do Ministério, os estudos relacionados com projetos de leis, medidas provisórias, decretos e outros atos normativos;
( ) Participar da elaboração de propostas de alteração da legislação tributária e orçamentária;
( ) Supervisionar, coordenar e orientar as Gerências Regionais de Administração do Ministério;
( ) Assegurar a defesa da ordem econômica, em articulação com os demais órgãos do Governo encarregados de garantir a defesa da concorrência;
( ) Instituir, manter e aprimorar sistemas de registros contábeis para os atos e fatos relativos à gestão orçamentária, financeira e patrimonial.
4, 5, 2, 3, 1
4, 5, 1, 3, 2
1, 3, 2, 4, 5
5, 4, 1, 3, 2
3, 1, 2, 5, 4
É nulo o ato que provoca aumento de despesa com pessoal quando ele ocasiona a inobservância do limite legal de comprometimento aplicado às despesas com pessoal inativo.
No que se refere à dívida e ao endividamento, a dívida pública representada por títulos emitidos pela União, pelos Estados e Municípios, e o compromisso de adimplência de obrigação financeira ou contratual assumida por ente da Federação ou entidade a ele vinculada, dizem respeito, respectivamente,
à concessão de garantia e à operação de crédito.
à dívida pública consolidada e à operação de crédito.
ao refinanciamento da dívida imobiliária e à assunção ou confissão de dívidas.
ao financiamento da dívida imobiliária e à dívida pública fundada.
à dívida pública mobiliária e à concessão de garantia.
A partir da Lei de Responsabilidade Fiscal, os limites globais de receita devem ser repartidos sem que excedam, na esfera federal, para o Poder Judiciário e para o Poder Legislativo, respectivamente,
6% e 2,5%
5% e 2,5%
4% e 2%
3% e 1,5%
2% e 1%
De acordo com a Lei de Responsabilidade Fiscal, constituem instrumentos de transparência da gestão fiscal
os quadros de detalhamento da despesa
os Relatórios Resumidos da Execução Orçamentária e de Gestão Fiscal.
as tomadas de contas especiais.
as tomadas de contas anuais.
as tomadas de contas extraordinárias.
Os limites de gastos estabelecidos no âmbito da LRF não se aplicam ao Poder Judiciário.
Os preceitos da LRF são incompatíveis com o atual estágio de desorganização das finanças estaduais.
A lei que fixa limites de gastos para os poderes Executivo, Judiciário e Legislativo e prevê sanções para quem der causa a seu descumprimento é conhecida como:
Lei Eleitoral.
Lei de Responsabilidade Fiscal.
Lei Rita Camata.
No que tange às transferências voluntárias previstas na Lei Complementar nº 101, de 04.05.2000, é INCORRETO afirmar que
é exigência, dentre outras, dessas transferências, a comprovação, por parte do beneficiário, da previsão orçamentária de contrapartida.
quanto à aplicação das sanções de suspensão dessas transferências, excetuam-se, dentre outras, aquelas relativas às ações de educação.
é permitida a utilização de recursos transferidos em finalidade diversa da pactuada.
também é imprescindível, dentre outros requisitos dessas transferências, a existência de dotação específica.
relativamente à aplicação das sanções de suspensão dessas transferências, excetuam-se, dentre outras, aquelas referentes às ações de assistência social.
Para fins da Lei Complementar nº 101, de 04/05/2000, a receita corrente líquida será apurada somando-se as receitas arrecadadas no
mês em referência e nos 11 anteriores, excluídas as duplicidades.
primeiro mês do exercício financeiro e nos 3 posteriores, excluídas as duplicidades.
mês anterior ao início do exercício financeiro e nos 3 posteriores, abrangidas as duplicidades.
último mês do exercício financeiro e nos 11 meses anteriores, abrangidas as duplicidades.
no mês subseqüente da data de referência e nos 5 anteriores, excluídas as duplicidades.
estava facultada a redução temporária da jornada de trabalho dos servidores com adequação dos vencimentos à nova carga horária, como medida para reduzir despesas com pessoal.
No âmbito do percentual máximo de 60% (sessenta por cento) para despesa de pessoal dos Estados, fixado pela Lei de Responsabilidade Fiscal, o percentual máximo autorizado para a despesa de pessoal do Poder Judiciário é de:
3%
4%
5%
6%
10%
Para que um servidor público estadual efetivo e estável perca o cargo em razão do descumprimento, pelo Estado, dos limites de gasto com pessoal, deverão ser adotadas pelo poder público as seguintes providências, EXCETO:
exoneração dos servidores não estáveis
implantação de programa de desligamento voluntário
redução em pelo menos 20% das despesas com cargos em comissão e funções de confiança
especificação, em ato normativo motivado, da atividade funcional, órgão ou unidade administrativa objeto da redução de pessoal



