







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Receita corrente líquida é o somatório das receitas de um ente governamental com a dedução dos valores das transferências constitucionais. Tal indicador
I. é o parâmetro central de controle da LRF (Lei de Responsabilidade Fiscal).
II. torna possível a identificação das receitas efetivas da entidade pública em determinado período.
III. é utilizado como balizador dos valores do regime especial de pagamento de precatórios.
IV. é diferente da Receita corrente bruta pela depreciação, no período, dos valores do Imobilizado da entidade pública.
Está(ão) correta(s) apenas
II e IV.
I e III.
I.
III e IV.
II e III.
Os dados apresentados na tabela a seguir foram produzidos pelo sistema de contabilidade de uma entidade pública, relativos ao exercício de 2017, com valores expressos em milhares de reais:
Descrição | Valor em R$ |
Receitas Extraorçamentárias (Depósitos em Garantia) | 1.140,00 |
Receitas de Operação de Crédito por Antecipação da Receita | 1.650,00 |
Receitas de Serviços | 1.860,00 |
Receitas de Amortização de Empréstimos | 2.800,00 |
Receitas Patrimoniais | 3.470,00 |
Receitas de Transferências de Capital | 4.360,00 |
Outras Receitas Correntes | 11.050,00 |
Receitas de Contribuições | 19.730,00 |
Receitas de Operações de crédito | 20.000,00 |
Receitas Tributárias | 53.860,00 |
Receitas de Transferências Correntes | 192.220,00 |
Considere ainda as seguintes informações adicionais:
• Das receitas arrecadadas, R$ 61.500,00 são destinadas a transferências constitucionais obrigatórias.
• Das contribuições recebidas, R$ 11.000,00 são destinadas ao Plano de Seguridade dos Servidores.
• Dos depósitos em garantia recebidos, R$ 750,00 foram devolvidos.
• Conforme determinação legal, R$ 6.900,00 devem ser destinados para Custeio de Pensões Militares.
• O repasse a título de Compensações Financeiras entre Regimes Previdenciários foi de R$ 5.350,00.
Para fins de apuração e controle dos limites fiscais definidos na Lei de Responsabilidade Fiscal (LRF), a partir das informações fornecidas, a Receita Corrente Líquida no exercício de 2017, totalizou:
R$ 195.790,00
R$ 197.440,00
R$ 200.150,00
R$ 201.800,00
R$ 227.390,00
Segundo dispõe a Lei n°101/2000 – Lei de Responsabilidade Fiscal, assinale a alternativa que indica as receitas que compõe o somatório para apuração da receita corrente líquida.
Tributária, de contribuições, patrimoniais, amortização de empréstimos, agropecuárias, de serviços e transferências correntes.
Tributária, de contribuições, alienação de bens, industriais, agropecuárias, de serviços e transferências correntes.
Tributária, de contribuições, patrimoniais, industriais, de serviços, amortização de empréstimos, transferências correntes e outras receitas correntes.
Tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas correntes.
Tributárias, de contribuições, amortização de empréstimos, alienação de bens, agropecuárias, de serviços, transferências correntes e outras receitas correntes.
A Lei Complementar Nº 101/2000 traz o conceito de Receita Corrente Liquida (RCL), utilizado como referência na despesa pública, como no cálculo do limite para as despesas de pessoal, dívida pública, operações de crédito e concessão de garantia. Com relação ao cálculo da RCL, suponha que um ente da federação queira calcular a RCL do mês de julho de 2017, para divulgação em agosto, tendo por base a tabela a seguir.
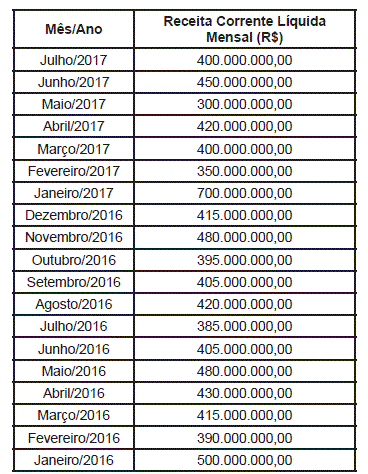
O valor da RCL do mês de julho de 2017, para divulgação em agosto, é
5.120.000.000,00.
2.115.000.000,00.
3.020.000.000,00.
5.135.000.000,00.
A Lei de Responsabilidade Fiscal (LRF) impôs aos entes públicos limites para as despesas públicas, tendo como referência a Receita Corrente Líquida (RCL). Esta é calculada a partir do somatório de receitas correntes, com algumas deduções.
Entre os recursos que formam a RCL, estão as receitas:
A receita pública líquida corrente é composta pelo somatório das:
Receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Receitas tributárias, industriais, agropecuárias, de serviços, transferências correntes e dispêndios.
Receitas de contribuições, patrimoniais, industriais, de serviços, de capital e transferências correntes.
Receitas patrimoniais, industriais, agropecuárias, de serviços, de capital e dispêndios.
A LRF fixa limites para o endividamento da União, dos estados, do DF e dos municípios e obriga os governantes a definirem metas fiscais anuais e a indicarem a fonte de receita para cada despesa permanente que propuserem. A receita corrente líquida (RCL), base adotada pela LRF para o cumprimento de metas em geral, corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidas de diferentes valores nos casos da União, dos estados, do DF e dos municípios.
No caso da União, o conceito de RCL inclui
I os recursos oriundos da exploração econômica de bens.
II os recursos decorrentes de atividades como comércio, transporte e comunicação.
III os valores transferidos para estados e municípios por determinação constitucional ou legal.
IV os valores obtidos em leilão de bens e mercadorias apreendidos devido a atividades ilícitas.
Estão certos apenas os itens
I, II e III.
I, II e IV.
I, III e IV.
II, III e IV.
O limite de gastos da despesa Pessoal e endividamento público será calculado com base na Receita Corrente líquida, que é composta pelas seguintes fontes de Receita:
tributária, patrimonial, operações de crédito e alienação de bens móveis.
correntes e de capital arrecadadas no mês de referência e nos 11 meses anteriores.
correntes e de capital arrecadadas no semestre de referência.
tributária, patrimonial, industrial, agropecuária, serviços e outras receitas correntes.
corrente e de capital arrecadadas até o semestre de referência.
A Lei Complementar nº 101/2000 trouxe como uma de suas inovações mais marcantes o estabelecimento de limites para várias áreas dos gastos públicos. No que se refere à base de cálculo para a verificação desses limites, essa norma estabelece que
é denominada receita corrente nominal.
é composta de receitas correntes e de capital.
entram no cálculo, no caso dos Estados, as parcelas entregues aos Municípios por determinação constitucional.
será apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
é o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, sem deduções.
Considerando que o índice apurado em cumprimento à Lei de Responsabilidade Fiscal foi de 49,38%, é possível inferir que a Receita Corrente Líquida do período foi de R$:
29.000
30.000
31.000
32.000
33.000
De acordo com a LRF, receita corrente líquida é o somatório das receitas correntes arrecadadas no mês de referência e nos onze meses anteriores, com a dedução de itens como valores transferidos para outras esferas e contribuições dos servidores para o custeio de seu sistema de previdência e assistência social.
De acordo com as determinações previstas na Lei Complementar nº 101/2000, assinale a alternativa correta.
É nulo de pleno direito o ato de que resulte aumento da despesa com pessoal expedido nos 180 (cento e oitenta) dias anteriores ao final do mandato do Titular do respectivo Poder ou órgão, como a Câmara de Vereadores e o Tribunal de Contas do Município, quando houver.
Se a despesa total com pessoal exceder a 50% (cinquenta por cento) do total da arrecadação de impostos do Município, é vedada a alteração estrutural de carreira que implique aumento de despesa.
Os recursos legalmente vinculados a uma finalidade específica poderão ser utilizados para atender outros objetos que não de sua vinculação, ainda que em exercício diverso daquele em que ocorreu a vinculação.
As empresas da Administração Indireta dos Municípios não estão obrigadas a cumprir as normas da Lei de Responsabilidade Fiscal.
A receita corrente líquida será apurada somando-se as receitas arrecadadas no bimestre em referência e nos quinze meses anteriores, incluídas as duplicidades.
O conceito de receita corrente líquida estabelecido na Lei Complementar no 101/2000 (Lei de Responsabilidade Fiscal) é utilizado como base para vários limites, entre os quais o de despesa com pessoal. Para aferição da receita corrente líquida dos Estados, a lei determina a exclusão de
receitas patrimoniais.
parcelas entregues aos Municípios por determinação constitucional.
receitas tributárias.
transferências correntes.
receitas provenientes de atividades industriais ou agropecuárias.
A Lei de Responsabilidade Fiscal prevê limites para despesas com pessoal com referência à Receita Corrente Líquida (RCL). Para o cálculo da Receita Corrente Líquida, não se devem considerar as receitas:
de contribuições.
de transferências correntes.
industriais.
agropecuárias.
de alienação de bens.
A Receita Corrente Líquida (RCL) é definida na Lei de Responsabilidade Fiscal como parâmetro para acompanhamento de metas e limites fiscais. A tabela a seguir apresenta os valores de arrecadação de um ente da federação durante um dado exercício.

7.375.100;
10.399.400;
10.949.200;
11.340.200;
11.425.400.



