







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
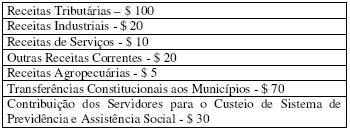
Nos termos do Artigo 2o da Lei Complementar 101/00 e considerando exclusivamente os dados apresentados abaixo, indique o valor da Receita Corrente Líquida calculado para determinado Estado da Federação, em determinado período:
50
85
55
80
30
De acordo com a Lei Complementar 101/00, o somatório das receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades, corresponde ao valor da receita:
de capital;
corrente líquida;
corrente operacional;
corrente bruta;
condensada.
Assinale a alternativa que completa corretamente a definição
de receita corrente líquida transcrita a seguir segundo a Lei de
Responsabilidade Fiscal.
"Receita Corrente Líquida: somatório das receitas tributárias,
de contribuições, patrimoniais, industriais, agropecuárias, de
serviços, transferências correntes e outras receitas também
correntes deduzidos..."
na União, nos Estados e nos Municípios, os valores da contribuição para os fundos de previdência complementar de suas respectivas estatais.
nos Estados e nos Municípios, os valores recebidos da União a título de transferências constitucionais.
na União, nos Estados e nos Municípios, os valores da contribuição para o custeio do seu sistema de previdência e assistência social.
na União, nos Estados e nos Municípios, os valores recebidos de suas respectivas Sociedades de Economia Mista a título de dividendos.
na União, nos Estados e nos Municípios, os valores das receitas auferidas no mês de referência da apuração.
Na Administração financeira de entidades públicas, é INCORRETO afirmar:
No cálculo da receita corrente líquida dos estados, são deduzidas, entre outras, as parcelas entregues aos municípios por determinação constitucional, a contribuição dos servidores para custeio do seu sistema de previdência e assistência social e a compensação financeira paga pela União por conta do tempo de serviço de servidores públicos que contribuíram para o regime geral de previdência.
Considere-se que um ente tenha apresentado, durante três períodos — P1, P2 e P3 —, a situação em suas contas conforme a tabela a seguir, cujos valores estão em R$ mil.
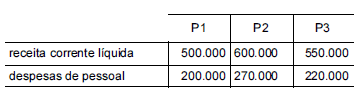
Nessa situação, independentemente dos efeitos inflacionários, é correto concluir que o comprometimento da receita corrente líquida com as despesas de pessoal aumentou no segundo período e retornou à situação inicial no terceiro período.
Leia as afirmativas abaixo.
I - A lei complementar nº 101, de 04 de maio de 2000, ao estabelecer normas de finanças públicas fixou limites máximos para as despesas de pessoal por Poder, como proporção da "receita cor-rente líquida".
II - As mudanças introduzidas nos últimos anos nas classificações orçamentárias brasileiras torna-ram impróprio falar-se em classificação programática, pois os programas deixaram de ter o cará-ter classificador e cada esfera de governo pode adotar estruturas programáticas diferenciadas.
III - No cálculo para a determinação da "receita corrente líquida" são deduzidos os juros e encargos da dívida pública.
Assinale a alternativa CORRETA.
Apenas a afirmativa III é falsa.
Apenas a afirmativa I é verdadeira.
Apenas a afirmativa II não é verdadeira.
As afirmativas I e III são falsas.
São deduzidos do somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas correntes, para a composição da chamada "Receita Corrente Líquida da União", exceto:
as transferências para o Fundo de Participação dos Estados.
as transferências para o Fundo de Participação dos Municípios.
as receitas provenientes da compensação financeira entre os diversos regimes de previdência social, para contagem recíproca do tempo de contribuição, para efeito de aposentadoria.
as contribuições de servidores para o custeio do seu sistema de previdência e assistência social.
os valores transferidos, voluntariamente, aos Estados, para implementação de PDV (Programa de Demissão Voluntária).
No que se refere à Lei de Responsabilidade Fiscal (L.C. no 101/2000), considere as afirmações:
I. A empresa estatal dependente é aquela controlada que receba do ente controlador recursos financeiros para pagamento de despesas de pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária.
II. A receita corrente líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos onze (11) anteriores, excluídas as duplicidades.
III. Nas referências, dessa lei, à União, aos Estados, ao Distrito Federal (DF) e aos Municípios, estão compreendidos apenas as administrações diretas, os fundos, as autarquias, as fundações e as empresas estatais dependentes.
IV. Empresa controlada é a sociedade cuja minoria do capital social, e portanto, sem direito a voto, pertença direta e obrigatoriamente à União ou aos Estados-membros.
Está correto APENAS o que se afirma em
I e II.
I, II e III.
I e IV.
II, III e IV.
III e IV.
O somatório das Receitas Tributárias, Contribuições, Patrimoniais, Industriais, Agropecuárias, Serviços, Transferências Correntes e outras receitas correntes, deduzidas, sempre, as duplicidades, é chamada de:
Receita Corrente Líquida;
Receita Corrente Bruta;
Receita Anual Bruta;
Receita Anual Líquida.
No cálculo de alguns dos limites estabelecidos na LRF, é utilizada como base a receita corrente líquida (RCL). No caso de Boa Vista – RR, a RCL é resultante do somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidas as transferências do fundo de participação dos municípios.
Marque V para a afirmação verdadeira e F para a afirmação falsa.
A receita corrente líquida é o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos:
I - Na União, os valores transferidos aos estados e municípios por determinação constitucional ou legal, e as contribuições mencionadas na alínea a do inciso I e no inciso II do art. 195, e no art. 239 da Constituição
II - Nos Estados, as parcelas entregues aos Municípios em decorrência do percentual de excesso na arrecadação fiscal
III - Na União, nos Estados e nos Municípios, a contribuição dos servidores para o custeio do sistema de previdência e assistência social e as receitas provenientes da compensação financeira citada no parágrafo 9º do artigo 201 da Constituição.
Assinale a opção verdadeira
I-V; II-F; III-V
I-V; II-V; III-V
I-F; II-F; III-V
I-F; II-F; III-F
Para fins da Lei Complementar nº 101, de 04/05/2000, a receita corrente líquida será apurada somando-se as receitas arrecadadas no
mês em referência e nos 11 anteriores, excluídas as duplicidades.
primeiro mês do exercício financeiro e nos 3 posteriores, excluídas as duplicidades.
mês anterior ao início do exercício financeiro e nos 3 posteriores, abrangidas as duplicidades.
último mês do exercício financeiro e nos 11 meses anteriores, abrangidas as duplicidades.
no mês subseqüente da data de referência e nos 5 anteriores, excluídas as duplicidades.
A base de cálculo da reserva de contingência é:
a receita orçamentária.
O parâmetro para o limite da dívida contratual é:
percentual da despesa fixada no orçamento;
percentual da receita corrente líquida.



