







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O somatório das receitas municipais tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e as próprias de autarquias, fundações e empresas dependentes, deduzidas das contribuições dos servidores para custeio de seu sistema de previdência e assistência social, receita de compensação financeira entre regimes previdenciários e Fundef, constitui, segundo a LRF, a
renúncia de receita.
receita de capital.
receita efetiva.
receita não efetiva.
receita corrente líquida.
Sob a óptica da LRF, para a apuração da receita corrente líquida, serão englobados os valores referentes a receitas tributárias e de contribuições, incluídas aquelas advindas da contribuição dos servidores para o custeio do seu sistema de previdência e assistência social.
Considere a tabela abaixo.
25%.
40%.
50%.
65%.
75%.
Segundo o artigo 2º da Lei Complementar 101/2000, não são consideradas receitas correntes líquidas:
Receitas tributárias.
Receitas patrimoniais.
Receitas de contribuições.
Receitas industriais, agropecuárias e de serviços.
Receitas provenientes de compensações fi nanceiras da previdência.
Considerando a Lei Complementar 101 de maio de 2000, analise as afirmações a seguir.
l A lei de diretrizes orçamentárias atenderá o disposto na Constituição e disporá também dos critérios e forma de limitação de empe-nho de conformidade com o previsto no bojo da lei complementar.
ll A receita corrente líquida compreende o somatório das receitas tributárias, de contri-buições, patrimoniais, industriais, agropecu-árias, de serviços, transferências correntes e outras receitas também correntes, sem deduções.
lll A lei de diretrizes orçamentárias, conside-rando o disposto na Constituição, faculta a observância da Lei 8.666, passando a tratar dos empenhos específicos de serviços pú-blicos, tanto em nível federal e estadual quanto municipal, conforme o previsto no bojo da lei complementar.
lV A lei complementar considera e compreende as administrações diretas, fundos, autarqui-as, fundações e empresas estatais depen-dentes.
V A lei de diretrizes orçamentárias, atendendo ao disposto na Constituição, disporá tam-bém sobre o equilíbrio entre receitas e des-pesas.
Todas as afirmações corretas estão em:
I - II - V
I - IV - V
II - III - IV
II - IV - V
IV - V
De acordo com a Lei de Responsabilidade Fiscal, excluem-se das despesas com pessoal, para efeito de cômputo do seu limite, em relação à receita corrente líquida,
indenizações a empregados demitidos.
horas extraordinárias.
vantagens pessoais reconhecidas judicialmente.
subsídios a membros de Poderes.
gratificações de desempenho.
A receita corrente líquida deve sempre ser apurada no período referente a um ano, coincidente com o ano civil.
Segundo a LRF, a receita corrente líquida corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, com as deduções estabelecidas na própria LRF.
Considere a seguinte tabela:
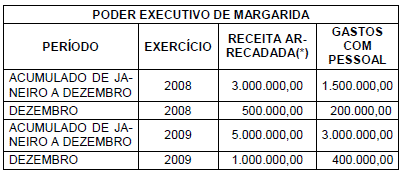
aumentou de 50% para 60%.
manteve-se inalterado.
ficou 100% maior.
diminuiu de 60% para 50%.
ficou 50% menor.
Assinale a opção correta acerca de aspectos relacionados à receita corrente líquida (RCL).
A RCL representa o somatório das receitas tributárias, de contribuições patrimoniais, industriais, agropecuárias, de serviços, de transferências correntes e de outras receitas também correntes.
A RCL é apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, incluídas as duplicidades.
A apuração, a evolução e a previsão do desempenho da RCL até o final do exercício devem acompanhar o relatório de gestão fiscal.
Os limites globais para o montante da dívida consolidada da União, dos estados e dos municípios devem ser fixados em percentual da receita corrente líquida para cada esfera de governo.
O resultado do Banco Central do Bra sil, apurado após a constituição ou a reversão de reservas, constitui receita corrente líquida do Tesouro Nacional.
A respeito da corrente líquida, assinale a afirmativa incorreta.
Servirá de parâmetro para o cálculo do limite da despesa com pessoal e para o limite do montante da dívida consolidada da União, Estados e Municípios.
Na União, no seu cálculo será deduzida a parcela transferida aos municípios a título de Fundo de Participação dos Municípios.
Nos Estados, no seu cálculo serão deduzidas as parcelas entregues aos Municípios por determinação constitucional.
Nos Municípios, no seu cálculo serão incluídas as contribuições dos servidores para o custeio do seu sistema de previdência e assistência social.
Será apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
Os entes da Federação deverão obedecer a determinados limites, calculados sobre a receita corrente líquida, para as despesas com pessoal. Estão excluídas desse montante as despesas
resultantes de decisões judiciais referentes a período anterior à Lei de Responsabilidade Fiscal (LRF).
com gratificação de desempenho.
relativas ao terço das férias.
com serviços extraordinários em horário noturno.
referentes ao 13.º salário.
A Lei de Responsabilidade Fiscal estabelece diversos limites que têm como parâmetro a Receita Corrente Líquida (RCL), que deve ser apurada, sempre, considerando-se o período de 12 (doze) meses, ou seja, o mês em referência e os 11 (onze) anteriores. Na composição do cálculo da Receita Corrente Líquida não devem ser computados os valores correspondentes às(ao):
receitas tributárias.
receitas de serviços.
receitas patrimoniais.
resultado líquido do FUNDEB.
cancelamento de restos a pagar.
Assinale a opção correta, a respeito da Lei de Responsabilidade Fiscal (LRF), que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal.
O campo de atuação da LRF limita-se à União.
A receita corrente líquida será apurada pelo somatório, de janeiro a dezembro, das receitas correntes, deduzidas as transferências estabelecidas na lei.
A LRF proíbe a inscrição de despesas em restos a pagar no último ano do mandato do governante.
A instituição, a previsão e a efetiva arrecadação de todos os tributos da competência federal são definidos, na LRF, como requisitos da responsabilidade na gestão fiscal.
A LRF está fundamentada no princípio do planejamento, da transparência, do controle e da responsabilização.
Para efeito de cálculo da receita corrente líquida, conforme estabelece o inciso IV e alíneas do art. 2º, da LRF, bem como orientações da Secretaria do Tesouro Nacional, não pode(m) ser deduzida(s) do somatório das receitas correntes:
a contribuição dos servidores para o custeio do seu sistema de previdência e assistência social
as receitas provenientes da compensação financeira citada no § 9o do art. 201 da Constituição.
os restos a pagar de exercícios anteriores cancelados.
as transferências constitucionais repassadas aos Estados e municípios.
A Lei de Responsabilidade Fiscal traz em seu bojo algumas definições básicas, dentre elas o conceito de receita corrente líquida. Pode-se afirmar que receita corrente líquida:
I. é considerada o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas, também correntes, com algumas deduções previstas na própria lei complementar;
II. sofre dedução, nos Estados, das parcelas entregues aos Municípios por determinação constitucional;
III. é base de cálculo para despesa total com pessoal dos entes da Federação;
IV. será apurada somando-se as despesas arrecadadas no mês de referência e nos meses anteriores até o início do exercício financeiro, incluídas as duplicidades.
SOMENTE estão corretos
Nos termos da Lei de Responsabilidade Fiscal,
o plano plurianual apresentará critérios para contingenciamento da despesa.
o plano plurianual conterá critérios de repasse a entidades públicas e privadas.
a despesa obrigatória continuada alcança somente a categoria econômica de capital.
a criação de nova despesa demanda estimativa trienal de impacto orçamentário-financeiro.
a receita corrente líquida abrange somente os dois últimos meses.
Para efeito de cálculo da receita corrente líquida (RCL), a Lei de Responsabilidade Fiscal estabelece que quem repassa o recurso exclui o montante da respectiva transferência da RCL e quem recebe esse recurso inclui o seu montante na RCL.



