







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um parâmetro definido pela LRF para acompanhamento dos limites fiscais é a Receita Corrente Líquida (RCL), que consiste no somatório das receitas correntes, deduzido de valores também definidos em lei, correspondentes a destinações de recursos vinculados.
Na apuração da RCL da União, uma das deduções previstas corresponde a
recursos para pagamento de serviço da dívida
recursos para aplicação mínima em saúde e educação
transferências de convênios firmados com outros entes
compensação financeira entre regimes previdenciários
repasse para os poderes Legislativo e Judiciário
Leia as afirmativas a seguir:
I. O registro da despesa, segundo o regime de competência, é vedado pela Lei Complementar nº 101/2000.
II. À luz da legislação vigente, a tramitação do processo orçamentário deve ocorrer no exercício que antecede à sua execução.
III. À luz da LC nº 101/2000, a receita corrente líquida inclui as receitas tributárias.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Estão corretas as afirmativas II e III, apenas.
Todas as afirmativas estão corretas.
Segundo a Lei de Responsabilidade Fiscal (LC 101/00), a receita corrente líquida é o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Com base nessa definição, assinale a alternativa que apresenta um ingresso que compõe a receita corrente líquida:
Os recursos referente a um empréstimo obtido junto a uma agência de fomento.
O valor recebido relativo à alienação (venda) de um terreno.
O recebimento, em doação, de um ônibus escolar.
O recebimento de uma caução como garantia de um contrato administrativo.
A Lei Complementar no 101/2000 estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, com amparo na Constituição Federal. Segundo a referida Lei, a responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar. De acordo com a referida Lei, a receita que deve ser apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades é denominada como:
Receita corrente líquida.
Receita Federal.
Receita ordinária.
Receita sólida.
A Lei Complementar nº 101/2000, conhecida como Lei de Responsabilidade Fiscal, estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, que pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas. Nesse cenário, analise as afirmativas a seguir e identifique a(s) corretas(s):
I- Integrará o projeto de lei de diretrizes orçamentárias Anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
II- A receita corrente líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
III- Todas as despesas relativas à dívida pública, mobiliária ou contratual, e as receitas que as atenderão, constarão da Lei Orçamentária Anual.
Assinale a alternativa correta:
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas I e III estão corretas.
Apenas a afirmativa II está correta.
Apenas a afirmativa III está correta.
As afirmativas I, II e III estão corretas.
A Lei de Responsabilidade Fiscal determina que sejam incluídos na receita corrente líquida do estado os valores
entregues aos municípios por determinação constitucional.
oriundos de transferências correntes recebidas pelo estado.
oriundos de contribuições dos servidores para custeio de sua previdência social.
recebidos por compensação financeira da contagem recíproca de tempo de contribuição em regimes previdenciários distintos
oriundos de contribuições dos servidores para custeio de seu sistema de assistência social.
Para os efeitos da Lei Complementar nº 101/00, entende- -se como receita corrente líquida:
somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos as determinações relativas à União, Estado e Municípios na forma mesma lei.
somatório de todas as receitas do período deduzidas as despesas relativas à dívida pública, mobiliária ou contratual.
somatório de todas as receitas arrecadadas deduzida a reserva de contingência cuja forma de utilização e montante serão estabelecidos na lei de diretrizes orçamentárias
da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital.
resultado líquido do balanceamento dos totais das receitas e despesas correntes, apurado na demonstração a que se refere o anexo 1 da Lei nº 4.320/64.
A receita corrente líquida – RCL, foi calculada em R$ 25.000.000,00, já efetuadas as deduções legais. Seu município, que possui 55 mil habitantes, teve um gasto de pessoal de R$ 13.000.000,00, devidamente apurados conforme a LC 101/2000. Sobre isso analise os itens abaixo e marque a alternativa correta:
I- A despesa com pessoal está dentro do limite da LRF
II- O órgão não poderá criar novos cargos
III- O órgão deverá apurar o percentual de despesa com pessoal a cada quadrimestre
Somente a I está correta
Somente a II está correta
Somente a I e II estão corretas
Todas estão corretas
A Lei nº 101/2000 traz o conceito de Receita Líquida. Considerando-se determinado Estado da Federação que tenha apresentado Receitas Correntes Líquidas no valor de R$ 6.900.000,00 e as obrigações constantes da tabela a seguir, esse Estado teria como Receita Corrente Líquida:
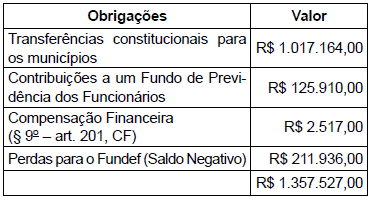
o valor de R$ 1.357.529,00 e este valor será utilizado como base de cálculo para indicadores financeiros de interesse.
o valor de R$ 5.882.836,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.882.836,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
A Lei Complementar no 101/2000 “Estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal...”. Com base no artigo 2o desta legislação,
para o cálculo da Receita Líquida dos Estados deve-se deduzir do total de receitas recebidas as parcelas entregues aos Municípios por determinação constitucional.
são entes da Federação somente a União e o Distrito Federal.
para o cálculo da Receita Líquida dos Estados deve-se deduzir do total de receitas recebidas as parcelas entregues aos Municípios e à União por determinação constitucional.
devem ser consideradas entes da Federação Empresa Controlada por ente da Federação e empresa estatal dependente.
para apurar a receita corrente líquida deve-se somar, às receitas arrecadadas no mês em referência, as arrecadadas nos doze meses anteriores.
Um determinado ente público estadual definiu o valor de R$ 8.830.000,00 para a Reserva de Contingência para o exercício financeiro de 2019. Assim, de acordo com a Lei Complementar n2 101/2000, o ente público estadual considerou no somatório das receitas que serviu de base para a definição do valor destinado à Reserva de Contingência as receitas
de serviços lançadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
de transferência de capital lançadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
patrimoniais arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
de operações de créditos arrecadadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
tributárias lançadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
Leia as afirmativas a seguir:
I. A receita corrente líquida é a soma das receitas arrecadadas no mês em referência, apenas.
II. Compete ao Tribunal de Contas da União, entre outras atribuições, apreciar, para fins de registro, a legalidade dos atos de admissão de pessoal, a qualquer título, na administração direta e indireta, incluídas as fundações instituídas e mantidas pelo Poder Público, excetuadas as nomeações para cargo de provimento em comissão, bem como a das concessões de aposentadorias, reformas e pensões, ressalvadas as melhorias posteriores que não alterem o fundamento legal do ato concessório, conforme disposto na Constituição da República Federativa do Brasil de 1988.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Na Lei de Responsabilidade Fiscal (LC 101/00), a receita corrente líquida é utilizada para o cálculo dos percentuais máximos da despesa total com pessoal.
Assinale a alternativa que apresenta um ingresso que é incluído na apuração da receita corrente líquida:
Leia as afirmativas a seguir:
I. A receita corrente líquida inclui as receitas patrimoniais, apenas.
II. As contas do Passivo e do Patrimônio Líquido possuem natureza credora, prioritariamente.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
De acordo com a Lei de Responsabilidade Fiscal, é correto afirmar que
a contribuição dos servidores para o custeio do seu sistema de previdência e assistência social deve ser considerada no somatório que compõe a receita corrente líquida do ente da Federação.
a avaliação da situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos deve constar do Anexo de Metas Fiscais da Lei de Diretrizes Orçamentárias.
encargos sociais e contribuições recolhidas pelo ente da Federação às entidades de previdência devem ser deduzidos no cálculo da despesa total com pessoal.
nenhum benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido sem a indicação da fonte de custeio total, exceto para expansão qualitativa do atendimento e dos serviços prestados.
as disponibilidades de caixa dos regimes de previdência social, geral e próprio dos servidores públicos serão depositadas em conta conjunta com demais disponibilidades do ente da Federação.
A Receita Corrente Líquida (RCL) é parâmetro para vários indicadores da gestão fiscal e limite de gastos. Assinale a alternativa cujo conteúdo apresenta de forma correta as deduções possíveis à Receita Correta:
Pelos Estados, as receitas das contribuições sociais pagas pelos empregados e empregadores pela
Pelos municípios, as receitas destinadas ao PIS/PASEP.
Pela União, dos valores transferidos aos Estados e Municípios por determinação constitucional ou legal.
Pela União, as parcelas entregues aos Municípios por determinação constitucional, a exemplo da conta parte do ICMS e do IPVA.
Com base na Lei Complementar nº 101/2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, com amparo no Capítulo II do Título VI da Constituição, considere as afirmativas a seguir.
I. O projeto de Lei Orçamentária será acompanhado de demonstrativo regionalizado do efeito sobre as receitas e as despesas decorrentes de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia.
II. A Lei Orçamentária Anual disporá sobre o equilíbrio entre receitas e despesas e estabelecerá os critérios e a forma de limitação de empenho, a ser efetivada nas hipóteses previstas de a realização da receita não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.
III. Será considerada não autorizada, irregular e lesiva ao patrimônio público a arrecadação de receitas que não estejam previstas na Lei Orçamentária Anual, a não ser as resultantes da Dívida Ativa Tributária.
IV. A receita corrente líquida nos municípios é composta pelo somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidas as contribuições dos servidores para o custeio do seu sistema de previdência e assistência social e as receitas provenientes da compensação financeira entre os regimes de previdência social.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
De acordo com a Lei de Responsabilidade Fiscal, o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos nos Estados, as parcelas entregues aos Municípios por determinação constitucional, denomina-se:
receita de capital.
receita corrente líquida.
restos a pagar.
receita de referência.
Faz(em) parte do cálculo da Receita Corrente Líquida
a redução dos restos a pagar não processados.
o acréscimo dos precatórios.
os gastos com despesas correntes.
as receitas patrimoniais.
a reserva de contingência.
Em conformidade com o art. 2° da Lei de Responsabilidade Fiscal, o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, bem como as deduções estabelecidas nessa lei, é entendido por:
Receita de Capital.
Receita Corrente Líquida.
Receita Operacional.
Categoria Econômica das Receitas.
Receita Líquida de Capital.



