







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Receita Corrente Líquida de um ente público estadual referente ao exercício financeiro de 2018 foi R$ 4.500.000.000,00. Em 2018, para atender o limite definido pela Lei Complementar nº 101/2000 para a despesa total com pessoal do Poder Legislativo Estadual, incluído o Tribunal de Contas do Estado, o valor NÃO poderia ter ultrapassado, em reais, a:
2.700.000.000,00
135.000.000,00
81.000.000,00
270.000.000,00
162.000.000,00
Analise as afirmativas a seguir:
I. A receita corrente líquida, de acordo com a Lei Complementar nº 101, de 2000, é o somatório das receitas tributárias sem deduções de qualquer natureza.
II. À luz da Lei Complementar nº 101, de 2000, o conceito de refinanciamento da dívida mobiliária refere-se à emissão de títulos para pagamento do principal acrescido da atualização monetária.
III. A Lei Complementar nº 101, de 2000, define entidade estatal dependente como a entidade controlada que é impedida de receber do ente controlador recursos financeiros para pagamento de despesas de custeio.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
Analise as afirmativas a seguir:
I. A receita corrente líquida, de acordo com a Lei Complementar nº 101, de 2000, é o somatório das receitas tributárias sem deduções de qualquer natureza.
II. À luz da Lei Complementar nº 101, de 2000, o conceito de refinanciamento da dívida mobiliária refere-se à emissão de títulos para pagamento do principal acrescido da atualização monetária.
III. A Lei Complementar nº 101, de 2000, define entidade estatal dependente como a entidade controlada que é impedida de receber do ente controlador recursos financeiros para pagamento de despesas de custeio.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
As receitas correntes brutas da União são apuradas levando-se em consideração o mês de referência e os:
2 meses anteriores.
3 meses anteriores.
12 meses anteriores.
6 meses anteriores.
11 meses anteriores.
Receita corrente líquida é a soma de todas as receitas tributárias, de contribuições patrimoniais, industriais, agropecuárias e de serviços, transferências e outras receitas (Lei Complementar nº 101/2000). Segundo o que prevê a Lei Complementar nº 101/2000, no que se refere à receita corrente líquida, é correto afirmar que:
É o somatório das receitas tributárias, das contribuições, patrimoniais e industriais, exclusivamente.
Inclui na União, nos Estados e nos Municípios, a contribuição dos servidores para o custeio do seu sistema de previdência.
Será apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
As parcelas entregues aos Municípios, pelos Estados, por determinação constitucional ou legal, devem ser incluídas na receita corrente líquida.
É o somatório das receitas tributárias, na União, incluídos os valores transferidos aos Estados e Municípios por determinação constitucional ou legal.
Leia as afirmativas a seguir:
I. Para os efeitos da Lei Complementar nº 101/2000, entende-se como receita corrente líquida o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos os valores previstos na legislação vigente.
II. À luz da Lei Complementar nº 101/2000, a escrituração das contas públicas deve observar se as demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, inclusive empresa estatal dependente.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Segundo a Lei Complementar n.º 101/2000, a somatória das receitas arrecadadas no mês em referência e nos onze meses anteriores, excluídas as duplicidades, refere-se à receita
corrente líquida.
de transferência.
de capital bruta.
líquida de arrecadação pública.
Considerando o disposto na Lei Complementar nº 101, de 4 de maio de 2000 (Lei de Responsabilidade Fiscal), assinale a afirmativa INCORRETA.
O ente da Federação que mantiver ou vier a instituir regime próprio de previdência social para seus servidores conferir-lhe-á caráter contributivo e o organizará com base em normas de contabilidade e atuária que preservem seu equilíbrio financeiro e atuarial.
É ilegal e expressamente proibida, na Lei de Responsabilidade Fiscal, a aplicação da receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente e, em qualquer situação, em regimes de previdência social, geral e próprio dos servidores públicos.
No cálculo da receita corrente líquida municipal, deverá ser considerado o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, devendo ser deduzida a contribuição dos servidores para o custeio do seu sistema de previdência e assistência social e as receitas provenientes da compensação financeira entre o Regime Geral de Previdência Social e os regimes próprios de previdência social, e destes entre si, para fins de aposentadoria.
As disponibilidades de caixa dos regimes de previdência social, geral e próprio dos servidores públicos, ainda que vinculadas a fundos específicos, ficarão depositadas em conta separada das demais disponibilidades de cada ente e aplicadas nas condições de mercado, com observância dos limites e condições de proteção e prudência financeira, sendo vedada a aplicação das referidas disponibilidades em títulos da dívida pública estadual e municipal, em ações e outros papéis relativos às empresas controladas pelo respectivo ente da Federação, em empréstimos, de qualquer natureza, aos segurados e ao Poder Público, inclusive a suas empresas controladas.
Para fins de cômputo da Receita Corrente Líquida (RCL), o prazo abrangerá
o ano fiscal.
doze meses.
onze meses.
o exercício financeiro.
o quadrimestre.
Considerando que a Lei Orçamentária do Município de Capanema/PR estimou a receita tributária para o ano de 2020 em R$ 30.800.000,00 e que esta corresponde a 20% da Receita Corrente Municipal, calcule a Receita Corrente Municipal:
R$ 15.400.000,00
R$ 55.440.000,00
R$ 60.160.000,00
R$ 136.960.000,00
R$ 154.000.000,00
Analise as seguintes informações, extraídas do sistema contábil de uma determinada Prefeitura Municipal, referente ao Relatório de Gestão Fiscal - 2º Quadrimestre de 2019 - Anexo 01:
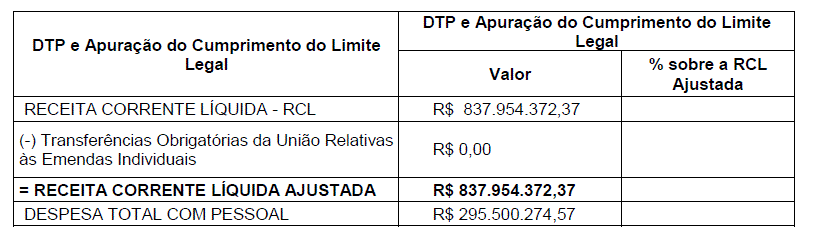
Com base nas informações apresentadas e de acordo a Lei de Responsabilidade Fiscal (LRF), o valor do montante apurado para o Limite de Alerta da despesa total com pessoal da Prefeitura Municipal será de
R$ 452.495.361,08 e 54% sobre a RCL Ajustada.
R$ 429.870.593,03 e 51,30% sobre a RCL Ajustada.
R$ 407.245.824,97 e 48,60 % sobre a RCL Ajustada.
R$ 429.870.593,03 e 48,60% sobre a RCL Ajustada.
R$ 407.245.824,97 e 51,30 % sobre a RCL Ajustada.
Leia as afirmativas a seguir:
I. O Servidor público deve conhecer os principais conceitos relacionados ao processo licitatório. Por exemplo, a definição de Seguro-Garantia, na Lei 8.666/93, refere-se ao seguro que garante o fiel cumprimento das obrigações assumidas por empresas em licitações e contratos.
II. A Administração por Objetivos (APO) representa um importante marco no desenvolvimento dos conhecimentos sobre a gestão das organizações. Na perspectiva dos principais teóricos desse modelo gerencial, a elaboração dos planos operacionais, com ênfase no controle, não possui relação com a APO.
III. A receita corrente líquida é o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos os valores previstos em lei.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
Conforme dispõe a Lei nº 101/2000, a receita corrente líquida é representada pelo somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, respeitadas as deduções previstas.
A esse respeito, a receita corrente líquida será apurada
somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
a partir do somatório das receitas das contribuições repassadas aos estados, logo após a dedução do valor que ultrapassar a previsão da lei de diretrizes orçamentárias.
deduzindo-se da receita bruta as despesas semestrais apuradas, excluídas as duplicidades.
somando-se as receitas arrecadadas no mês anterior, mais os valores referentes aos doze meses anteriores.
somando-se as receitas arrecadadas nos últimos doze meses, deduzidas as despesas referentes a pessoal dos últimos seis meses.
Assinale a alternativa que apresenta a receita que é composta do somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas correntes, consideradas as deduções conforme o ente da União, do Estado, do Distrito Federal e dos Municípios.
Receita de fontes diversas.
Receita corrente líquida.
Receita não financeira.
Receita compartilhada.
Receita líquida real.
A Lei Complementar nº 101/2000, dispõe sobre normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. De acordo com a Lei 101/2000 quanta a RCL (RECEITA CORRENTE LÍQUIDA) assinale a alternativa correta:
A receita corrente líquida é calculada a partir da inclusão de vários itens de receita.
Os recursos transferidos pela União ao Distrito Federal, quando destinados à assistência financeira para a execução de serviços públicos das polícias civil e militar e do corpo de bombeiros, integram o conceito de receita corrente líquida, ainda que sejam utilizados para pagamento de pessoal.
O valor das parcelas entregues aos municípios pelos estados, por determinação constitucional, é contabilizado no somatório da receita corrente líquida, sofrendo as devidas deduções.
A receita corrente líquida corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também de capital.
A RCL será apurada somando-se as receitas arrecadadas no mês em referência e nos 12 anteriores, excluídas as duplicidades.
Leia as afirmativas a seguir:
I. À luz da lei nº 8.987/95, a concessão de serviço público não será formalizada mediante contrato.
II. A receita corrente líquida inclui, entre outras, as receitas de contribuições.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Um município “A” teve as seguintes receitas realizadas nos últimos 12 meses.
Receita Tributária R$ 380.000,00
Operações de Crédito R$ 121.000,00
Receita Patrimonial R$ 20.000,00
Alienação de Bens R$ 15.000,00
Receita de Serviços R$ 480.000,00
Transferências Correntes R$ 500.000,00
Transferências de Capital R$ 150.000,00
Depósitos em garantia R$ 120.000,00
Outras informações
Repasse referente a compensações financeiras entre
regimes de previdenciários R$ 260.000,00
Segundo as informações acima, de Execução orçamentária do município “A”, em um determinado exercício e de acordo com as disposições da LRF (Lei de Responsabilidade Fiscal), o valor apurado da Receita Corrente Líquida do município no período é:
R$ 1.390.000,00.
R$ 1.270.000,00.
R$ 1.000.000,00.
R$ 1.241.000,00.
R$ 1.120.000,00.
Para os efeitos da Lei Complementar 101/00, entende-se como receita corrente líquida o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidas, no caso dos Estados,
as contribuições previdenciárias do Estado, bem como a cota parte do Município, também deduzido das contribuições previdenciárias.
a contribuição dos servidores para o custeio do seu sistema de previdência e assistência social e as receitas provenientes da compensação financeira tratadas pela LDO.
as despesas de custeio, correntes e patrimoniais, bem como as parcelas entregues aos Municípios.
da taxa de administração por conta da gestão da cota parte, distribuída aos Municípios.
as parcelas entregues aos Municípios por determinação constitucional.
Leia as afirmativas a seguir:
I. O Balanço Patrimonial permite entender as fontes de recursos para os investimentos da entidade.
II. A receita corrente líquida inclui as receitas industriais, apenas.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
De acordo com as disposições da Lei Complementar nº 101/00, a receita corrente líquida será apurada somando- se as receitas arrecadadas no mês em referência e nos _____________ , excluindo-se as duplicidades.
Assinale a alternativa que completa corretamente a lacuna.
seis anteriores
onze anteriores
doze posteriores
doze anteriores
vinte e três anteriores



