







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa correta.
O imposto municipal sobre a transmissão de bens imóveis e de direitos relativos (ITBI) é um imposto sobre produção e circulação.
O IPTU é um imposto municipal progressivo, cuja alíquota pode variar em razão do valor, da localização e do uso do imóvel.
Não constitui fato gerador de ICMS o simples deslocamento de mercadoria entre estabelecimentos do mesmo contribuinte.
O IPVA é um tributo de competência estadual que residualmente pode ser instituído pelos municípios.
A contribuição de melhoria incide sobre a instalação de nova fábrica em determinada localidade.
Em se tratando de matéria tributária, assinale a alternativa correta.
É devida a contribuição de melhoria em função da prestação de serviços públicos divisíveis.
As taxas têm bases de cálculos diferentes dos impostos.
É competência exclusiva da União a criação de impostos com fundamento no exercício do poder de polícia.
As contribuições sociais são devidas em face da realização de obras públicas que promovam a valorização imobiliária privada.
A competência para criar empréstimo compulsório é dos Estados-membros e da União.
De acordo com a legislação vigente, assinale a alternativa incorreta.
O imposto, de competência da União, sobre a exportação, para o estrangeiro, de produtos nacionais ou nacionalizados tem como fato gerador a saída destes do território nacional.
O imposto, de competência da União, sobre a importação de produtos estrangeiros tem como fato gerador a entrada destes no território nacional.
O imposto, de competência da União, sobre a propriedade territorial rural tem como fato gerador a propriedade, o domicílio útil ou a posse de imóvel por natureza, como definido na lei civil, localização fora da zona urbana do Município.
O imposto, de competência da União, sobre a transmissão de bens imóveis e de direitos a eles relativos tem como fato gerador a transmissão, a qualquer título, da propriedade ou do domínio útil de bens imóveis por natureza ou por acessão física, como definidos na lei civil.
O imposto, de competência dos Municípios, sobre a propriedade predial e territorial urbana tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física, como definido na lei civil, localizado na zona urbana do Município.
O Imposto Sobre Transmissão "Inter-Vivos" de Bens Imóveis e de Direitos a eles Relativos - ITBI tem como fato gerador a transmissão "inter-vivos", a qualquer título, por ato oneroso, da propriedade ou do domínio útil de bens imóveis, por natureza ou acessão física, como definido na lei civil, em conseqüência de algumas hipóteses. Assinale a alternativa que elenca uma dessas hipóteses.
Arrematação ou doação em pagamento.
A transmissão dos bens imóveis ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
A desincorporação dos bens ou direitos transmitidos à pessoa jurídica em realização de capital, quando reverterem aos primeiros alienantes
A transferência de direitos reais sobre construções existentes em terreno alheio, ainda que feita ao proprietário do solo.
A transmissão dos bens ou direitos decorrentes de fusão, incorporação, cisão ou extinção de pessoa jurídica.
Assinale a alternativa correta.
A CPMF poderá incidir sobre operações relativas ao ouro como ativo financeiro.
A CIDE incidente sobre a comercialização e importação de combustíveis somente deve ser destinada pela lei orçamentária anual a projetos relacionados a infra-estrutura do país, sem prejuízo de que na lei orçamentária do ano seguinte se destine apenas a projetos de proteção ao meio-ambiente e a subsídios ao preço de combustíveis.
A Contribuição para o Sebrae, para o Sesi e para o Senai, bem como a Contribuição para o FUST, a Contribuição para o Funttel, a Condecine e o Adicional ao Frete para Renovação da Marinha Mercante (AFRMM), têm natureza jurídica de contribuições interventivas.
Segundo o Supremo Tribunal Federal, garante-se ao importador de mercadorias, o crédito-prêmio do IPI.
Segundo o Supremo Tribunal Federal, as contribuições para os serviços sociais autônomos não têm natureza tributária e dispensam posterior prestação de contas ao Tribunal de Contas da União – TCU.
A respeito do impostos sobre serviços, considere as afirmações a seguir.
I. Cada estabelecimento deverá manter livros e documentos fiscais próprios.
II. Os livros e documentos fiscais devem ser mantidos no próprio estabelecimento, não podendo ser retirados em hipótese alguma, pela autoridade fiscal.
III. Os livros e documentos fiscais serão obrigatoriamente conservados pelo contribuinte, durante o prazo mínimo de dois anos.
Está correto o que se afirma APENAS em
Dentre as afirmativas relacionadas a seguir, assinale a afirmativa falsa.
Nas transmissões realizadas em virtude de sentença judicial, o ITBI será recolhido dentro de trinta dias do trânsito em julgado da sentença.
Na arrematação, adjudicação ou remissão, o ITBI será recolhido dentro de trinta dias desses atos, após a assinatura da respectiva carta.
O ITBI legalmente cobrado será restituído, quando não se efetivar o ato ou contrato sobre o qual se tiver pago o imposto.
Quando for declarada, por decisão judicial passada em julgado, a nulidade do ato ou contrato sobre o qual tenha sido pago o imposto, este será restituído.
O ITBI não incide sobre a transmissão dos bens ou direitos ao patrimônio da União.
Zeus, experiente AFR, notou as seguintes situações no estabelecimento de Plácido e Silva, industrial de utensílios domésticos, estabelecido em São Paulo, capital:
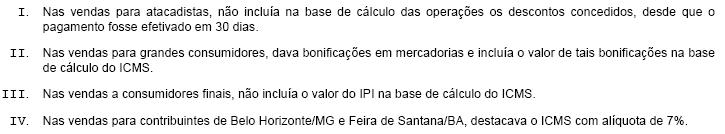
Nessas condições, o AFR corretamente impugnou APENAS os procedimentos
É isenta do ITBI a aquisição de bem imóvel para residência própria, relativamente ao único imóvel que possuir, desde que outro não possua o cônjuge, o filho menor ou maior inválido, ainda que em regime de condomínio cujo valor venal não ultrapasse
R$ 1.638,31 (hum mil seiscentos e trinta e oito reais e trinta e um centavos) e cujo adquirente perceba renda mensal de até 05 (cinco) salários mínimos.
R$ 1.638,31 (hum mil seiscentos e trinta e oito reais e trinta e um centavos) e cujo adquirente perceba renda mensal de até 04 (quatro) salários mínimos.
R$ 1.539,31 (hum mil quinhentos e trinta e nove reais e trinta e um centavos) e cujo adquirente perceba renda mensal de até 04 (quatro) salários mínimos.
R$ 1.432,31 (hum mil quatrocentos e trinta e dois reais e trinta e um centavos) e cujo adquirente perceba renda mensal de até 04 (quatro) salários mínimos.
R$ 1.432,31 (hum mil quatrocentos e trinta e dois reais e trinta e um centavos) e cujo adquirente perceba renda mensal de até 05 (cinco) salários mínimos.
Assinale a alternativa correta.
Assinale abaixo a alternativa que não contém apenas atividades que, exercidas por profissionais autônomos, sem formação profissional, isenta-os do pagamento do ISS.
Arrumadeira, Cozinheiro, Depiladora.
Ferrador, Pedreiro, Eletricista
Carpinteiro, Pasteleira, Vigia
Borracheiro, Despachante, Alfaiate
Assinale abaixo a afirmativa incorreta
É responsável pelo pagamento do ISS o tomador de serviço proveniente do exterior do País.
É responsável pelo pagamento do ISS o intermediário de serviço cuja prestação se tenha iniciado no exterior do País.
Para os efeitos do ISS, o condomínio que preste serviços a terceiros é considerado como empresa.
Para os efeitos do ISS, não se considera como Profissional Autônomo o profissional não liberal que desenvolve atividade de prestação de serviço de nível não universitário, mesmo que de forma autônoma
Para os efeitos do ISS, o profissional que desenvolve atividade de prestação de serviço intelectual de nível universitário ou a este equiparado, de forma autônoma, é considerado Profissional Autônomo
O Imposto sobre a Importação, de competência da União, tem como fato gerador a entrada de produtos estrangeiros no território nacional e a base de cálculo do imposto é:
quando a alíquota seja específica, a unidade de medida adotada pela lei tributária; quando a alíquota seja ad valorem, o preço normal que o produto, ou seu similar, alcançaria, ao tempo da importação, em uma venda em condições de livre concorrência, para entrega no porto ou lugar de entrada do produto no País; quando se trate de produto apreendido ou abandonado, levado a leilão, o preço da arrematação.
quando a alíquota seja específica, a unidade de medida adotada pela lei complementar; quando a alíquota seja ad valorem, o preço que o produto, ou seu similar, alcançaria, ao tempo da importação, em uma venda em condições de livre concorrência; quando se trate de produto apreendido ou abandonado, levado a leilão, o preço da arrematação.
quando a alíquota seja inespecífica, a unidade de preço adotada pela lei ordinária; quando a alíquota seja ad valorem, o preço normal que o produto, ou seu similar, alcançaria, ao tempo da importação, em uma venda em condições de livre concorrência, para entrega no porto ou lugar de entrada do produto no País; quando se trate de produto apreendido ou abandonado, levado a leilão, o preço da adjudicação.
quando a alíquota seja específica, a unidade de medida adotada pela lei complementar; quando a alíquota seja ad valorem, o preço normal que o produto, ou seu similar, alcançaria, ao tempo da importação, em uma venda em condições de livre concorrência, para entrega no porto ou lugar de entrada do produto no País; quando se trate de produto apreendido ou abandonado, levado a leilão, o preço da remissão.
quando a alíquota seja específica, a unidade de medida adotada pela lei tributária; quando a alíquota seja ad corpus, o preço normal que o produto, ou seu similar, alcançaria, ao tempo da importação, em uma venda em condições de livre concorrência, para entrega no porto ou lugar de entrada do produto no País; quando se trate de produto apreendido ou abandonado, levado a leilão, o preço da adjudicação ou da remissão.
Analise as afirmativas sobre a legislação tributária e assinale a alternativa correta.
I. Consoante o Código Tributário Nacional, Lei nº 5.172, de 25/10/1966, são espécies de tributos: os impostos, as taxas e as contribuições de melhoria.
II. Atualmente entende-se que as contribuições parafiscais ou especiais integram o sistema tributário nacional, já que a nossa Constituição Federal ressalva quanto á exigibilidade da contribuição sindical (art. 80, inciso IV, CF), das contribuições previdenciárias (artigo 201 CF), sociais (artigo 149 CF). para a seguridade social (artigo 195 CF) e para o PIS % -Programa de Integração Social e PASEP - Programa de Formação do Patrimônio do Servidor Público (artigo 239 CF).
III. São contribuições especiais: as exigidas a favor da OAB, CREA, CRC, CRM e outros órgãos reguladores do exercício de atividades profissionais.
IV. Os empréstimos compulsórios são regulados como tributos, conforme artigo 148 da CF o qual se insere no Capítulo I - Do Sistema Tributário Nacional.
V. Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.



