







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo irrelevantes para qualificá-la:
a denominação e demais características formais adotadas pela lei e a destinação legal do produto da sua arrecadação.
a denominação e características informais adotadas pela lei e a destinação legal do produto da sua arrecadação.
a denominação e demais características informais adotadas pela lei complementar e a destinação legal do produto apreendido.
as características formais adotadas pela lei e sua funcionalidade e a destinação legal do produto arrecadado.
a denominação e demais características legais e a destinação do produto apreendido.
A natureza jurídica específica do tributo é determinada pelo(a):
fato gerador;
lançamento;
obrigação;
crédito;
isenção.
Para determinar a natureza jurídica do tributo, em espécie, é necessário:
Saber a destinação legal do produto de sua arrecadação.
Saber a obrigação acessória do tributo.
Saber o fato gerador da obrigação tributária.
Saber simplesmente a sua denominação legal.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, assinale a opção de resposta correta.

V, V, V
V, F, F
F, F, F
F, F, V
F, V, V
Admitindo-se que existam no direito brasileiro cinco espécies tributárias distintas, é correto afirmar que a natureza jurídica específica de um tributo independe da vinculação da receita desse tributo.
Avalie as formulações seguintes, relativas a tributo e suas espécies, consideradas as pertinentes disposições da Constituição Federal e do Código Tributário Nacional, e, ao final, assinale a opção que corresponde à resposta correta.
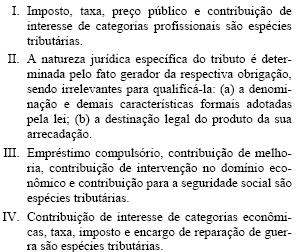
Apenas as formulações II e III são corretas.
Apenas as formulações III e IV são corretas.
Apenas as formulações I e III são corretas.
Apenas a formulação II é correta
Apenas as formulações I e II são corretas
Nos termos do Código Tributário Nacional, a natureza jurídica específica do tributo é determinada:
pelos dispositivos da Constituição Federal que disciplinam as espécies tributárias neles previstas.
pela denominação e demais características formais do tributo, estabelecidas na lei que o institu
pela base de cálculo e a alíquota do tributo, fixadas em lei.
pelo fato gerador da respectiva obrigação.
pela destinação constitucionalmente conferida ao produto da arrecadação do tributo.
Avalie as formulações seguintes e, ao final, assinale
a opção que corresponde à resposta correta:
I. o Direito Tributário, como ramo autônomo do
Direito, possui institutos, conceitos, formas e
princípios específicos, que lhe permitem solucionar
as suas questões por intermédio de
seus próprios meios, não necessitando, portanto,
de socorrer-se de figuras alheias, pertencentes
a outros ramos do Direito, para
resolver todos os problemas de natureza
tributária que surgem;
II. a autoridade administrativa competente pode
recusar o domicílio tributário eleito pelo sujeito
passivo, quando dificulte a fiscalização
do tributo, caso em que será considerado
como domicílio tributário o lugar da situação
dos bens ou da ocorrência dos atos ou fatos
que deram origem à obrigação tributária;
III. a natureza jurídica específica do tributo é
determinada pelo fato gerador da respectiva
obrigação, sendo irrelevantes para qualificála
a denominação e demais características
formais adotadas pela lei, bem assim a destinação
legal do produto da sua arrecadação.
É fundamental para se determinar a natureza jurídica de um tributo:
a denominação e demais características formais, adotadas pela lei.
os prazos de recolhimento estabelecidos para o cumprimento da obrigação.
a situação legal do produto de arrecadação.
o fato gerador da respectiva obrigação.
o tipo de lançamento utilizado para a constituição do crédito tributário.
Analise os seguintes enunciados:
I - A natureza jurídica específica de um tributo independe de sua denominação.
II - Conforme jurisprudência do S.T.F., os Estados e Municípios estão imunes ao pagamento do Imposto sobre Operações Financeiras sobre suas aplicações financeiras.
III - A natureza jurídica específica de um tributo é dada pelo cotejo entre o seu "fato gerador” e a sua base de cálculo.
IV - O Estado-membro pode instituir e cobrar taxa que possua fato gerador de um imposto, desde que este esteja incluído em sua competência.
Dentre as proposições acima está(ão) correta(s) a(s) seguinte(s):
A natureza jurídica dos tributos é determinada pela(o)
A natureza jurídica dos vários tributos decorre:
da natureza do negócio jurídico tributado.
da denominação legal.
das características formais indicadas na lei.
do fato gerador da obrigação tributária.
da titularidade da competência para instituir o tributo.



