







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa correta.
taxas não são consideradas tributos, pois tratam-se de uma atividade estatal realizando uma prestação de serviço efetivamente utilizado ou colocado a disposição.
multas de trânsito são consideradas uma espécie de tributo.
tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
tributo é toda prestação pecuniária em moeda, mesmo que constitua sanção de ato ilícito, instituída em lei e cobrada pelo Estado.
O prefeito de um município institui uma taxa a ser cobrada pela utilização de determinado serviço público através da Lei Municipal nº 1/2015, que foi publicada em 16 de novembro de 2015 e entrou em vigor na mesma data. Em 5 de janeiro de 2016 foi efetuado o lançamento do referido tributo contra um contribuinte, em virtude de utilização potencial do serviço em questão, que foi constatada pelo fisco em 4 de janeiro de 2016. Com base nesse caso hipotético, assinale a alternativa correta.
O Município não poderia instituir essa espécie de tributo, pois a competência para instituir taxa é da União.
Uma vez que a Lei Municipal nº 1 foi publicada no exercício de 2015 e o lançamento e cobrança ocorreram no exercício posterior, não houve qualquer violação à limitação do poder de tributar.
O lançamento é nulo, pois não se admite, no sistema tributário nacional, a cobrança de taxa em virtude de utilização potencial de serviço público.
A criação dessa espécie tributária depende de lei complementar.
A referida taxa poderia ser cobrada em virtude de utilização efetiva ou potencial do serviço público ocorrida em 17 de fevereiro de 2016.
O tributo que tem como fato gerador o exercício regular do poder de polícia denomina-se
contribuição social.
imposto vinculado.
imposto discricionário.
taxa.
empréstimo compulsório.
Determinado município pretende instituir uma taxa para fins de remuneração do serviço de iluminação pública. Acerca da referida pretensão, é correto afirmar que a taxa
não pode ser instituída porque esse tipo de serviço somente pode ser remunerado por tarifa ou qualquer outro tipo de receita originária.
não pode ser instituída porque o serviço de iluminação pública não pode ser remunerado mediante essa espécie tributária.
pode ser instituída por se tratar de serviço específico a ser prestado ao contribuinte ou posto a sua disposição.
pode ser instituída por se tratar de serviço público, mas o município necessita adotar um parâmetro que permita avaliar quanto cada contribuinte utiliza do serviço, porque a exigência da taxa impõe a divisibilidade da utilização do serviço.
pode ser instituída desde que observe, simultaneamente, os requisitos da especificidade e da divisibilidade.
Somente podem subsistir as chamadas taxas pela prestação de serviços públicos e pelo exercício do poder de polícia.
A especificidade e a divisibilidade são princípios informadores das taxas de serviço.
As taxas devem ser criadas por lei em sentido estrito.
A taxa é uma espécie de tributo vinculado a uma atuação estatal.
Podem subsistir taxas pelo uso de bem público.
A taxa é a espécie de tributo cuja obrigação tributária tem por fato gerador uma situação que independe de vinculação entre atividade estatal específica e o contribuinte.
Certo
Errado
Acerca das taxas, é correto afirmar:
Têm por fato gerador o exercício efetivo ou potencial do poder de polícia, ou a utilização regular de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.
Em casos excepcionais, podem ter base de cálculo ou fatos geradores idênticos aos que correspondam a impostos; com efeito, os emolumentos percebidos por notários e registradores são taxas e têm base de cálculo idêntica à do imposto sobre a renda da pessoa física do tabelião ou registrador.
Consideram-se serviços públicos específicos quando podem ser destacados em unidades autônomas de intervenção, de utilidade, ou de necessidades públicas; e divisíveis, quando suscetíveis de utilização, separadamente, por parte de cada um dos seus usuários.
Segundo norma constitucional explícita, são assegurados a todos – mediante prévio e regular pagamento de taxas – o direito de petição aos Poderes Públicos em defesa de direitos ou contra ilegalidade ou abuso de poder e a obtenção de certidões em repartições públicas, para defesa de direitos e esclarecimento de situações de interesse pessoal.
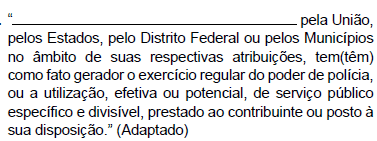
Assinale a alternativa que preenche corretamente o espaço em branco, correspondente à espécie tributária de que trata o art. 77 do CTN.
De acordo com o Código Tributário Nacional, a utilização efetiva de serviço público específico e divisível, prestado ao contribuinte pela pessoa jurídica de direito público, no âmbito de suas atribuições, é fato gerador de
imposto.
taxa.
contribuição de melhoria.
contribuição social.
empréstimo compulsório.
A diferenciação entre Imposto e Taxa é dada por:
a taxa é vinculada a uma ação ou uma atividade dependente de um órgão estatal, e não pressupõe prestação de serviços imediatos e diretos do Estado; o imposto é um pagamento fixo que pressupõe uma contraprestação direta dos serviços públicos ao contribuinte.
taxa é um tributo que não pressupõe uma contraprestação imediata e direta do Estado e é independente de qualquer ato vinculado discricionário.
o imposto é pago independentemente de uma contraprestação imediata e direta do Estado cujo fato gerador não depende de qualquer atividade estatal específica; a taxa pressupõe um serviço público específico prestado ao contribuinte e uma contraprestação imediata e direta do Estado.
o imposto é um tributo específico a uma atividade estatal e se propõe a uma ação do Estado imediata e indeterminada; a taxa é um tributo específico a uma ação relacionada a uma atividade e é isenta de contraprestação do Estado.
o imposto é um tributo pago pelo contribuinte que pressupõe uma contraprestação imediata de um serviço público cujo fato gerador é o exercício do poder de serviço do Estado; a taxa tem fato gerador o poder de polícia do Estado e a utilização de serviços públicos por parte do contribuinte.
A atividade da Administração Pública que, limitando ou disciplinando direito, interesse ou liberdade, regula a prática de ato ou abstenção de fato, em razão de interesse público concernente à segurança, à higiene, à ordem, aos costumes, à disciplina da produção e do mercado, ao exercício de atividades econômicas dependentes de concessão ou autorização do Poder Público, à tranquilidade pública ou ao respeito à propriedade e aos direitos individuais ou coletivos
não autoriza exação tributária, visto tratar-se de atividade-meio da Administração Pública.
não autoriza exação tributária, visto tratar-se de atividade-fim da Administração Pública.
autoriza exação tributária na modalidade imposto, visto que referida atuação da Administração Pública se dá em caráter universal.
autoriza a cobrança de tarifa ou preço público, visto que referida atividade admite delegação a concessionários de serviço público.
autoriza exação tributária na modalidade taxa, em razão de expressa previsão legal.
As taxas podem ter como fato gerador:
A utilização efetiva ou potencial de serviço específico e divisível, prestado ao contribuinte oposto à sua disposição.
Uma situação independente de qualquer atividade estatal específica relativa aos contribuintes.
Uma conjuntura que exija a absorção temporária de poder aquisitivo.
Situação de calamidade pública, que exija reforço suplementar de recursos tributários.
Nenhuma das respostas anteriores.
A Constituição Federal prevê várias espécies tributárias, entre as quais a modalidade cujo fato gerador pode ser o exercício do poder do Estado de limitar as liberdades individuais em prol do bem da coletividade. Esse tributo é:
empréstimo compulsório;
contribuição de melhoria;
imposto;
taxa;
contribuição parafiscal.
É cobrada (o) pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios, no âmbito de suas respectivas atribuições e têm como fato gerador o exercício regular do poder de polícia, ou a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.
Considera-se poder de polícia atividade da administração pública que, limitando ou disciplinando direito, interesse ou liberdade, regula a prática de ato ou abstenção de fato, em razão de interesse público concernente à segurança, à higiene, à ordem, aos costumes, à disciplina da produção e do mercado, ao exercício de atividades econômicas dependentes de concessão ou autorização do Poder Público, à tranquilidade pública ou ao respeito à propriedade e aos direitos individuais ou coletivos.
O texto trata de
contribuição social.
imposto.
contribuição previdenciária.
taxa.
contribuição de Melhoria.
Deduz-se do enunciado 20 da Súmula do Órgão Especial do egrégio TJMG – “São inconstitucionais as taxas que têm por base os serviços limpeza pública, iluminação pública e de conservação de calçamento, por se tratar de serviços indivisíveis e inespecíficos” – que
pelos mesmos fundamentos, também haveria de ser declarado inconstitucional eventual dispositivo de lei do estado de Minas Gerais que viesse a criar emolumentos por lavratura de escritura pública de ata notarial que tenha por objeto narrativa de fato sem conteúdo econômico.
as razões jurídicas para decisão em tal sentido estão exclusivamente na Constituição do estado de Minas Gerais, já que não há paralelismo de tais fundamentos na Constituição Federal.
a taxa de serviço é um tributo classificado pela doutrina como não-vinculado.
não pode o município de Serro – MG, validamente, instituir, por lei, taxa de serviço de lavação semanal da Praça João Pinheiro, tendo por contribuintes os proprietários de imóveis lindeiros com referido bem público de uso comum do povo.
Sobre a disciplina da espécie tributária “taxa” na Constituição Federal e no CTN, é correto afirmar que:
é um tributo de competência privativa da União;
poderá ter base de cálculo própria de imposto;
é tributo de competência comum à União, Estados, Distrito Federal e Municípios;
é tributo que poderá ter como fato gerador a prestação de serviço público específico e indivisível;
é um tributo cuja majoração da respectiva base de cálculo é exceção ao princípio da anterioridade.
O sistema tributário brasileiro permite a cobrança de taxas fundamentadas em três situações: a utilização de serviço público, o exercício do poder de polícia e a intervenção estatal no domínio econômico.
Certo
Errado
Aílton, cidadão exemplar e que sempre pagava as suas obrigações em dia, foi surpreendido com três cobranças emitidas pelo Município em que residia. A primeira era um imposto, a segunda, uma taxa e, a terceira, uma contribuição de melhoria. Surpreso com as cobranças, procurou o seu amigo Eulálio para que lhe explicasse a distinção entre essas espécies tributárias. Apesar de solícito, Eulálio deixou claro que somente conhecia o que constava da Constituição da República Federativa do Brasil, ignorando por completo o que dispunha a legislação infraconstitucional. À luz do Sistema Tributário Nacional, tal qual delineado na Constituição da República Federativa do Brasil, é correto afirmar que:
imposto e taxa nada mais são que o mesmo tipo de tributo, não apresentando qualquer distinção;
a cobrança da contribuição de melhoria decorre do aumento da qualidade de vida propiciada à população;
a taxa é devida sempre que o poder público entender que certa atividade econômica deve ser tributada;
o imposto é devido em razão do uso efetivo de serviço público específico e divisível;
a cobrança da contribuição de melhoria decorre da realização de obras públicas.
Nos termos do Código Tributário Nacional, cabe cobrança de TAXA na hipótese de:
Poder de polícia.
Iluminação pública.
Segurança nacional.
Limpeza de logradouros.



