Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O intercepto do referido modelo é igual ou superior a 0,8.
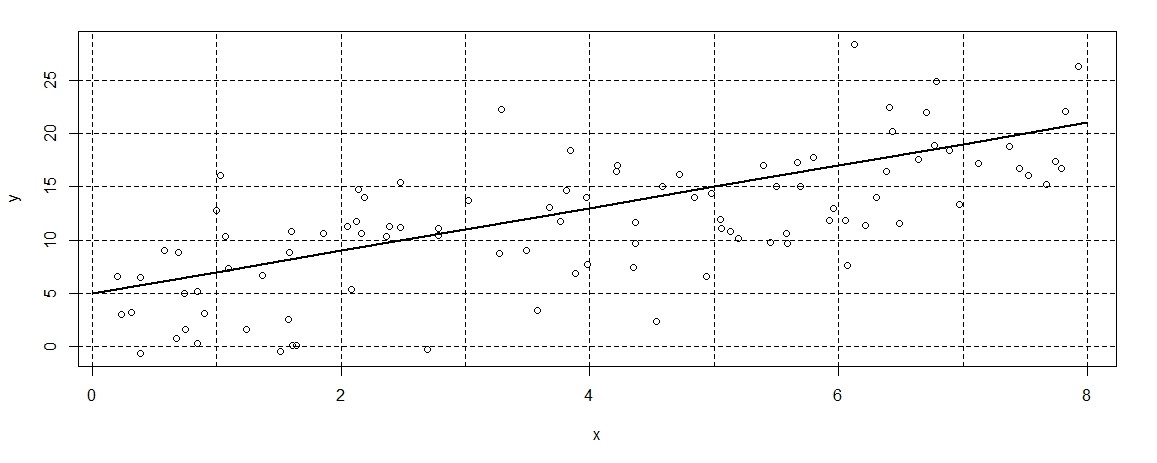
Considere a relação entre anos de serviço (X) e Salário (Y), em escala de salários mínimos. A Figura Abaixo mostra o gráfico de dispersão entre as duas variáveis e a reta de regressão linear simples ajustada.
Assinale a alternativa INCORRETA.
O salário inicial está em torno de 5 salários mínimos.
A cada ano de trabalho é esperado um aumento em torno de 2 salários mínimos.
O indivíduo com maior salário na amostra tem menos de 7 anos de serviço.
Para um indivíduo com 4 anos de serviço, é esperado um salário de 15 salários mínimos.
A maioria dos indivíduos da amostra entre 7 e 8 anos de serviço tem salário entre 10 e 15.
Considere o modelo de regressão linear de séries temporais a seguir.
Ct=β0+β1Yt+ut
Sendo Ct o consumo pessoa, Yt a renda pessoal, e ut o termo aleatório, onde o subscrito t indica o tempo e t=1,...,T, assinale a alternativa correta.
Se as séries Ct e Yt são cointegradas e não estacionárias, então deve-se realizar a regressão de suas primeiras diferenças, ou seja, ∆Ct e ∆Yt.
Se as séries Ct e Yt são integradas de primeira ordem, mas o termo ut for não integrado (integração de ordem zero), então não há cointegração entre as variáveis.
Se as séries Ct e Yt são integradas de primeira ordem, então o termo ut é necessariamente estacionário.
Se as séries Ct e Yt são integradas de primeira ordem, então são necessariamente cointegradas.
Se as sériesCt e Yt tiverem diferentes ordens de integração, podem ser cointegradas.
Um artigo publicado em uma revista da área de saúde descreve um estudo que investiga a relação entre exposição ao barulho e hipertensão. Um modelo de regressão linear simples entre a variável resposta de interesse, y (aumento da pressão sanguínea) e x (nível da pressão sonora) é ajustado e apresentado no artigo como:
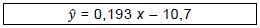
Considerando que todas as suposições para o ajuste do modelo foram verificadas e satisfeitas e que os coeficientes do modelo foram estatisticamente significantes a 5%, o valor -10,7 representa

a estimativa da resposta quando x é igual a zero.
a estimativa do valor esperado da resposta quando x é igual a zero.
a resposta quando x é igual a zero.
o valor esperado da resposta quando x é igual a zero.
No modelo de regressão linear clássico, a premissa de linearidade do modelo, necessária para a estimação dos parâmetros do modelo pelo método de mínimos quadrados ordinários, indica que:
apenas os parâmetros do modelo de regressão devem estar na forma linear.
apenas as variáveis do modelo de regressão devem estar na forma linear.
os parâmetros e variáveis do modelo de regressão devem estar na forma linear.
independente do modelo, não existe uma relação linear exata entre qualquer variável.
Considere que duas variáveis 𝒀𝒊 e 𝒙𝒊 se relacionam de acordo com um modelo de regressão em que 𝒀𝒊 é a variável resposta, 𝒙𝒊 a variável preditora. Uma hipótese razoável é que 𝒀𝒊 = 𝒇(𝜶,𝜷|𝒙𝒊) + 𝒆𝒊 em que 𝒆𝒊 são os erros supostamente normais, independentes, com média zero e variância constante, 𝜶 e 𝜷 são parâmetros populacionais fixos (constantes). Sabe-se que, dependendo da forma com que estes parâmetros populacionais aparecem no modelo através da função 𝒇(𝜶,𝜷|𝒙𝒊), o modelo será classificado em linear ou não linear nos parâmetros. Abaixo assinale a única alternativa para qual a função 𝒇(𝜶,𝜷|𝒙𝒊) indicaria um modelo de regressão que não é linear nos parâmetros.
𝑓 (𝛼, 𝛽|𝑥𝑖) = 𝛼 + 𝛽𝑥𝑖 .
𝑓 (𝛼, 𝛽|𝑥𝑖) = 𝛼𝑥𝑖 + 𝛽𝑥𝑖+1.
𝑓 (𝛼, 𝛽 | 𝑥𝑖) = 𝛼 + 𝛽𝑥𝑖2.
𝑓 (𝛼, 𝛽 |𝑥𝑖) = 𝛼 + 𝛽𝑥𝑖 + 𝛽𝑥𝑖2.
𝑓 (𝛼, 𝛽 |𝑥𝑖) = 1/1 + 𝛽𝑒 𝛼𝑥𝑖 .
Sempre que desejamos estudar determinada variável em função de outra (regressão linear simples), fazemos uma análise de regressão. Podemos dizer que a análise de regressão tem por objetivo descrever, através de um modelo matemático, a relação entre duas variáveis, partindo de n observações das mesmas. Neste sentido, a variável sobre a qual desejamos fazer uma estimativa recebe o nome de:
Variável simples
Variável complexa
Correlação
Variável dependente
Variável independente
O R é um ambiente computacional e uma linguagem de programação de código aberto e multiplataforma bastante utilizado pela comunidade estatística que trabalha com dados educacionais, oferecendo muita flexibilidade em manipulação, análise e visualização gráfica de dados. Abaixo, tem-se um conjunto de comandos básicos do R:
> x=1:10
>= x^2
> est=Im(y~x)
> summary(est)
>par(mfrow=c(2,2))
> plot(est)
um gráfico da função quadrática.
apenas as estatísticas descritivas dos dados.
o ajuste do modelo linear y=ax+b com estimativas dos parâmetros e quatro gráficos de ajuste.
o ajuste do modelo quadrático y=ax2+bx+c com estimativas dos parâmetros e dois gráficos de ajuste.
o ajuste do modelo linear múltiplo com estimativas dos parâmetros e dois gráficos de ajuste.
Na equação de regressão em que os valores de y são preditos com base em valores dados ou conhecidos de x, a variável y é chamada de:
Independente.
Dependente.
Dicotômica.
Polinomial.
Senoidal.
Em um modelo clássico de regressão linear, os pressupostos sobre os erros e as variáveis independentes condicionam as propriedades dos estimadores de MQO.
Sobre essa conexão entre os pressupostos e as propriedades de MQO, é correto afirmar que:
se alguma das explicativas for estocástica, uma forma de evitar a inconsistência é aplicar a técnica de variáveis instrumentais em vez de MQO;
se houver uma correlação muito elevada entre as variáveis explicativas, os estimadores de MQO serão ineficientes;
se a matriz de variância-covariância entre os erros não for do tipo diagonal, será necessário aplicar MQP em vez de MQO;
se , E(εi)= ∀i todos os estimadores de MQO da regressão serão tendenciosos;
se houver entre as explicativas do modelo uma variável que seja do tipo estocástica, a consistência do estimador de MQO correspondente ficará comprometida.
O desvio padrão de x é superior a 1.
Seja o modelo de regressão linear y = β0 + β1X1, + β2X2 + β3X3 ajustado a 12 observações e sabendo-se que os coeficientes de correlação linear entre as variáveis X1, e X2, X1, e X3, X2 e X3 são respectivamente r12 = 0,82, r13 = 0,77 e r23 = 0,8, o coeficiente de correlação parcial linear entre X1, e X2, mantendo X3, constante, é dado por:
0,33
0,46
0,53
0,79
0,82
Após ajustar um modelo de regressão linear simples, obteve-se o coeficiente de determinação 0,64. Sabendo-se que ∑i=150 (yi - yˉ)2 = 299,1, determine a variância residual e assinale a opção correta.
2,15
2,19
2,24
3,99
6,23
A partir das definições sobre as três Premissas da Regressão Linear (normalidade, homocedasticidade e independência dos erros), temos as seguintes afirmações:
I. Normalidade de erros é satisfeita quando a variação em torno da reta de regressão é constante para todos os valores de Xi .
II. Independência de erros é satisfeita quando os erros em torno da reta de regressão são independentes para cada valor de Xi .
III. Homocedasticidade é satisfeita quando os erros em torno da reta de regressão são distribuídos de forma normal para cada valor de Xi .
Assim, a(s) afirmativa(s) correta(s) é(são)
I.
II.
III.
II e III.
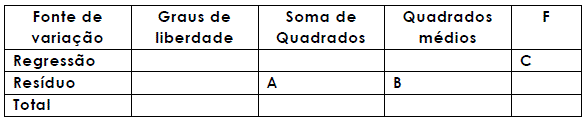
Os valores de A, B e C presentes no quadro abaixo, são, respectivamente:
Para ilustrar a importância da análise gráfica em análises de regressão linear, F. J. Anscombe produziu quatro conjuntos de pares (x, y) a partir das mesmas estatísticas suficientes, como: coeficientes linear e angular; soma dos quadrados dos resíduos e da regressão; e número de observações. Os diagramas de dispersão para as quatro bases de dados, juntamente com a reta da regressão (y = 4 + 0,5 x), encontram-se abaixo.
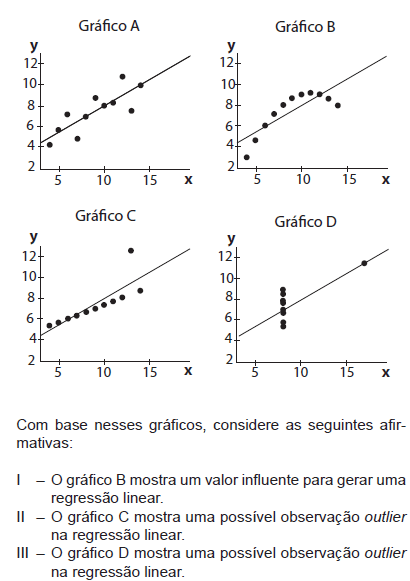
Está correto SOMENTE o que se afirma em

Coeficientes | Erro Padrão | Teste t | p-valor | |
Intercepto | -23,63 | 5,66 | -4,175 | 0,000566 |
X | 0,85 | 0,10 | 8,500 | 1,02 × 10⁻⁷ |
Erro padrão residual: | 2,5 |
Um modelo de regressão linear foi construído para medir a relação entre a quantidade de gordura corporal (Y) e a circunferência da coxa (X) em uma amostra de 20 mulheres saudáveis com idade entre 25 anos e 34 anos. O resultado do ajuste do modelo por mínimos quadrados ordinários é apresentado na tabela.
Com base nos valores apresentados, é correto afirmar que a (o)
soma de quadrados dos resíduos é igual a 125,00.
coeficiente de determinação do modelo é inferior a 0,75.
soma de quadrados da regressão é igual a 451,56.
coeficiente de correlação linear entre X e Y é 0,8.
soma de quadrados total é inferior a 500.