







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa correta em relação às características da Receita Pública.
As receitas tributárias, bem como as receitas de prestação de serviços, são consideradas extraorçamentárias.
As receitas não efetivas constituem-se de ingressos de recursos financeiros de natureza orçamentária que aumentam o valor do patrimônio líquido público.
Em relação ao critério de coercitividade, tem-se que as receitas originárias são recursos financeiros provenientes do poder que o Estado possui de exigir uma prestação pecuniária sobre o patrimônio, renda e lucro dos particulares.
A classificação econômica ou de natureza divide a receita orçamentária em três categorias: receitas correntes, receitas de capital e receitas financeiras.
Os ingressos financeiros oriundos de operações de crédito, alienação de bens e amortização de empréstimos são receitas de capital.
As Receitas Públicas representam ingressos de recursos que entram nos cofres públicos para financiamento das despesas. Considerando a classificação das receitas públicas quanto à sua procedência ou coercitividade, constitui um exemplo de receita pública derivada:
Receitas de prestação de serviços.
Receitas de contribuições sociais.
Receitas proveniente de aluguéis.
Receitas decorrentes de operações de créditos.
Receitas de amortização de empréstimos.
Em relação à receita orçamentária, é correto afirmar que
os recebimentos de aluguéis de imóveis de propriedade do ente público são classificados como receitas de capital.
as receitas orçamentárias efetivas são aquelas cujo ingresso é precedido do reconhecimento do passivo ou correspondem a direitos já registrados na contabilidade pública.
a inscrição da dívida ativa relativa ao ente público é classificada como receita orçamentária de capital.
receitas orçamentárias originárias são aquelas que correspondem aos ingressos derivados da exploração de atividades econômicas pelo ente público.
o recebimento de contribuições de intervenção no domínio econômico é uma receita de capital.
Em conformidade com SLOMSKI, a receita pública pode ser observada por diversos ângulos e classificações. De acordo com o autor, a receita decorrente da exploração compulsória do patrimônio do particular pelo Estado no exercício de sua soberania é denominada receita:
Compulsória.
Originária.
Derivada.
Vinculada.
Sem contraprestação.
O recurso cobrado do cidadão em decorrência do exercício do poder de polícia do Estado constitui um imposto.
As receitas obtidas pelo poder público por meio da soberania estatal, que decorrem de imposição constitucional ou legal e, por isso, auferidas de forma impositiva, recebem a seguinte denominação:
derivadas.
financeiras.
compulsórias.
originárias.
mobiliárias.
A classificação de determinada despesa como integrante do orçamento de investimentos das empresas estatais obedece ao critério de esfera orçamentária.
Quanto à coercitividade, as receitas que são decorrentes da exploração do Patrimônio Público e não dependem de prévia autorização legal são classificadas em:
Ordinárias.
Derivadas.
Originárias.
Extraordinárias.
Especiais.
Analise as assertivas a seguir:
I – Quanto à coercitividade, as receitas públicas podem ser classificadas em orçamentárias e extraorçamentárias.
II – Quanto à categoria econômica, as receitas públicas podem ser classificadas em correntes e de capital.
III – Quanto à afetação patrimonial, as receitas públicas podem ser classificadas em ordinária e extraordinária.
Está(ão) CORRETA(S) a(s) assertiva(s):
Somente I e III.
Somente II.
Somente III.
I, II e III.
A receita pública origina-se tanto da exploração do patrimônio público — bens e direitos colocados à disposição da sociedade mediante pagamento — quanto do poder do Estado de exigir prestações pecuniárias dos cidadãos.
Segundo a doutrina, seriam aquelas arrecadadas por meio da exploração de atividades econômicas pela Administração Pública. Resultariam, principalmente, de rendas do patrimônio mobiliário e imobiliário do Estado. O conceito apresentado refere-se à
Receita Tributária.
Receita Originária.
Receita Derivada.
Receita de Corrente.
Receita de Capital.
No que diz respeito às receitas orçamentárias, assinale a alternativa correta:
Receita Orçamentária Não Efetiva é aquela em que os ingressos de disponibilidade de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes
Ingressos extraorçamentários são recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário. Sua devolução não se sujeita a autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários, em geral, não têm reflexos no Patrimônio Líquido da Entidade
Receita Orçamentária Efetiva é aquela em que os ingressos de disponibilidades de recursos foram precedidos de registro do reconhecimento do direito ou constituem obrigações correspondentes, como é o caso das operações de crédito
Receitas Públicas Originárias são aquelas obtidas pelo poder público por meio da soberania estatal. Decorrem de imposição constitucional ou legal e, por isso, são auferidas de forma impositiva, como, por exemplo, as receitas tributárias e as contribuições especiais
Segundo o MCASP, o texto “Compreendem as receitas obtidas pelo poder público por meio da soberania estatal e decorrem de imposição constitucional ou legal e, por isso, auferidas de forma impositiva, como, por exemplo, as receitas tributárias e as de contribuições especiais” refere-se a
receitas originárias.
ingressos por investimentos.
recursos por imposição.
receitas operacionais.
receitas derivadas.
Com relação às definições de receita pública, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
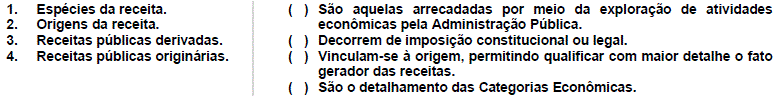
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Determinado tipo de receita caracteriza-se por ser oriundo das rendas produzidas pelos ativos do poder público, pela cessão remunerada de bens e valores (aluguéis e ganhos em aplicações financeiras), ou aplicações em atividades econômicas (produção, comércio ou serviços). Esse tipo de receita é conhecido como:
própria.
derivada.
originária.
facultativa.
restituição.
Existe um tipo de receita pública que é proveniente da fruição do patrimônio de ente público, como por exemplo, bens mobiliários e imobiliários ou, ainda, bens intangíveis e participações societárias. A alternativa que enuncia a classificação orçamentária desta receita informando também a classificação de sua procedência é:
receita corrente patrimonial – derivada.
receita de capital patrimonial – originária.
receita corrente patrimonial – originária.
receita corrente de serviços – originária.
receita de capital patrimonial – derivada.



