







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere os itens abaixo e a seguir assinale a alternativa correta. Segundo o art. 19 da Lei Complementar nº 101/2000, a despesa total com pessoal, em cada período de apuração, não poderá exceder os percentuais da receita corrente líquida. No caso dos Municípios este percentual é de 60% (sessenta por cento), sendo que na verificação do atendimento deste limite, não serão computadas as despesas:
I - de indenização por demissão de servidores ou empregados.
II - relativas a incentivos à demissão voluntária.
III - com inativos, ainda que por intermédio de fundo específico, custeadas por recursos provenientes da arrecadação de contribuições dos segurados.
Quais são os limites, em conformidade com a Lei de Responsabilidade Fiscal, dos gastos com pessoal no setor público?
40% da receita corrente líquida para a União e 60% da receita corrente líquida para Estados e Municípios.
60% da receita corrente líquida para a União e 40% da receita corrente líquida para Estados e Municípios.
40% da receita corrente líquida para a União e 50% da receita corrente líquida para Estados e Municípios.
50% da receita corrente líquida para a União e 60% da receita corrente líquida para Estados e Municípios.
A Lei Complementar Federal n. 101/2000, conhecida como Lei de Responsabilidade Fiscal (LRF), estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Ao encontro desse tema, assinale a alternativa correta:
A LRF estabelece um limite para a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, que, para os Municípios, não pode exceder a 60% (sessenta por cento) da receita corrente líquida.
A LRF estabelece um limite para a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, que, para os Municípios, não pode exceder a 51,3% (cinquenta e um vírgula três por cento) da receita corrente líquida.
A LRF estabelece um limite para a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, que, para os Estados, não pode exceder a 50% (cinquenta por cento) da receita corrente líquida.
A repartição dos limites globais da despesa total com pessoal, nos Municípios, não poderá exceder a 51,3% (cinquenta e um vírgula três por cento) para o Poder Executivo e 5% (cinco) para o Poder Legislativo.
A LRF, por ser lei complementar federal, não fixa limites de gastos de pessoal para os Estados e Municípios.
Existem limites legais para determinadas despesas dos municípios brasileiros, relacionadas a gastos com educação e com pessoal. Considerando um orçamento de receitas correntes líquidas no valor de R$ 500 mil e respeitando aquelas que não serão computados por força de lei, poderá ser gasta, para despesa total com pessoal, a quantia
até R$ 250 mil.
mínima de R$ 300 mil.
de até R$ 300 mil.
mínima de R$ 250 mil.
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e a condições no que tange à renúncia de receita, de geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
Quanto ao disposto na Lei de Responsabilidade Fiscal, é correto afirmar que
os gastos com os inativos e os pensionistas não são contabilizados como despesa total com pessoal, para os efeitos da Lei de Responsabilidade Fiscal.
o ato que provoque aumento da despesa com pessoal e não atenda o limite legal de comprometimento, aplicado às despesas com pessoal inativo, é anulável.
os benefícios ou serviços relativo à seguridade social poderão ser criados, majorados ou estendidos sem a indicação da fonte de custeio total, visto serem serviços essenciais.
a despesa corrente derivada de lei, de medida provisória ou de ato administrativo normativo, que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios, considera-se despesa obrigatória de caráter continuado.
No que tange a despesa com pessoal ativo e inativo da União, dos Estados, do Distrito Federal e dos Municípios não poderá exceder os limites estabelecidos na Lei de Responsabilidade Fiscal, Lei Complementar 101 de 2000, sendo inadmissível, segundo a citada lei, a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, ultrapassar os percentuais da receita corrente líquida, a seguir discriminados:
União 50%: (cinquenta por cento); Estados: 30% (trinta por cento); Municípios: 20% (vinte por cento).
União: 50% (cinquenta por cento); Estados: 60% (sessenta por cento); Municípios: 60% (sessenta por cento).
União: 30% (trinta por cento); Estados: 30% (trinta por cento); Municípios: 40% (quarenta por cento).
União: 45% (quarenta e cinco por cento); Estados:30% (trinta por cento); Municípios: 25% (vinte e cinco por cento).
União: 70% (setenta por cento); Estados: 15% (quinze por cento); Municípios: 15% (quinze por cento).
Com base na Lei Complementar nº 101/2000, quanto às despesas com pessoal, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) Os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos serão contabilizados como “Outras Despesas de Pessoal”.
( ) A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida, tais como: União: 50%; Estados: 60%; Municípios: 60%.
( ) A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos 11 imediatamente anteriores, adotando-se o regime de caixa.
C - C - E.
C - C - C.
C - E - E.
E - C - E.
Consoante a Lei Complementar nº 101, de 4 de maio de 2000 e alterações posteriores, a despesa total com pessoal em cada período de apuração para os Municípios pátrios não poderá exceder,
50% da receita corrente líquida do ente.
60% da receita corrente bruta do ente.
60% da receita corrente líquida do ente.
50% da receita corrente bruta do ente.
Com o objetivo de prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, a LRF estabeleceu limites para a despesa com pessoal dos entes públicos.
Considerada uma Receita Corrente Líquida (RCL) na União de R$ 2 bilhões de reais, a despesa com pessoal atingirá o limite prudencial com o valor de
R$ 1,2 bilhão
R$ 1,08 bilhão
R$ 1 bilhão
R$ 950 milhões
R$ 900 milhões
A Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal) estabelece limites para os entes Federativos realizarem gastos com pessoal, prevendo ainda a possibilidade de aplicação de severas sanções em caso do descumprimento deste limite. Neste sentido, em relação à fiscalização da gestão fiscal, caso seja constatado pelo órgão fiscalizador que a despesa com pessoal de determinado ente público atinja o percentual de 92% do limite previsto:
O Ministério Público deverá julgar as contas deste ente público como irregulares.
O Tribunal de Contas deverá julgar as contas deste ente público como irregulares.
O Tribunal de Contas deverá alertar o ente público que a despesa com pessoal ultrapassou 90% (noventa por cento) do limite.
O Ministério Público deverá abrir o procedimento de Tomada de Contas Especial para verificação acerca dos motivos que levaram a despesa com pessoal a este patamar.
É vedada a criação de cargo, emprego ou função quando for constatado que:
O montante da despesa total com pessoal ultrapassou 90% (noventa por cento) do limite.
O montante da despesa total com pessoal ultrapassou 95% (noventa e cinco por cento) do limite.
O montante da despesa total com pessoal ultrapassou 60% (sessenta por cento) do limite.
O montante da despesa total com pessoal ultrapassou 85% (oitenta e cinco por cento) do limite.
Considerando um valor de receita corrente líquida, de R$ 500.000.000,00, a qual foi apurada num período, assinale a alternativa que apresenta os valores máximos de despesa total com pessoal, em Reais, nesse período de apuração, para os entes Municipal, Estadual e Federal, respectivamente.
R$ 300.000,00 – R$ 300.000,00 – R$ 250.000,00.
R$ 300.000,00 – R$ 250.000,00 – R$ 150.000,00.
R$ 250.000,00 – R$ 300.000,00 – R$ 200.000,00.
R$ 150.000,00 – R$ 150.000,00 – R$ 200.000,00.
Quanto à responsabilidade fiscal dos agentes públicos, assinale a alternativa correta.
O Tribunal de Contas da União verificará o cumprimento dos limites e condições relativos à realização de operações de crédito de cada ente da Federação, inclusive das empresas por eles controladas, direta ou indiretamente.
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa, não necessita de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor.
Equipara-se a operações de crédito e está permitida a assunção de obrigação, sem autorização orçamentária, com fornecedores para pagamento a posteriori de bens e serviços.
É nulo de pleno direito o ato que provoque aumento da despesa com pessoal e não atenda o limite legal de comprometimento aplicado às despesas com pessoal inativo.
o Relatório Resumido da Execução Orçamentária não é um instrumento de transparência da gestão fiscal.
Não estão compreendidos nos limites percentuais de gastos com a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, os seguintes gastos:
com inativos, ainda que por intermédio de fundo específico, rendimentos variáveis e subsídios.
com a convocação extraordinária do Congresso Nacional, convocada pelo Presidente da República em caso de urgência ou interesse público relevante, com a aprovação da maioria absoluta de cada uma das Casas do Congresso Nacional, e encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
com pessoal do Distrito Federal e dos Estados do Amapá e Roraima, custeadas com recursos transferidos pela União e dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos.
relativos a incentivos à demissão voluntária e de indenização por demissão de servidores ou empregados.
com horas extras e decorrentes de decisão judicial e da competência de período anterior ao da apuração do mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de competência.
Assinale a alternativa que apresenta as receitas que compõem a base de cálculo para a apuração do limite da despesa com pessoal:
Dívida Ativa e Operações de Crédito.
Impostos e Transferências de Capital.
Contribuições de Intervenção no Domínio Econômico e Concessões Permissões.
De Serviços e Amortização de Empréstimos.
Alugueis e alienação de bens.
Nos termos da Lei Complementar 101/00, entende(m)-se como “Outras Despesas de Pessoal”
o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder.
os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos.
os investimentos com servidores que atuam na saúde pública.
os vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, gratificações, horas extras e vantagens pessoais de qualquer natureza.
os encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
De acordo com o Demonstrativo da Despesa com Pessoal contido no Relatório de Gestão Fiscal de certo Município relativo ao primeiro quadrimestre de 2019, a Receita Corrente Líquida no período de maio/18 a abril/19 foi de R$ 12.000,00, e a Despesa Total com Pessoal do Poder Executivo no mesmo período foi de R$ 6.000,00. Considerando os valores mencionados e os limites estabelecidos na Lei de Responsabilidade Fiscal (LRF) (alínea b do inciso III do art. 20 e parágrafo único do art. 22), chegamos à conclusão de que os valores calculados a título de Limite Máximo e Limite Prudencial para as despesas com pessoal do Poder Executivo foram, respectivamente, de:
R$ 5.832,00 e 6.156,00.
R$ 6.480,00 e 5.832,00.
R$ 6.480,00 e 6.156,00.
R$ 7.200,00 e 6.480,00.
R$ 7.200,00 e 6.840,00.
De acordo com a Lei Complementar 101/2000, é CORRETO afirmar que:
Para os fins do disposto no caput do art. 169 da Constituição, a despesa total com pessoal, em cada período de apuração no Município, não poderá exceder a 60% da receita corrente líquida.
Para os fins do disposto no caput do art. 169 da Constituição, a despesa total com pessoal, em cada período de apuração no Município, não poderá exceder a 65% da receita corrente líquida.
Para os fins do disposto no caput do art. 169 da Constituição, a despesa total com pessoal, em cada período de apuração no Município, não poderá exceder a 50% da receita corrente líquida.
Para os fins do disposto no caput do art. 169 da Constituição, a despesa total com pessoal, em cada período de apuração no Município, não poderá exceder a 40% da receita corrente líquida.
Para os fins do disposto no caput do art. 169 da Constituição, a despesa total com pessoal, em cada período de apuração no Município, não poderá exceder a 45% da receita corrente líquida.
A Lei Complementar 101/00, Lei de Responsabilidade Fiscal (LRF), estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal no âmbito da União, Estados, Distrito Federal e Municípios. Com isso, a LRF estabelece limites e regras para as despesas de pessoal. Sobre o tema, assinale a alternativa correta.
A despesa total de pessoal será apurada somando-se a realizada no mês de referência com as dos onze imediatamente seguintes, adotando-se o regime de competência.
Para efeito de limites, a despesa de pessoal não poderá exceder os percentuais da receita do período de doze meses em um percentual de 60% para a União, Estados e Municípios.
Na verificação dos limites definidos, não serão computadas as despesas decorrentes de decisão judicial, de férias e as relativas a incentivos à demissão voluntária.
As despesas de pessoal com inativos custeados por recursos provenientes da arrecadação do tesouro não serão computadas para fins de atendimento dos limites.
Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos serão contabilizados como “outras despesas de pessoal”.
Um tecnólogo em gestão financeira, ao final do primeiro quadrimestre do ano civil, estando disposto a verificar a situação da União, de seu Município e de seu Estado, quanto aos limites estabelecidos pela Lei de Responsabilidade Fiscal para as despesas com pessoal, apurou os seguintes valores para a receita corrente líquida e para a despesa total com pessoal desses entes:
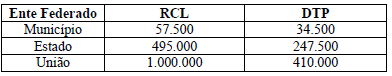
Do exposto, o profissional poderá concluir CORRETAMENTE que:
a União já ultrapassa o limite de endividamento definido na legislação, que é de 40,9% da RCL.
o Estado se encontra no limite do endividamento permitido, 50% da RCL.
o Estado já ultrapassa o limite de endividamento definido na legislação, que é de 49% da RCL.
o Município se encontra no limite do endividamento permitido, 60% da RCL.
o Município já ultrapassa o limite de endividamento definido na legislação, 54% da RCL.



