







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nos termos da LRF, os prazos para eliminação do percentual excedente ao limite fixado em lei complementar para despesa de pessoal no âmbito municipal
poderão ser suspensos na ocorrência de calamidade pública reconhecida pela assembleia legislativa de um estado, enquanto perdurar a situação.
poderão ser suspensos na ocorrência de estado de defesa, que poderá ser reconhecido pela assembleia legislativa de um estado, enquanto perdurar a situação.
poderão ser suspensos em caso de crescimento real negativo do produto interno bruto (PIB) nacional.
poderão ser duplicados em caso de crescimento real positivo do produto interno bruto (PIB) nacional.
não poderão ser duplicados nem suspensos.
Na aplicação dos limites de gastos com pessoal, os municípios devem considerar a correta proporção entre os poderes, de forma que, numa despesa de pessoal orçada em R$ 700 mil, poderá ser gasta, pelo Poder Executivo, a quantia
de até R$ 420 mil.
mínima de R$ 378 mil.
de até R$ 378 mil.
mínima de R$ 420 mil.
O ato que provoque aumento da despesa com pessoal e não atenda ao disposto na legislação competente é:
Nulo, não podendo ser confirmado ou ratificado.
Anulável por Decreto do Poder Executivo.
Nulo, desde que provocado o Poder Judiciário pelo Poder Legislativo.
Nulo por provocação do Poder Judiciário por qualquer cidadão.
Anulável, de ofício, pelo Poder Judiciário.
A Lei nº 101/2000 traz o conceito de Receita Líquida. Considerando-se determinado Estado da Federação que tenha apresentado Receitas Correntes Líquidas no valor de R$ 6.900.000,00 e as obrigações constantes da tabela a seguir, esse Estado teria como Receita Corrente Líquida:
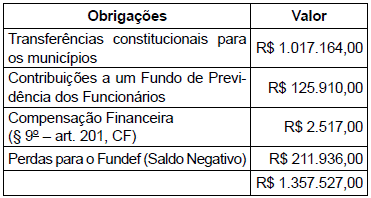
o valor de R$ 1.357.529,00 e este valor será utilizado como base de cálculo para indicadores financeiros de interesse.
o valor de R$ 5.882.836,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.882.836,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
Situação hipotética: Durante o primeiro quadrimestre do exercício de 20X1, determinado estado obteve queda real de receita de 15%, em comparação com o mesmo quadrimestre do ano anterior, 20X0, em decorrência da diminuição de receita de royalties. A despesa com pessoal do Poder Executivo desse estado passou de 49% da sua receita corrente líquida no primeiro quadrimestre de 20X0 para 54% dessa receita no primeiro quadrimestre de 20X1, último ano do mandato do seu governador à época. Assertiva: O Poder Executivo desse estado ainda está autorizado a receber transferências voluntárias para a área de infraestrutura no exercício financeiro de 20X1.
Certo
Errado
No que se refere à Lei de Responsabilidade Fiscal, assinale a opção CORRETA.
Entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde,
As indenizações, por demissão, de servidores ou empregados devem ser inseridas nos percentuais da receita corrente líquida destinada à despesa total com pessoal. Art. 19 § 1º da Lei de Responsabilidade Fiscal.
A despesa total com pessoal será apurada somando-se a realizada no mês em referência somente.
É permitida a destinação de recursos para, direta ou indiretamente, cobrir necessidades de pessoas físicas ou déficits de pessoas jurídicas mesmo sem autorização por lei específica, atendendo às condições estabelecidas na Lei de Diretrizes Orçamentárias e prevista no orçamento ou em seus créditos adicionais. (Art. 26 da Lei de Responsabilidade Fiscal)
É vedada a operação de crédito por antecipação de receita.
Conforme previsto na Lei Complementar n° 101/2000, o limite específico de despesa de pessoal para o Poder Legislativo em relação à Receita Corrente Líquida é, respectivamente para União, Estados e Distrito Federal, e Municípios, de:
Segundo a LRF, em todo município brasileiro, tomando-se como referência o total da receita corrente líquida em cada período de apuração, deverá ser observado o limite de 60% para gastos com pessoal.
Certo
Errado
Analise o trecho a seguir, extraído do Art. 23 da Lei de Responsabilidade Fiscal. Se a despesa total com pessoal, do Poder ou órgão referido no Art. 20, ultrapassar os limites definidos no mesmo artigo, sem prejuízo das medidas previstas no Art. 22, o percentual excedente terá de ser eliminado ______________________, adotando-se, entre outras, as providências previstas nos §§ 3º e 4º do Art. 169 da Constituição.
Assinale a alternativa que completa corretamente a lacuna anterior.
no ano seguinte, sendo pelo menos um terço no primeiro semestre
nos dois quadrimestres seguintes, sendo pelo menos um terço no primeiro
nos dois bimestres seguintes, sendo pelo menos metade no primeiro
nos dois trimestres seguintes, sendo pelo menos dois terços no primeiro
A Lei Complementar nº 101, de 4 de maio de 2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, definiu os limites relativos à despesa total com pessoal em cada período de apuração e em cada ente da Federação.
Acerca de tais limites, é correto afirmar que a/o
verificação do seu atendimento permite que despesas com pagamento de indenizações por demissão de servidores públicos não sejam computadas.
percentual relativo ao limite de gasto dos Estados e Municípios deve ser calculado sobre a receita corrente líquida e, em relação à União, sobre o somatório das receitas correntes e de capital.
não cumprimento dos limites relativos à despesa total com pessoal pode acarretar em exoneração de servidores não estáveis como última medida de controle, sendo vedada a exoneração de servidores estáveis.
adoção de ações de redução da despesa com pessoal deve ser iniciada no quadrimestre imediatamente subsequente àquele em que o gasto total com pessoal tenha excedido em 5% o limite legalmente estabelecido.
As despesas com pessoal ativo e inativo da União não poderão exceder os limites estabelecidos em lei complementar, razão pela qual, no cômputo desses limites, serão incluídas as despesas
de indenização por demissão de servidores ou empregados.
relativas a incentivos à demissão voluntária.
decorrentes de convocação extraordinária do Congresso Nacional.
decorrentes de decisão judicial.
relacionadas a pessoal nas ações e nos serviços públicos de saúde.
De acordo com a Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal (LRF) que trata das Finanças Públicas voltadas a Responsabilidade na Gestão Fiscal, analise os itens apresentados a seguir:
I. O ente da Federação que mantiver ou vier a instituir regime próprio de previdência social para seus servidores conferir-lhe-á caráter contributivo e o organizará com base em normas de contabilidade e atuária que preservem seu equilíbrio financeiro e atuarial.
II. A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de caixa.
III. A despesa total com pessoal, em cada período de apuração, não poderá exceder a 70% (setenta por cento) da receita corrente líquida nos municípios.
IV. Os Tribunais de Contas alertarão os Poderes ou órgãos quando constatarem que o montante da despesa total com pessoal ultrapassou 90% (noventa por cento) do limite.
Está(ão) CORRETO(S) o(s) item(ns):
IV, apenas.
I e II, apenas.
II e IV, apenas.
I e IV, apenas.
II e III, apenas.
Dentre as características da Lei de Responsabilidade Fiscal (LRF) está:
A sua validade e aplicação aos casos da União e Estados, mas não para os casos dos municípios.
A imposição de limite de despesa total com pessoal em 60% da receita corrente líquida para União, Estados, Municípios, Empresas Públicas e Empresas de Economia Mista.
A proibição de aumento de despesa com pessoal nos 180 dias anteriores ao final do mandato do titular do respectivo órgão.
O percentual máximo da despesa total com pessoal estabelecido pela LRF em âmbito estadual é referido à receita obtida, por exemplo, a partir de tributos, serviços e valores transferidos, por determinação constitucional.
Os benefícios relativos à seguridade social constituem uma exceção à regra da LRF, uma vez que, dado seu caráter social, podem ser criados ou majorados sem a indicação da fonte de custeio total.
De acordo com a Lei de Responsabilidade Fiscal, é correto afirmar que
a contribuição dos servidores para o custeio do seu sistema de previdência e assistência social deve ser considerada no somatório que compõe a receita corrente líquida do ente da Federação.
a avaliação da situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos deve constar do Anexo de Metas Fiscais da Lei de Diretrizes Orçamentárias.
encargos sociais e contribuições recolhidas pelo ente da Federação às entidades de previdência devem ser deduzidos no cálculo da despesa total com pessoal.
nenhum benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido sem a indicação da fonte de custeio total, exceto para expansão qualitativa do atendimento e dos serviços prestados.
as disponibilidades de caixa dos regimes de previdência social, geral e próprio dos servidores públicos serão depositadas em conta conjunta com demais disponibilidades do ente da Federação.
À luz da Lei Complementar nº 101/2000, o Tribunal de Contas do Estado alertará a Câmara Municipal e o Ministério Público quando constatar a seguinte situação em relação a Prefeitura, exceto:
ao final do bimestre, a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.
que o montante da despesa total com pessoal ultrapassou 80% (oitenta por cento) do limite.
que os montantes das dívidas consolidada e mobiliária, das operações de crédito e da concessão de garantia se encontram acima de 90% (noventa por cento) dos respectivos limites.
que os gastos com inativos e pensionistas se encontram acima do limite definido em lei.
fatos que comprometam os custos ou os resultados dos programas ou indícios de irregularidades na gestão orçamentária.
Na Seção II da Lei Complementar nº 101, de 2000, conhecida como Lei de Responsabilidade Fiscal (LRF), estão descritos os limites de gastos com pessoal dos entes da Federação.
Com relação a esses limites, assinale a alternativa incorreta.
A despesa total com pessoal em um município, em cada período de apuração, não poderá exceder 60% da receita corrente líquida.
A apuração da despesa total com pessoal é feita somando-se a despesa realizada no mês em referência com as dos onze imediatamente anteriores.
Na esfera municipal, o limite da despesa total com pessoal é de 54% para o Poder Executivo e de 6% para o Poder Legislativo.
As despesas referentes a incentivos à demissão voluntária são computadas na verificação do atendimento dos limites para gasto com pessoal, definidos pela LRF.
Sobre a despesa total com pessoal, a Lei Complementar nº 101/2000 prevê que:
I. Os municípios, em cada período de apuração, não podem exceder em ____ o valor dessas despesas sobre a receita corrente líquida.
II. A repartição dos limites globais da despesa total com pessoal não pode exceder em ____ para o legislativo do município, incluindo o tribunal de contas do município, quando houver; e em ____ para o executivo.
Assinale a alternativa que preenche CORRETA e respectivamente as lacunas:
50% – 6% – 44%.
50% – 44% – 6%.
60% – 54% – 6%.
60% – 6% – 54%.
Qual o percentual máximo de limite da receita corrente líquida para gasto com pessoal, de acordo com a Lei de Responsabilidade Fiscal (LRF).
30%.
40%.
50%.
60%.
70%.
Referente à despesa total com pessoal, especificamente, relativo à União, não poderá exceder os percentuais da receita corrente líquida de:
30% (trinta por cento).
40% (quarenta por cento).
50% (cinquenta por cento).
60% (sessenta por cento).
70% (setenta por cento).



