







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação às taxas, assinale a alternativa correta:
O exercício regular do poder de polícia pelas entidades tributantes, segundo as atribuições administrativas previstas na Constituição Federal, pode, excepcionalmente, acarretar a imposição de taxas, por parte de cada uma delas, considerando a fiscalização de determinada atividade, como é o caso da proteção ao meio ambiente.
As taxas de polícia instituídas e cobradas pelas entidades tributantes, tendo como fato gerador a atividade fiscalizadora incidente sobre uma mesma matéria, regulando a prática de ato ou a abstenção de fato, configuram bis in idem e destoam das atribuições administrativas inseridas na Constituição Federal.
Considera-se irregular o poder de polícia quando desempenhado pelo órgão competente nos limites da lei aplicável, com observância do processo legal e, tratando-se de atividade que a lei tenha como discricionária, sem abuso ou desvio de poder.
Considera-se poder de polícia a atividade da Administração Pública que, limitando ou disciplinando direito, interesse ou liberdade, regula a prática de ato ou abstenção de fato, em razão de interesse particular específico, no que concerne à segurança, à higiene, à ordem, aos costumes, à disciplina da produção e do mercado, ao exercício de atividades econômicas dependentes de concessão ou autorização do Poder Público, à tranquilidade pública ou ao respeito à propriedade e aos direitos individuais ou coletivos.
Analise as assertivas abaixo, regras para instituição de impostos, e marque a CORRETA.
O fato gerador da obrigação deve configurar uma situação que independa de uma atividade estatal específica relativa ao contribuinte.
O imposto deve estar previsto na Constituição Federal ou ser instituído com base na competência residual da União, dentro das limitações constitucionais impostas, podendo ser, em razão disso, instituído por lei ordinária.
O imposto instituído com base na competência residual da União pode inclusive ter o mesmo fato gerador dos demais discriminados na Constituição, se a destinação for outra.
Quando a base de cálculo de dois impostos se sobrepõe, a solução jurídica e a aplicação da maior alíquota, dividida entre os dois tributos.
Todas as alternativas acima estão CORRETAS.
Relacione a coluna “A” com a coluna “B” e assinale a alternativa correta.
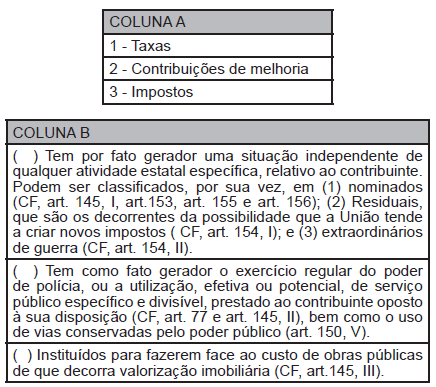
Acerca do instituto da Contribuição de melhoria é CORRETO afirmar que:
A contribuição de melhoria não é considerada uma espécie de tributo.
É um tipo de tributo vinculado, que tem por hipótese de incidência uma atuação estatal indiretamente referida ao contribuinte. Essa atuação é uma obra pública que causa valorização imobiliária, isto é, aumenta o valor de mercado de imóveis localizados em suas imediações.
Seu fim se destina às necessidades coletivas do Municipio ou ao Estado, decorrente das politicas públicas.
está expressamente previsto no Código Tributário é seu fato gerador é a construção de obra pública, podendo ser cobrado sempre em decorrência de obras públicas.
era considerado tributo na Constituição Federal de 1967, porém não foi recepcionado pela Constituição Federal, sendo modalidade extinta.
Sobre o Imposto Sobre Serviço - ISS, assinale a alternativa INCORRETA:
O imposto incide sobre as exportações de serviços para o exterior do país.
A base de cálculo do imposto é o preço do serviço.
A alíquota máxima do ISS é 5% (cinco por cento).
O ISS tem como fato gerador a prestação de serviços constantes da lista anexa, ainda que esses não se constituam como atividade preponderante do prestador.
O vereador J.S.C, em 05 de outubro de 2017, apresentou projeto de lei à Câmara Municipal com vistas a instituir, no Município “X”, a cobrança de taxa cujo objetivo era ressarcir o erário municipal do custo de manutenção do serviço de combate a incêndios. Segundo seu projeto de lei, os contribuintes, que realizem atividades de comércio, indústria e prestação de serviços, deverão pagar, anualmente, a taxa de incêndio. O valor a ser pago variará de acordo com o grau de risco de incêndio da atividade desenvolvida e os recursos arrecadados serão destinados ao Corpo de Bombeiros Militar. Considerando as disposições da Constituição Federal (CF/88), Código Tributário Nacional (CTN) e a tese fixada pelo Supremo Tribunal Federal (STF) em sede de repercussão geral no RE 643247 (DJe nº 145/2017, divulgado em 29/6/2017), é correto afirmar que a matéria contida no referido projeto de lei:
é inconstitucional, pois, segundo o STF, a segurança pública, incluindo a prevenção e o combate a incêndios, é de competência precípua dos Estados, e, por se tratar de serviço essencial, apenas pode ser custeada pelos impostos.
é constitucional, pois se trata de taxa pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, o que, em exame, é compatível com o custeio do serviço de combate a incêndios.
é inconstitucional, pois, apesar do STF ter autorizado os municípios a instituírem taxa de combate a incêndio, o critério material não poderá ser o exercício de atividade empresarial, mas tão somente a posse ou propriedade de prédios urbanos.
é constitucional, pois se trata de taxa pelo exercício de poder de polícia e não de taxa pela utilização de serviços públicos, cabendo, portanto, sua imposição em razão da fiscalização das atividades empresariais.
é inconstitucional, pois o custeio dos serviços de segurança pública apenas poderão se dar por meio de contribuição de melhoria, arrecadada por cada Estado da federação responsável pela prestação da atividade.
Sergio sagrou-se vitorioso em reclamação trabalhista movida contra o ex-empregador, obtendo decisão judicial que condenou a empresa a pagar-lhe indenização por dano moral e horas extras. Com o trânsito em julgado da sentença, que foi ilíquida, o juiz intimou o autor a apresentar os cálculos pertinentes, devidamente atualizados.
Em relação à tributação incidente, é correto afirmar que:
Preencha as lacunas de forma correta e assinale a alternativa correspondente.
A taxa de serviços diversos será calculada de acordo com o valor da _____, vigente no exercício da ocorrência do ___________.
UMF – imposto
UFM – fato gerador
UFF – serviço
UMM – ICMS
A propósito das contribuições especiais, assinale a alternativa correta:
O Supremo Tribunal Federal já assentou que as contribuições de intervenção no domínio econômico podem ser cobradas de pessoas que não integram o grupo econômico que é objeto de intervenção.
As contribuições sociais da seguridade social de natureza residual podem ser instituídas pela União, mediante lei ordinária.
Segundo o Supremo Tribunal Federal, a contribuição interventiva em favor do INCRA não pode ser exigida das empresas urbanas.
A contribuição para custeio do serviço de iluminação pública, de competência dos Municípios e do Distrito Federal, possui natureza jurídica de taxa.
A criação de determinada categoria de tributo só é possível mediante a disponibilização de serviços públicos que se caracterizem pela divisibilidade e especificidade. Segundo o Código Tributário Nacional, os serviços são específicos quando podem ser destacados em unidades autônomas de intervenção, de utilidade ou de necessidade públicas; são divisíveis quando suscetíveis de utilização, separadamente, por parte de cada um dos seus usuários.
Considerando o enunciado acima, assinale a alternativa que traz a espécie de tributo referida.
Imposto.
Contribuição de melhoria.
Taxa.
Empréstimo compulsório.
Assinale a opção correta:
Denomina-se capacidade tributária ativa a aptidão do Estado para instituir tributos, que é indelegável.
Para acabar com eventual “guerra fiscal”, a União Federal pode, mediante lei complementar, permitir que os Estados estabeleçam diferença de tratamento tributário em razão da procedência ou destino de bens e serviços.
As chamadas contribuições parafiscais podem ser, em regra, instituídas por lei ordinária.
Denomina-se salvaguarda tributária a situação na qual o sujeito detentor da competência tributária não é o mesmo sujeito que foi investido da capacidade ativa tributária.
As contribuições especiais são aquelas que têm função regulatória de mercado e nelas o ente que instituiu o tributo é o destinatário dos recursos arrecadados.
Assinale a alternativa que apresenta um exemplo de imposto de competência estadual:
Imposto sobre a Exportação.
Imposto sobre a Propriedade Territorial Rural.
Imposto sobre Operações de Crédito, Câmbio e Seguro, e sobre Operações Relativas a Títulos e Valores Mobiliários.
Imposto sobre a Transmissão de Bens Imóveis e de Direitos a eles Relativos.
NA DISCIPLINA ESPECÍFICA DO IMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS – IPI:
a aquisição de bens integrantes do ativo permanente da empresa não gera direito a creditamento de IPI;
é devida a correção monetária ao creditamento do IPI quando há oposição ao seu aproveitamento decorrente de resistência legítima do Fisco;
o "contribuinte de fato" (v.g. distribuidora de bebida) detém legitimidade ativa ad causam para pleitear a restituição do indébito relativo ao IPI recolhido pelo "contribuinte de direito" (fabricante de bebida), por integrar a relação jurídica tributária pertinente;
a aquisição de matéria-prima e/ou insumo não tributados, isentos ou sujeitos à alíquota zero, utilizados na industrialização de produto tributado pelo IPI, enseja direito ao creditamento do tributo pago na saída do estabelecimento industrial.
As custas judiciais são, conforme entendimento do Supremo Tribunal Federal e da maioria da doutrina,
tarifas.
preços públicos.
preços semipúblicos.
tributos, na modalidade de taxas.
tributos, na modalidade contribuições especiais.
Considerando as espécies tributárias previstas na constituição federal e no código tributário nacional (CTN), é correto afirmar que:
O fato gerador dos empréstimos compulsórios é a despesa extraordinária decorrente de calamidade pública ou guerra externa.
A contribuição de melhoria possui como limite total a despesa realizada e como limite individual a valorização do imóvel beneficiado.
As Contribuições de Melhorias não possuem como objetivo minimizar o enriquecimento advindo da obra pública por aqueles beneficiados pela respectiva obra.
As contribuições de intervenção no domínio econômico não incidirão sobre os lucros decorrentes de exportação.



