







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise:
I. O sujeito ativo da obrigação tributária principal é a pessoa obrigada, por lei, ao pagamento do tributo ou da penalidade pecuniária.
II. O fato gerador da obrigação tributária principal é a situação definida em lei como necessária e suficiente à sua ocorrência.
III. A obrigação tributária acessória surge com a ocorrência do fato gerador e tem por objeto o pagamento de tributo ou penalidade pecuniária.
IV. A obrigação tributária acessória, pelo simples fato de sua inobservância, converte-se em principal relativamente à penalidade pecuniária.
É correto o que consta APENAS em
I e II.
II e III.
II e IV.
III e IV.
IV.
• O sócio cotista pode ser responsabilizado com base na regra de solidariedade do CTN, sem que tenha participado da gerência?
• A alíquota incidente sobre as importações de mercadorias entradas em território nacional é definida pela norma vigente no momento em que se efetivou o registro da declaração apresentada pelo importador à repartição alfandegária competente?
• O fato gerador do imposto de importação é a data da celebração, no Brasil ou no exterior, do contrato de compra e venda relativo aos produtos importados, ou, se conhecido, o instante em que são embarcadas as mercadorias adquiridas no estrangeiro?
Para determinar a natureza jurídica do tributo, em espécie, é necessário:
Saber a destinação legal do produto de sua arrecadação.
Saber a obrigação acessória do tributo.
Saber o fato gerador da obrigação tributária.
Saber simplesmente a sua denominação legal.
Segundo a Constituição Federal, extraordinariamente pode ocorrer que uma mesma hipótese de incidência configure fato gerador de dois impostos distintos.
Indique a opção que preenche corretamente as lacunas, consideradas as pertinentes disposições do Código Tributário Nacional.
Para efeito de fato gerador e cobrança de taxa, considera-se regular o exercício do poder de polícia quando desempenhado _________________ nos limites da lei aplicável, com observância ________________ e, tratando-se de atividade que a lei tenha como _____________________, sem abuso ou desvio de poder.
pelo Poder Público / das disposições regulamentares aplicáveis / contrária aos bons costumes
por órgão de segurança pública / das normas administrativas aplicáveis / perigosa
pelo órgão competente / de procedimentos administrativos / vinculada
somente por órgão de segurança pública / do devido processo legal / atentatória a direitos fundamentais
pelo órgão competente / do processo legal / discricionária
Com base em disposições expressas do Código Tributário Nacional, avalie as formulações seguintes, relativas aos temas obrigação tributária e fato gerador, e, ao final, assinale a opção que corresponde à resposta correta:
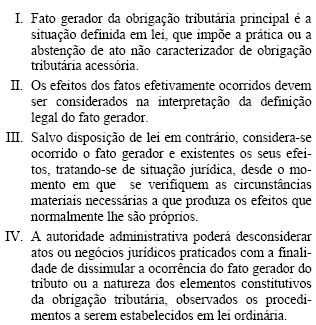
Apenas a formulação IV é correta.
Apenas as formulações II e IV são corretas.
Apenas as formulações III e IV são corretas.
Apenas as formulações I, II e III são corretas
Apenas as formulações II e III são corretas.
A taxa de licença tem como fato gerador o exercício, pelo município, de atividade de poder de polícia que diga respeito a comércio eventual ou ambulante, entre outros.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) Salvo disposição de lei em contrário, considera- se ocorrido o fato gerador e existentes os seus efeitos, tratando-se de situação jurídica, desde o momento em que se verifiquem as circunstâncias materiais necessárias a que produza os efeitos que normalmente lhe são próprios.
( ) A autoridade administrativa poderá desconsiderar atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato gerador do tributo ou a natureza dos elementos constitutivos da obrigação tributária, observados os procedimentos a serem estabelecidos em lei ordinária.
( ) Salvo disposição de lei em contrário, as convenções particulares, relativas à responsabilidade pelo pagamento de tributos, podem ser opostas à Fazenda Pública para modificar a sujeição passiva, desde que o novo sujeito passivo comunique a existência do convencionado à repartição fazendária competente antes de ocorrer o fato gerador da correspondente obrigação tributária.
F, V, F
F, F, V
F, F, F
V, V, F
V, F, F
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) O fato gerador do imposto sobre a renda é a aquisição, de fonte situada no Brasil, da disponibilidade econômica ou jurídica de renda ou de proventos de qualquer natureza.
( ) A fonte pagadora da renda ou dos proventos tributáveis pode ser contribuinte do imposto sobre as importâncias que a esse título pagar, desde que a lei assim o determine.
( ) São contribuintes do imposto de renda todas as pessoas jurídicas domiciliadas no País, sejam quais forem seus fins, nacionalidade ou participantes no capital.
( ) Os períodos-base de apuração do imposto de renda de pessoa jurídica são trimestrais, sendo que, no caso de lucro real, o contribuinte pode apurar o imposto anualmente, pagando mensalmente o imposto sobre bases estimadas.
( ) De acordo com a legislação em vigor, são formas de tributação pelo imposto de renda das pessoas jurídicas, a tributação pelo lucro real, a tributação pelo lucro presumido e a tributação pelo lucro arbitrado, podendo o contribuinte livremente optar por uma das duas primeiras, sendo a tributação pelo lucro arbitrado privativa do fisco.
F, F, F, V, F
V, V, F, F, V
F, V, F, F, V
V, F, V, V, F
F, F, F, F, V
O imposto tem como fato gerador:
uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte.
uma situação dependente de qualquer atividade estatal especifica, relativa ao contribuinte.
a intervenção facultada ao Poder Executivo no domínio Econômico.
a valorização decorrente de obras públicas.
o exercício do poder de polícia.
Em sede de responsabilidade de terceiros, pode-se identificar como pressupostos o não cumprimento da obrigação pelo contribuinte e ter o terceiro:
participado do ato que resultou no fato gerador do tributo ou que em relação ao fato tenha se omitido
concorrido, juntamente com o contribuinte, para a ocorrência da fraude fiscal
intervindo no ato propiciador da obrigação tributária, com dolo evidenciado
deixado de intervir no ato, causa do fato gerador da obrigação tributária
O bazar "Rei das Bicicletas", estabelecido na cidade de Aracaju, vendeu a João Victor um triciclo, destinado à revenda, e recebeu o preço correspondente. Na hipótese, é certo que
I. O bazar tem atividade mercantil, sendo comerciante no conceito legal.
II. A venda restou caracterizada como operação relativa à circulação econômica, física e jurídica da mercadoria em direção ao consumidor.
Tais situações referem-se aos aspectos adjetivos do fato gerador, conhecidos, respectivamente, como
temporal e valorativo.
material e temporal.
valorativo e espacial.
espacial e pessoal.
pessoal e material.
Da obrigação tributária e do fato gerador.
I. A obrigação tributária é principal e acessória sendo que, pelo simples fato da sua inobservância, a obrigação acessória converte-se em obrigação principal relativamente a penalidade pecuniária.
II. A legislação tributária deve ser interpretada literalmente na hipótese de dispensa do cumprimento de obrigações tributárias acessórias.
III. A autoridade administrativa não pode desconsiderar atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato gerador do tributo ou a natureza dos elementos constitutivos da obrigação tributária.
IV. Na anistia ou na isenção, os contribuintes estão dispensados do cumprimento das obrigações acessórias, dependentes da obrigação principal cujo crédito seja excluído.
É fundamental para se determinar a natureza jurídica de um tributo:
a denominação e demais características formais, adotadas pela lei.
os prazos de recolhimento estabelecidos para o cumprimento da obrigação.
a situação legal do produto de arrecadação.
o fato gerador da respectiva obrigação.
o tipo de lançamento utilizado para a constituição do crédito tributário.
Analise os seguintes enunciados:
I - A natureza jurídica específica de um tributo independe de sua denominação.
II - Conforme jurisprudência do S.T.F., os Estados e Municípios estão imunes ao pagamento do Imposto sobre Operações Financeiras sobre suas aplicações financeiras.
III - A natureza jurídica específica de um tributo é dada pelo cotejo entre o seu "fato gerador” e a sua base de cálculo.
IV - O Estado-membro pode instituir e cobrar taxa que possua fato gerador de um imposto, desde que este esteja incluído em sua competência.
Dentre as proposições acima está(ão) correta(s) a(s) seguinte(s):



