







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação às etapas da Receita Orçamentária, assinale a alternativa INCORRETA:
Algumas receitas orçamentárias não passam pelo estágio do lançamento, como é o caso de uma doação em espécie recebida pelos entes públicos.
De acordo com o art. 52 da Lei nº 4.320/1964, são objeto de lançamento as rendas com vencimento determinado em lei, regulamento ou contrato.
É a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e pela programação financeira, observando-se o princípio programação e de caixa. Refere-se ao recolhimento.
No âmbito federal, a metodologia de projeção de receitas orçamentárias busca assimilar o comportamento da arrecadação de determinada receita em exercícios anteriores, a fim de projetá-la para o período seguinte.
No momento da classificação da receita, dependendo da sistematização dos processos dos estágios da arrecadação e do recolhimento, deverão ser compatibilizadas as arrecadações classificadas com o recolhimento efetivado.
Em relação à etapa da arrecadação da Receita Orçamentária, assinalar a alternativa CORRETA:
É a transferência dos valores arrecadados à conta específica do Tesouro.
Corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes, por meio dos agentes arrecadadores ou das instituições financeiras autorizadas pelo ente.
Ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
Consiste na reserva de dotação orçamentária para um fim específico.
Estágio da execução da receita de um tributo, indispensável para que seja considerada pertencente a determinado exercício financeiro:
arrecadação.
recolhimento.
previsão em lei orçamentária.
ocorrência do fato gerador.
lançamento.
Considere o fluxo financeiro a seguir, relacionado ao recebimento, por Prefeitura de município brasileiro, de receitas públicas de sua titularidade.
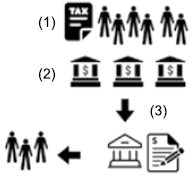
(1) Recebimento pelo cidadão de notificação relativa à obrigação de sua responsabilidade, junto ao Tesouro Municipal.
(2) Entrega pelo cidadão de recursos financeiros à rede bancária autorizada pela Prefeitura ao recebimento de receitas públicas.
(3) Transferência dos recursos recebidos pela rede bancária à Prefeitura, para fins de aplicação em políticas públicas.
Em relação ao fluxo apresentado, é correto afirmar que as fases (1), (2) e (3) referem-se respectivamente à
liquidação, arrecadação e recolhimento.
lançamento, liquidação e recolhimento.
arrecadação, liquidação e recolhimento.
recolhimento, arrecadação e lançamento.
lançamento, arrecadação e recolhimento.
Em geral, são as etapas da Receita Orçamentária, em sua sequência cronológica correta:
Lançamento, Previsão, Arrecadação e Recolhimento.
Lançamento, Arrecadação, Previsão e Recolhimento.
Previsão, Lançamento, Arrecadação e Recolhimento.
Previsão, Arrecadação, Recolhimento e Lançamento.
Arrecadação, Lançamento, Recolhimento e Previsão.
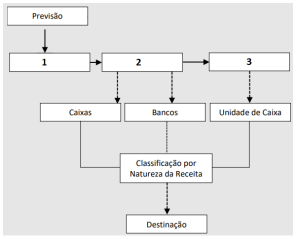
As etapas da receita orçamentária seguem a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada. Dessa forma, considerando-se a cronologia das etapas da receita orçamentária, o número 2 indicado na imagem abaixo corresponde a:
Lançamento.
Arrecadação.
Recolhimento.
Transferência.
De acordo com a Lei n.º 4.320/1964, em relação à receita orçamentária e à sua execução, é correto afirmar que:
O recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, sendo facultada a fragmentação para criação de caixas especiais.
A Lei Orçamentária compreenderá todas as receitas, com exceção das oriundas de operações de crédito autorizadas em lei.
Os ingressos provenientes de operações de crédito não previstas no Orçamento não serão consideradas como receitas orçamentárias.
São objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.
A arrecadação da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
No que diz respeito à escrituração contábil das receitas públicas, assinale a opção correta.
Com o advento da já pacificada escrituração contábil digital, os ingressos das receitas públicas passaram a atender ao regime de competência e, por conseguinte, deixou de vigorar o regime de caixa preconizado na Lei n.o 4.320/1964.
Por meio de recolhimento, os contribuintes ou devedores transferem diretamente para a conta específica do Tesouro Nacional os encargos tributários de sua responsabilidade, sem prejuízo da necessidade de as instituições financeiras fornecerem os recibos das importâncias recolhidas em suas dependências.
Algumas receitas extraorçamentárias são receitas públicas, já que não figuram no passivo como exigíveis, não tendo portanto, o Estado a obrigação de restituí-las, exceto por autorização legislativa.
As receitas extraorçamentárias passam apenas pelas etapas de arrecadação e de recolhimento.
A receita orçamentária no Brasil segue rito próprio e suas etapas obedecem à ordem sistemática de ocorrência dos fenômenos econômicos: etapa inicial de previsão; na sequência, a etapa de lançamento e arrecadação; e, por fim, a etapa de recolhimento.
A receita tributária gerada pela valorização imobiliária, decorrente das obras públicas realizadas, para fazer face aos custos é a denominada:
taxa
imposto
transferência corrente
contribuição de melhoria
Analise as assertivas a seguir a respeito das definições sobre Receita Orçamentária e assinale V, se verdadeiras, ou F, se falsas.
( ) Os ingressos de recursos de operações de crédito, inclusive de operações de crédito por antecipação da receita, são classificados como receita orçamentária.
( ) Os recursos recebidos de outras pessoas de direito público ou privado e destinados a atender despesas classificáveis em Despesas de Capital são classificados como Receitas de Capital.
( ) Receita Orçamentária Efetiva é aquela em que os ingressos dos recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
( ) Receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição.
( ) Receitas Públicas Derivadas são aquelas arrecadadas por meio da exploração de atividades econômicas pela Administração Pública, como de aluguéis, venda de produtos industriais, etc.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – V – F – F.
F – V – V – F – V.
F – V – V – V – F.
V – F – F – V – V.
V – V – F – V – F.
Tendo como referência a Lei n.º 4.320/1964 e alterações, considere as seguintes situações hipotéticas.
I O valor do ingresso do imposto sobre a propriedade predial e territorial urbana de uma propriedade no município de Maringá foi previsto na Lei Orçamentária de 2021. Embora o lançamento do crédito tributário tenha ocorrido em 2021, o valor do referido tributo somente foi arrecadado e recolhido em 2022.
II A despesa para a construção de uma rede de esgoto no município de Maringá, prevista na Lei Orçamentária de 2021, foi empenhada em 2021, sendo liquidada e paga somente em 2022.
Nessas situações hipotéticas, sob o ponto de vista orçamentário, a receita e a despesa descritas pertencem, respectivamente, aos exercícios financeiros
de 2021 e de 2021.
de 2022 e de 2022.
de 2021 e de 2022.
de 2022 e de 2021.
de 2022 e de 2023.
Analise as afirmações a seguir sobre as receitas públicas e responda o que se pede.
I- Receita Orçamentária Efetiva é aquela em que os ingressos de disponibilidade de recursos foram precedidos de registro de reconhecimento do direito e constituem obrigações correspondentes.
II- Receita Orçamentária Não Efetiva é aquela em que os ingressos de disponibilidades de recursos foram precedidos de registro do reconhecimento do direito ou constituem obrigações correspondentes, como é o caso das operações de crédito.
III- Receitas de Capital são as provenientes tanto da realização de recursos financeiros oriundos da constituição de dívidas e da conversão, em espécie, de bens e direitos, quanto de recursos recebidos de outras pessoas de direito público ou privado e destinados a atender despesas classificáveis em Despesas de Capital.
Assinale a alternativa correta:
I e II.
I e III.
II e III.
I, II e III.
O Exercício Financeiro é o período definido para fins de segregação e organização dos registros relativos à arrecadação de receitas, à execução de despesas e aos atos gerais de administração financeira e patrimonial da administração pública. O Exercício Financeiro tem duração de doze meses e coincide com o ano civil, conforme disposto nos arts. 34 e 35 da Lei Federal n.º 4.320/1964. Nesse sentido, é correto afirmar que pertencem ao exercício financeiro
receitas previstas.
despesas fixadas.
receitas nele arrecadadas.
despesas previstas.
Segundo a Lei Federal 4.320/64, serão escriturados como receita do exercício em que forem arrecadados nas respectivas rubricas orçamentárias, os créditos da fazenda pública de natureza:
Alocada.
Revisionada.
Sentenciada.
Consolidada.
Tributária.
Analise as assertivas a seguir a respeito das receitas orçamentárias do Município:
I. As operações de crédito destinadas a financiar uma obra pública são receitas orçamentárias, ao passo que as operações de crédito por antecipação da receita não o são.
II. As receitas orçamentárias abrangem as entradas compensatórias no ativo e passivo financeiro.
III. As receitas orçamentárias compreendem todas as receitas que aumentam o saldo financeiro (diferença entre ativo e passivo financeiros) do Município.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
O registro da arrecadação dos recursos é efetuado por meio de códigos de natureza de receita, tendo cada receita normas específicas de aplicação. Essas normas, por sua vez, podem especificar tanto quem deverá aplicar a receita quanto qual atividade estatal (política pública, despesa) deverá ser financiada por meio dessa receita. Acerca desse tema, assinale a opção correta.
A destinação ordinária é o processo de vinculação entre a origem e a aplicação de recursos, em atendimento a finalidades específicas estabelecidas pela norma.
Os recursos legalmente vinculados a finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, mas não poderão ser utilizados em exercício diverso daquele em que ocorrer o ingresso.
A disponibilidade de caixa constará de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória fiquem identificados e escriturados de forma individualizada.
Uma mesma atividade estatal não poderá ser financiada por recursos de diferentes receitas, tornando-se necessárias, portanto, origens da mesma fonte de receita.
Os ingressos de recursos em decorrência de convênios ou de contratos de empréstimos e de financiamentos não podem ser classificados como vinculados.
O resultado da execução orçamentária, conforme Lei no 4.320/1964, evidenciado no Balanço Orçamentário, é alterado pelo registro contábil
do lançamento de uma receita tributária referente a taxas.
do reconhecimento da depreciação do período de um ativo imobilizado.
da inscrição de um crédito não tributário em dívida ativa.
da liquidação da despesa referente a pessoal em encargos sociais.
da arrecadação de receitas patrimoniais referentes a aluguel de imóveis.
No Brasil, para fins de apuração do resultado orçamentário do exercício, consideram-se como realizadas no exercício as receitas nele arrecadadas.
Certo
Errado
Segundo a Lei nº 4.320/1964, considerando-se a coincidência entre o exercício financeiro e o ano civil, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
-
( ) As receitas pertencem ao exercício financeiro em que forem arrecadadas.
( ) As despesas empenhadas e não pagas até o final do exercício serão registradas no exercício em que forem efetivamente liquidadas e pagas.
( ) O atendimento de despesas de exercícios anteriores, uma vez reconhecidas, não depende de previsão de crédito específico na lei orçamentária ou de créditos adicionais.
-
As afirmativas são, na ordem apresentada, respectivamente,
V, V e F.
V, F e V.
F, V e F.
F, F e V.
V, F e F.
O registro da receita orçamentária ocorre no momento da arrecadação, conforme o artigo
18 da Lei nº 4.862/1965.
35 da Lei nº 4.320/1964.
14 do Decreto nº 93.872/1986.
5 do Decreto-Lei nº 1.755/1979.



