







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os atos de execução orçamentária, como uma forma de controle governamental, pode ser prévia, concomitante ou subsequente. Sobre isso, o controle prévio pode ser exercido a partir
da execução orçamentária.
do empenho das despesas.
da tomada de contas.
do relatório patrimonial.
da Assembleia Legislativa.
Ao tratar da Fiscalização Contábil e Financeira e Orçamentária, a Constituição Federal dispõe, expressamente, que qualquer
contribuinte ou cidadão é parte legítima para, na forma da lei, denunciar irregularidades e ilegalidades perante as Mesas do Senado e da Câmara dos Deputados.
contribuinte, vereador, associação ou sindicato é parte legítima para, na forma da lei, denunciar irregularidades e ilegalidades perante o Congresso Nacional.
partido político, autarquia, associação ou empresa pública é parte legítima para, na forma da lei, denunciar irregularidades e ilegalidades perante o Poder Executivo.
cidadão, partido político, associação ou sindicato é parte legítima para, na forma da lei, denunciar irregularidades ou ilegalidades perante o Tribunal de Contas da União.
órgão da Administração Direta ou Indireta, partido político ou sindicato é parte legítima para, na forma da lei, denunciar irregularidades e ilegalidades perante o Senado Federal.
De que forma dar-se-á a verificação dos atos de execução orçamentária?
prévia.
prévia, concomitante e subseqüente.
concomitante.
subseqüente.
Anualmente.
Caso a Controladoria-Geral da União realize inspeção na Receita Federal do Brasil, para verificar se a tributação dos bens incluídos na bagagem de passageiros brasileiros oriundos de países estrangeiros está de acordo com a lei pertinente, essa inspeção será considerada ato de controle da execução orçamentária.
Observe a declaração a seguir que versa sobre Orçamento Empresarial. É um instrumento que permite à organização mensurar analiticamente os resultados obtidos em relação ao que foi planejado. É fundamentalmente necessário para que se realimente o processo, direcionando os esforços para que se consiga atingir os objetivos previamente definidos. A que ferramenta do sistema de Orçamento Empresarial o texto se refere?
Orçamento Integrado
Planejamento Orçamentário
Controle Orçamentário
Integração Orçamentária vertical
Integração Orçamentária Horizontal
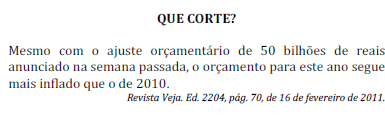
De acordo com o Ministério do Planejamento e o Ministério da Fazenda, o Governo Federal realizará um corte no orçamento. Qual é o objetivo prioritário do corte?
A comissão mista permanente de senadores e deputados a que se refere o art. 166 da CF encerra sua participação no ciclo orçamentário com a aprovação de parecer ao projeto de lei orçamentária e seu encaminhamento ao plenário das duas Casas do Congresso Nacional.
A Lei de Responsabilidade Fiscal possibilitou à atividade pública ser exercida mais intensamente sob a ótica do controle administrativo. Nesse contexto, o controle prévio do ciclo orçamentário se materializa na verificação e avaliação do desempenho da execução orçamentária.
O controle da execução orçamentária, como item do ciclo orçamentário, é executado apenas pelo controle interno, consoante previsão constitucional.
No setor público, existem dois tipos de controle da execução orçamentária e financeira: o externo e o interno. O exercício do controle interno cabe ao Poder Legislativo.
Cabe às comissões permanentes da Câmara dos Deputados e do Senado Federal exercer o acompanhamento e a fiscalização orçamentária dos planos e programas nacionais, regionais e setoriais apresentados pelo Poder Executivo.
O monitoramento de programas e ações atua como forma de controle, e, nesse sentido, não deve ser entendido como forma de avaliação porque sempre enfoca intervenções em processo de desenvolvimento, antes que cheguem a resultados.
O controle sobre as operações de crédito, avais e garantias é competência do controle interno, mas o cumprimento das metas previstas no plano plurianual (PPA) e nos orçamentos da União deve ser acompanhado exclusivamente pelo sistema de planejamento de orçamento.
Quanto à temporalidade, pode-se classificar a avaliação como ex-ante ou ex-post, sendo esta última geralmente mais cara, por exigir levantamento de dados primários sobre o público-alvo, caso o programa não disponha de um sistema de monitoramento desenvolvido.
A exigência de ação fiscalizadora do Estado, por meio de seus tribunais de contas, atende ao princípio da transparência e configura competência exclusiva e principal ação de controle do Poder Executivo sobre seus órgãos e entidades.
A verificação das prestações de contas, realizada pelos órgãos de controle, é classificada como preventiva, em virtude das recomendações a serem expedidas posteriormente.



