







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O relatório referente ao último bimestre do exercício que será acompanhado de demonstrativos das projeções atuariais dos regimes de previdência social, geral e próprio dos servidores públicos é denominado:
Relatório de gestão fiscal.
Relatório da política anual de investimentos.
Relatório resumido de execução orçamentária.
Demonstrativo das metas anuais.
O Relatório Resumido da Execução Orçamentária (RREO) é uma exigência constitucional (artigo 165, parágrafo 3o) e mais recentemente, estabelecido na Lei de Responsabilidade Fiscal. Os demonstrativos do RREO deverão ser elaborados e publicados
até trinta dias após o encerramento do semestre de referência, durante o exercício.
quinze dias após o encerramento do semestre de referência, durante o exercício.
até trinta dias a contar da última semana do encerramento do semestre de referência, durante o exercício.
quinze dias após o encerramento do bimestre de referência, durante o exercício.
até trinta dias após o encerramento do bimestre de referência, durante o exercício.
O acompanhamento das informações sobre o montante e a execução dos restos a pagar inscritos em um tribunal de justiça estadual é possível por meio de um anexo denominado:
demonstrativo dos restos a pagar, do RREO do respectivo Tribunal de Justiça;
demonstrativo dos restos a pagar, do RGF do respectivo Tribunal de Justiça;
demonstrativo dos restos a pagar por poder e órgão, do RREO, no âmbito do ente Estadual;
demonstrativo dos restos a pagar por poder e órgão, do RGF, no âmbito do ente Estadual;
demonstrativo dos restos a pagar por poder e órgão, do RGF, no âmbito do Poder Judiciário Estadual.
O Relatório Resumido da Execução Orçamentária (RREO) é um instrumento de publicação periódica, que permite o controle da execução do orçamento aprovado.
Esse relatório deve ser publicado:
De acordo com os preceitos da Lei de Responsabilidade Fiscal, o Relatório Resumido de Execução Orçamentária (RREO) é um dos instrumentos de transparência da gestão fiscal que, ao ser elaborado bimestralmente, deverá ser acompanhado, dentre outros, do seguinte demonstrativo:
do montante das disponibilidades de caixa em 31 de dezembro.
da liquidação das operações de créditos por antecipação de receitas orçamentárias.
do comparativo com os limites estabelecidos pela LRF da despesa total com pessoal.
da receita e da despesa previdenciária.
A respeito da Contabilidade Pública, é INCORRETO afirmar:
No PCASP as contas contábeis são classificadas segundo a natureza das informações que evidenciam – orçamentária, patrimonial e de controle –, de modo que os registros orçamentários não influenciem ou alterem os registros patrimoniais, e vice-versa.
O objetivo principal da maioria das entidades do setor público é prestar serviços à sociedade, em vez de obter lucros e gerar retorno financeiro aos investidores.
Muitos programas do setor público são de longo prazo, e a capacidade para cumprir os compromissos depende dos tributos e das contribuições a serem arrecadados no futuro.
Os registros de natureza patrimonial são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro.
No setor público, a principal razão de se manterem ativos imobilizados e outros ativos é voltada para o potencial de serviços desses ativos, e não para a sua capacidade de gerar fluxos de caixa.
De acordo com a Lei de Responsabilidade Fiscal (LC 101/2000) e a Constituição Federal de 1988, qual é o prazo para publicação do Relatório Resumido da Execução Orçamentária (RREO):
O RREO será publicado até sessenta dias após o encerramento de cada bimestre.
O RREO será publicado até trinta dias após o encerramento de cada bimestre.
O RREO será publicado até trinta dias após o encerramento de cada trimestre.
O RREO será publicado até sessenta dias após o encerramento de cada semestre.
O RREO será publicado até trinta dias após o encerramento de cada quadrimestre.
Há diferentes aspectos da contabilidade aplicada ao setor público, de modo a interpretar corretamente as informações contábeis. Nesse sentido, o aspecto que compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução, tendo em vista que os registros dessa natureza são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto. Refere-se ao:
Aspecto orçamentário.
Aspecto fiscal.
Aspecto patrimonial.
Aspecto contábil finalístico.
Aspecto de adequação legal.
Quanto ao Demonstrativo do Resultado Nominal, que integra o Relatório Resumido da Execução Orçamentária, podemos afirmar que:
I No exercício, o resultado nominal representa a diferença entre o saldo da dívida fiscal líquida acumulada até o final do bimestre de referência e em 31 de dezembro do exercício anterior.
II O saldo da dívida fiscal líquida corresponde ao saldo da dívida consolidada líquida, deduzidos os passivos reconhecidos, decorrentes de déficits ocorridos em exercícios anteriores.
III A dívida consolidada líquida corresponde ao saldo da dívida consolidada, deduzidos os Haveres Financeiros.
Assinale a alternativa correta:
Somente as afirmativas I e II estão corretas.
As três afirmativas estão corretas.
Somente a afirmativa I está correta.
Somente a afirmativa II está correta.
Somente a afirmativa III está correta.
Analise a notícia abaixo:
-
Municípios revertem déficit e elevam resultado dos governos regionais
-
01/02/2018
-
Os municípios mudaram o sinal de seu resultado primário agregado e puxaram o avanço do superávit dos governos regionais no ano passado. Segundo dados do Banco Central (BC), os governos regionais contribuíram com superávit conjunto de R$ 7,5 bilhões, acima do resultado positivo de R$ 4,67 bilhões do ano anterior. As prefeituras fecharam 2016 com déficit de R$ 2,12 bilhões, resultado revertido para superávit de R$ 601 milhões no ano passado. (…)
-
Fonte: https://www.valor.com.br/brasil/5297625/municipiosrevertem-deficit-e-elevam-resultado-dos-governos-regionais
-
Ao ler a notícia, um prefeito solicitou ao contador a informação sobre onde pode obter o valor do resultado primário do município.
-
Então, o contador deve informá-lo que esse valor pode ser consultado no:
Quadro geral de detalhamento da despesa, que acompanha o Relatório de Gestão Fiscal.
Demonstrativo de resultado fiscal, que acompanha a Lei de Diretrizes Orçamentárias.
Anexo de riscos fiscais, que acompanha o projeto de Lei Orçamentária Anual.
Demonstrativo dos montantes das dívidas consolidada e mobiliária, que acompanha o Relatório Resumido da Execução Orçamentária.
Demonstrativo de resultado primário, que acompanha o Relatório Resumido da Execução Orçamentária.
O relatório resumido da execução orçamentária deverá ser publicado, em cada ente da federação, em até trinta dias após o encerramento de cada bimestre, pelo
Poder Executivo.
Poder Judiciário.
Poder Legislativo.
Tribunal de Contas.
Uma entidade pública municipal publicou um demonstrativo em que, entre outras, as seguintes informações foram observadas, em R$:
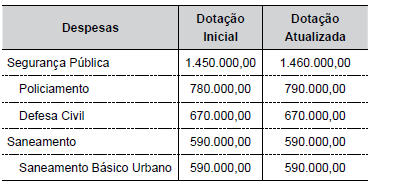
De acordo com as determinações da Lei de Responsabilidade Fiscal, as informações podem ter sido extraídas do Demonstrativo da Execução das Despesas por
De acordo com a Lei Complementar nº 101/2000, o demonstrativo relativo à apuração da receita corrente líquida deve acompanhar o
Relatório de Gestão Fiscal, sendo que para o cálculo dessa deve-se somar, entre outras, a receita industrial, a de serviços e outras receitas correntes.
Relatório de Gestão Fiscal, sendo que para o cálculo dessa deve-se somar, entre outras, a receita tributária, a de alienação de bens e outras receitas correntes.
Relatório de Gestão Fiscal, sendo que para o cálculo dessa deve-se somar, entre outras, a receita agropecuária, a de serviços e transferências correntes.
Relatório Resumido da Execução Orçamentária, sendo que para o cálculo dessa deve-se somar, entre outras, a receita agropecuária, a de serviços e transferências correntes.
Relatório Resumido da Execução Orçamentária, sendo que para o cálculo dessa deve-se somar, entre outras, a receita tributária, a de alienação de bens e outras receitas correntes.
Considerando o sistema financeiro e o orçamento público, analise os itens a seguir:
I - O Poder Executivo publicará, até trinta dias após o encerramento de cada bimestre, relatório resumido da execução orçamentária;
II - Lei complementar disporá sobre dívida pública externa e interna, incluída a das autarquias, fundações e demais entidades controladas pelo Poder Público;
III - Caberá a uma Comissão mista permanente de Senadores e Deputados examinar e emitir parecer sobre os projetos de lei orçamentárias previstos na Constituição.
Sobre os itens acima:
Apenas o item III está correto.
Os itens I e II estão corretos, apenas.
Os itens II e III estão corretos, apenas.
Todos os itens estão corretos.
A Secretaria do Tesouro Nacional (STN), enquanto órgão central do Sistema de Contabilidade Federal, e no âmbito de suas atribuições, editou o Plano de Contas Aplicado ao Setor Público (PCASP) e o Manual de Contabilidade Aplicada ao Setor Público (MCASP), com abrangência nacional, que permitem e regulamentam o registro da aprovação e execução do orçamento, resgatam o objeto da contabilidade – o patrimônio, e buscam a convergência aos padrões internacionais, tendo sempre em vista a legislação nacional vigente e os princípios da ciência contábil.
Nesse sentido, considerando o conceito de Plano de Contas Aplicado ao Setor Público (PCASP), analise as afirmações a seguir como Verdadeiras (V) ou Falsas (F).
( ) Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários.
( ) Faz parte dos objetivos do PCASP atender exclusivamente à administração direta, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social (RPPS).
( ) Também está entre os objetivos do PCASP permitir a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e dos demonstrativos do Relatório Resumido de Execução Orçamentária (RREO) e do Relatório de Gestão Fiscal (RGF).
( ) A utilização do PCASP é obrigatória para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, com exceção dos seus fundos, autarquias, inclusive especiais, fundações, e empresas estatais dependentes.
( ) O PCASP é atualizado anualmente e publicado exclusivamente na Internet para uso obrigatório no exercício seguinte.
Assinale a alternativa que apresenta sequência correta de cima para baixo.
V, F, V, F, V
F, V, F, F, F
V, V, F, V, V
F, V, V, V, F
V, V, F, V, F
Nos termos previstos no artigo 53, da Lei de Responsabilidade Fiscal, acompanharão o Relatório Resumido da Execução Orçamentária, demonstrativos relativos a:
Apuração da receita corrente líquida, na forma definida no inciso IV do artigo 2º (LRF), sua evolução, assim como a previsão de seu desempenho até o final do exercício; receitas e despesas previdenciárias a que se refere o inciso IV do artigo 50 (LRF); resultados nominal e primário; despesas com juros, na forma do inciso II do artigo 4º (LRF); e, Restos a Pagar, detalhando, por Poder e órgão referido no artigo 20 (LRF), os valores inscritos, os pagamentos realizados e o montante a pagar.
Apuração da receita corrente líquida, na forma definida no inciso IV do artigo 2º (LRF), sua evolução, assim como a previsão de seu desempenho até o final do exercício; receitas e despesas previdenciárias a que se refere o inciso IV do artigo 50 (LRF); resultados nominal e primário; despesas com juros, na forma do inciso II do artigo 4º (LRF); e, operações de crédito, inclusive por antecipação de receita.
Apuração da receita corrente líquida, na forma definida no inciso IV do artigo 2º (LRF), sua evolução, assim como a previsão de seu desempenho até o final do exercício; receitas e despesas previdenciárias a que se refere o inciso IV do artigo 50 (LRF); dívidas consolidada e mobiliária; e, Restos a Pagar, detalhando, por Poder e órgão referido no artigo 20 (LRF), os valores inscritos, os pagamentos realizados e o montante a pagar.
Apuração da receita corrente líquida, na forma definida no inciso IV do artigo 2º (LRF), sua evolução, assim como a previsão de seu desempenho até o final do exercício; despesa total com pessoal, distinguindo a com inativos e pensionistas; dívidas consolidada e mobiliária; e, Restos a Pagar, detalhando, por Poder e órgão referido no artigo 20 (LRF), os valores inscritos, os pagamentos realizados e o montante a pagar.
Em até quantos dias após o encerramento de cada bimestre, o Poder Executivo deve publicar o Relatório Resumido da Execução Orçamentária, estabelecido pela Constituição da República Federativa do Brasil, de 5 de outubro de 1988, em seu artigo 165, parágrafo 3º?
120 dias
90 dias
60 dias
30 dias
180 dias



