







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Acerca da classificação funcional da despesa, é correto afirmar que:
a subfunção, indicada pelos dois primeiros dígitos da classificação funcional, representa um nível de agregação imediatamente inferior à função.
as subfunções não podem ser combinadas com funções diferentes das quais estejam originariamente relacionadas.
via de regra, a programação de um órgão é classificada em uma única função e subfunção.
não é possível haver matricialidade na relação entre ação e subfunção.
a função, indicada pelos três primeiros dígitos da classificação funcional, representa o maior nível de agregação das diversas áreas de atuação do setor público.
O MPU tem autorização orçamentária suficiente para iniciar um programa de capacitação especial de seus servidores não previsto na LOA 2010, desde que as despesas com esse programa de capacitação não excedam o montante de R$ 15.000,00 autorizado para a função 28 – encargos especiais.
A Portaria n. 42, de 14 de abril de 1999, do Ministério de Orçamento e Gestão, atualizou a discriminação de despesas por funções e estabeleceu os conceitos de função, programa, projeto, atividade e operações especiais. Com base na referida Portaria, é INCORRETA: afirmar:
As sub-funções não poderão ser combinadas com funções diferentes daquelas a que estejam vinculadas.
Função é o maior nível de agregação das diversas áreas de despesa que competem ao setor público.
A função “Encargos Especiais” engloba as despesas em relação às quais não se possa associar um bem ou serviço a ser gerado no processo produtivo corrente, tais como: dívidas, ressarcimentos, indenizações e outras afins, representando, portanto, uma agregação neutra.
Entende-se por Programa, o instrumento de organização da ação governamental visando à concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no plano plurianual.
Nas Leis orçamentárias e nos balanços, as ações serão identificadas em termos de funções, sub-funções, programas, projetos, atividades e operações especiais.
Como subfunção deve-se entender o maior nível de agregação das diversas áreas de despesa cabíveis ao setor público.
A classificação funcional busca responder, basicamente, à indagação em que área de ação governamental a despesa será realizada, sendo que a função encargos especiais engloba as despesas às quais não se pode associar um bem ou serviço a ser gerado no processo produtivo corrente.
Dentro da classificação funcional, a subfunção Desenvolvimento Científico somente pode ser combinada com a função Ciência e Tecnologia, pois as subfunções devem estar sempre conectadas às funções que representam sua área específica.
Quanto ao processo orçamentário brasileiro, verifica-se uma estreita vinculação entre planejamento e orçamento, retratando aspectos que vão desde a sua sistemática até o sistema de administração financeira e contabilidade. Nesse sentido, julgue os itens abaixo e, em seguida, assinale a opção correta.
I - A sistemática do processo compõe-se, entre outros itens, do Plano Plurianual, da Lei de Diretrizes Orçamentárias e da programação orçamentária.
Il - A função, o programa e a atividade são itens da classificação funcional programática do orçamento.
III- A reprogramação orçamentária é um instrumento de execução orçamentária.
IV- A definição de prioridades expressa-se por meio da elaboração do projeto de lei do orçamento.
Estão certos apenas os itens
I, II e II.
I, II e IV.
I Ill e IV.
II, IlI e IV.
A função previdência social executada na unidade orçamentária STJ não pertence ao orçamento da seguridade social, pois o tribunal não integra a esfera institucional da saúde, da previdência social ou da assistência social, ou seja, não está vinculado aos ministérios correspondentes a essas áreas.
Considere o seguinte código de um programa de trabalho:
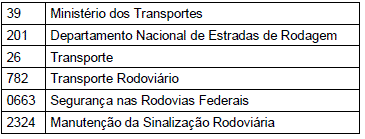
O número que designa a subfunção é
39
26
782
0663
2324
Na elaboração orçamentária, as funções são desdobradas em:
Projetos.
Atividades.
Subfunções.
Subprogramas.
pelas unidades da administração, chamada institucional
pelos objetivos de governo, chamada funcionalprogramática
pelos elementos de custos, chamada categoria econômica
O objetivo da classificação funcional no orçamento programa é indicar
a unidade orçamentária beneficiária do recurso.
a natureza do gasto, se despesa corrente ou de capital.
as pessoas encarregadas de gerir os projetos.
a ação do governo que se pretende implantar com o recurso.
O demonstrativo da execução orçamentária do Setor Público, em um determinado exercício, apresentou o seguinte resultado em unidades monetárias:
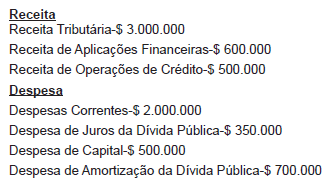
Identifi que, nas opções abaixo, o montante que corresponda ao resultado primário desse exercício.
$ 1.050.000
$ 550.000
$ 700.000
$ 500.000
$ 200.000
Com base na classificação funcional das despesas públicas, o conceito de operações especiais é enumerado por:
despesas que não contribuem para a manutenção das ações de governo, das quais não resulta um produto, e não geram contraprestação direta sob forma de bens ou serviços.
as despesas em relação às quais não se possa associar um bem ou serviço a ser gerado no processo produtivo corrente, representando, portanto, uma agregação neutra.
envolve um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou aperfeiçoamento da ação de governo.
conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto necessário à manutenção da ação de governo.
operações de organização da ação governamental, que visa à concretização dos objetivos pretendidos, sendo mensuradas por indicadores estabelecidos no plano plurianual.
Sobre as classificações orçamentárias, é correto afirmar:
A teor da classificação funcional-programática, a despesa pública é tipificada em
função, subfunção, programa, atividade ou projeto ou operações especiais.
função, programa, subprograma, atividade ou projeto.
despesa corrente ou despesa de capital.
função, subfunção, programa, elemento de despesa.
programa, subfunção, categoria corrente ou de capital.
I - Tecnicamente os chamados "cortes lineares" tomam na devida conta a finalidade da classifica-ção funcional-programática da despesa, embora prejudiquem as propostas orçamentárias realis-tas.
II - A nova classificação funcional estabelecida em 1999 não preservou, na sua lógica de aplicação, a matricialidade da classificação funcional-programática anterior, ou seja, as subfunções não po-dem ser combinadas com funções diferentes daquelas a que estejam vinculadas.
III - A aquisição de um imóvel pronto é classificada como "inversão financeira"; já a construção de um prédio para abrigar serviços administrativos é classificada como um "investimento". Assinale a alternativa CORRETA.
Apenas a afirmativa III é verdadeira.
Apenas as afirmativas II e III são verdadeiras.
Apenas a afirmativa I é verdadeira.
Todas as afirmativas são verdadeiras.



