







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em vista da necessidade de estabelecer um esquema de classificação que forneça informações mais amplas sobre as programações de planejamento e orçamento e, ao mesmo tempo, uniformizar a terminologia em níveis do governo da União, dos Estados, dos Municípios e do Distrito Federal, foi elaborada a discriminação da despesa orçamentária por funções, que é
considerada como subfunção suplementar classificatória.
preparada com base nas funções elementares e essenciais das despesas.
corroborada como lançamento extra contábil por função da conta.
consubstanciada como classificação funcional programática.
classificada de acordo com os elementos de cada rubrica contábil.
As despesas públicas são apresentadas no orçamento e nos demonstrativos contábeis e fiscais de acordo com alguns critérios de classificação para fornecer informações de desempenho e controle. Algumas dessas classificações são legalmente requeridas e as categorias previamente definidas.
Uma dessas classificações é:
Analise as afirmativas que versam sobre classificações orçamentárias.
I. A classificação institucional da receita pública reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária. Constitui unidade orçamentária o agrupamento de serviços subordinados ao mesmo órgão ou repartição a que serão consignadas dotações próprias. Os órgãos orçamentários, por sua vez, correspondem a agrupamentos de unidades orçamentárias. As dotações são consignadas às unidades orçamentárias, responsáveis pela realização das ações.
II. A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que” área de ação governamental a despesa será realizada. Trata-se de classificação de aplicação comum e obrigatória, no âmbito da União, dos estados, do Distrito Federal e dos municípios, o que permite a consolidação nacional dos gastos do setor público. A classificação funcional é representada por cinco dígitos. Os dois primeiros referem-se à função, enquanto que os três últimos dígitos representam a subfunção, que podem ser traduzidos como agregadores das diversas áreas de atuação do setor público, nas esferas legislativa, executiva e judiciária.
Assinale a alternativa correta.
As afirmativas I e II são falsas.
Apenas a afirmativa I é verdadeira.
Apenas a afirmativa II é verdadeira.
As afirmativas I e II são verdadeiras.
A respeito do enfoque administrativo-legal da despesa, assinale a alternativa correta em relação à classificação funcional.
Subordina-se aos três níveis de Governo: União, Estados e Municípios, cada um com autonomia financeira própria, nos termos da Constituição.
Fundamenta-se pela estruturação em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual – PPA para o período de quatro anos.
Segregam-se as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação de qual área de ação governamental a despesa será realizada.
Caracteriza-se por apresentar níveis de classificação de natureza econômica, como por exemplo: categoria econômica, grupo de despesas, modalidade de aplicação, elemento e item de despesa.
Sobre orçamento público, informe se é verdadeiro (V) ou falso (F) o que se afirma abaixo.
( ) As contribuições previdenciárias não chegam a ser tributos, mas não deixam de ser receitas públicas e, como tal, devem estar sujeitas ao controle parlamentar.
( ) Nenhuma parcela da receita geral poderá ser reservada ou comprometida para atender a certos e determinados gastos, salvo as exceções previstas em lei.
( ) Na classificação funcional-programática, o “subprograma” pode ser definido como um instrumento de programação para alcançar os objetivos de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, necessárias à manutenção da ação do governo.
( ) Em obediência ao Princípio do Orçamento Público, não poderá ser incluída, no orçamento, a Despesa Pessoal Líquida.
A alternativa que apresenta a sequência correta é
(V); (V); (F); (V).
(V); (F); (V); (F).
(F); (F); (V); (F).
(F); (V); (F); (V).
A classificação funcional segrega as despesas orçamentárias em funções e subfunções, que servem como agregador dos gastos públicos. Essa classificação da despesa é definida com base na indagação:
“em que área” de ação governamental a despesa será realizada?
“de que forma” os recursos públicos serão aplicados?
“em que instituição”serão alocados os recursos?
“em que amplitude” a ação governamental será realizada?
Considere hipoteticamente que o orçamento para 20X1, aprovado em 20X2, foi o seguinte:
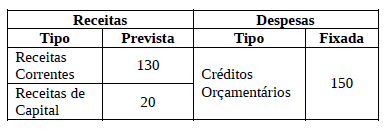
Após a execução orçamentária, houve superavit orçamentário de $ 100 e economia orçamentária de $ 90. Com base nessas informações, assinale a alternativa correta.
As classificações legais da despesa pública foram criadas com o objetivo de gerar informações que subsidiem a adequada aplicação e o controle dos recursos públicos.
Analise as descrições a seguir com as classificações legais da despesa pública.
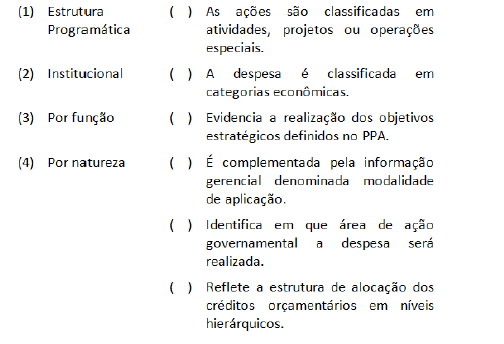
A sequência que apresenta a associação correta é:
Tratando das classificações da Despesa Orçamentária, analise as afirmativas abaixo dando valores Verdadeiro (V) ou Falso (F) e, em seguida assinale a alternativa que apresenta a sequência correta de cima para baixo.
-
( )A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que” área de ação governamental a despesa será realizada.
( ) A classificação funcional é representada por oito dígitos. Os três primeiros referem-se à função, enquanto que os cinco últimos dígitos representam a subfunção, que podem ser traduzidos como agregadores das diversas áreas de atuação do setor público, nas esferas legislativa, executiva e judiciária.
( ) Na classificação por Estrutura Programática toda ação do Governo está estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos.
( )Na classificação por Estrutura Programática entendese que programa é o instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade.
V, F, V, V.
V, V, F, F.
F, V, F, F.
V, V,V, V.
Assim como o Plano Nacional de Logística Portuária, diversas iniciativas do Governo Federal, para a consecução de seus objetivos, devem ser organizadas e apresentadas em consonância com a Estrutura das Despesas Públicas. No tocante à Estrutura das Despesas Públicas, sobre as principais formas de classificação, é CORRETA afirmar:
A classificação da despesa segundo sua natureza, o termo elemento da despesa tem como objetivo evidenciar a estrutura organizacional de alocação dos créditos orçamentários, sendo que seus níveis hierárquicos são: órgão orçamentário e unidade orçamentária.
A Classificação funcional desagrega as dotações orçamentárias em dois subgrupos: funções e subfunções, com o intuito de apresentar a área de ação na qual a despesa está sendo realizada.
Na classificação Programática, os termos projetos são utilizados para relatar ações que são realizadas de forma contínua e permanente, enquanto atividade é o termo designado para ações limitadas no tempo.
A classificação da despesa orçamentária, quanto a sua característica institucional compõe-se dos seguintes componentes: categoria econômica, grupo de natureza da despesa e elemento da despesa.
Despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada. Mas a despesa orçamentária deve ser classificada na Lei do Orçamento para fornecer maior controle e transparência dos gastos públicos, permitindo a verificação da gestão pública pelos órgãos de controle. Analise as afirmativas abaixo que tratam da classificação da despesa orçamentária:
I - O elemento da despesa tem como finalidade identificar o objeto do gasto, como vencimentos, subvenções sociais, bem como obras e instalações.
II - A classificação da despesa em corrente e de capital representa sua categoria funcional.
III - A classificação institucional da despesa tem a finalidade de evidenciar em que área de ação governamental a despesa será realizada, por exemplo, saúde, educação e assistência social.
Estão corretas:
Somente a afirmativa I.
Somente a afirmativa II.
Somente a afirmativa III.
Somente as afirmativas I e II.
Somente as afirmativas II e III.
Com vistas ao planejamento de ações, à administração de sua execução e ao controle dos gastos, a legislação brasileira estabeleceu a classificação das despesas públicas conforme sua
natureza, unidade orçamentária e unidade federativa a que se destina.
natureza, finalidade e unidade federativa a que se destina.
finalidade, natureza e o órgão responsável.
unidade orçamentária, finalidade e o órgão responsável.
Observando os dados contidos na tabela 1 e considerando apenas o critério da classificação funcional das despesas públicas, é correto afirmar que foram gastos mais de
R$ 28 milhões com educação no referido hospital.
R$ 28 milhões com despesas correntes.
R$ 2,8 milhões com despesas de capital.
R$ 2,8 milhões com investimentos
A programação qualitativa do orçamento público é a organização do gasto público por meio da identificação dos programas com a classificação funcional e econômica da despesa.
Certo
Errado
A respeito de despesa pública, que se refere a pagamentos efetuados por parte do agente público competente, assegurados por autorização legislativa, para a execução de finalidade governamental, assinale a opção correta.
A classificação institucional da despesa é fundamental ao exercício do controle social porque possibilita ao usuário da informação identificar todos os programas de governo.
O gestor de unidade orçamentária com servidores ativos e inativos deverá, no orçamento programa, classificar o dispêndio, com as respectivas remunerações, como operações especiais, por representarem a contraprestação direta sob a forma de serviços.
A classificação funcional, uma das classificações econômicas da despesa, objetiva apresentar as ações e os programas de governo realizados no atendimento às demandas da sociedade.
Na elaboração da proposta orçamentária de tribunal, a verba destinada à construção de um prédio será classificada, conforme a classificação programática, como atividade, visto que o edifício irá atender a meta de estender as atividades administrativas.
As despesas do governo federal incluem as transferências constitucionais decorrentes do rateio da receita corrente de impostos entre os entes federados, cuja finalidade é reduzir as desigualdades sociais.
Obedecidas as determinações da Lei Federal nº 4320/1964, a despesa pública é classificada em institucional, funcional programática e por natureza. Dessa forma, assinale a alternativa que apresenta a correta definição sobre esse assunto.
A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos, sendo o órgão orçamentário e a unidade orçamentária, distribuindo-as em funções e subfunções, as quais tem por finalidade a alocação em despesa corrente e de capital.
Toda a ação do governo está estruturada em programas que servem de orientação para a realização dos objetivos estratégicos definidos na proposta orçamentária. Dessa forma, a portaria MOG nº 42/1999 estabelece que todos os entes privados devem ter seus trabalhos organizados por programas e ações respeitadas as determinações contidas nessa portaria.
A classificação funcional é composta por um rol de funções e subfunções prefixadas, as quais servem como agregador dos gastos públicos, por área de ação governamental nas três esferas de governo. A função é traduzida como o maior nível de agregação das diversas áreas de atuação do setor público e quase sempre se relaciona com a missão institucional do órgão.
Programa é o instrumento de organização da atuação governamental que articula um conjunto de ações, visando à solução de um problema, atendimento da necessidade ou demanda da sociedade. As ações são operações que contribuem para atender as transferências obrigatórias dos poderes legislativo e judiciário.
Projetos, atividades e operações especiais representam, na classificação institucional, a identificação da localização do gasto, sendo nacional, estadual ou municipal.



