







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na classificação funcional do orçamento público brasileiro, a subfunção representa um nível de agregação imediatamente inferior à função e deve evidenciar
a área de atuação do setor público.
as principais diretrizes de governo.
a forma de se alcançarem os objetivos dos projetos.
um conjunto de operações que criem infraestrutura para novas atividades.
a natureza da atuação governamental.
Analise as sentenças abaixo sobre as despesas públicas e, em seguida, responda o que se pede.
I- De acordo com a Lei 4.320/64 o empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
II- A classificação funcional da despesa segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada.
III- As despesas de caráter orçamentário necessitam de recurso público previsto para sua realização e devem ser autorizados pelo Poder Legislativo, exceto quando se tratar de créditos adicionais do tipo especial.
A alternativa que responde CORRETAMENTE é:
I e II apenas.
I e III apenas.
II e III apenas.
I, II e III.
III apenas.
Assinale a alternativa que apresenta a classificação que segrega as dotações orçamentárias, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada.
Não funcional.
Funcional.
Programa.
Projeto.
A classificação funcional das despesas segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada. A atual classificação funcional foi instituída pela Portaria nº 42/1999, do então Ministério do Orçamento e Gestão, e é composta de um rol de funções e subfunções prefixadas.
Observe a seguinte classificação de despesa: “16 - 482”.
Considerando a Portaria nº 42/1999, é correto afirmar, em relação ao código de despesa apresentado, que se trata de despesa corrente com
Habitação – Habitação Urbana.
Habitação – Habitação Rural.
Saneamento – Saneamento Básico Rural
Saneamento – Saneamento Básico Urbano.
A função constitui o maior nível de agregação na classificação das diversas áreas de atuação do Setor Público.
Certo
Errado
No que diz respeito à classificação funcional, é correto afirmar que:
Informa em que área de ação governamental a despesa será realizada.
É composta por oito dígitos.
A função agrega as subfunções, ou seja, agrega as diversas áreas de atuação do setor público.
É a subfunção que deve evidenciar cada área da atuação governamental.
Informa o órgão, a entidade ou instituição que executa a despesa, quem realiza o gasto.
Sobre as classificações das despesas orçamentárias, considere as afirmativas a seguir.
I. A classificação da despesa orçamentária por natureza reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
II. A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação a respeito de em que área de ação governamental a despesa será realizada.
III. Dentro da classificação por estrutura programática as ações são operações das quais resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de um programa.
Está(ão) correta(s) a(s) afirmativa(s):
I, apenas.
I e II, apenas.
II e III, apenas.
III, apenas.
Qual a indagação que a classificação funcional da despesa procura responder?
Qual a amplitude da ação governamental que será realizada.
Em que área territorial serão aplicados os recursos.
Em quais áreas de despesa a ação governamental será realizada.
Em qual instituição ou ministério serão alocados os recursos.
Qual forma os recursos públicos serão aplicados.
“Área de ação governamental em que a despesa será realizada” e “responsabilização pela execução de uma despesa” são itens associados respectivamente às seguintes classificações da despesa orçamentária:
funcional e institucional.
programática e institucional.
assimétrica e funcional.
funcional e elementar.
básica e assimétrica.
Os dois primeiros dígitos da classificação funcional da despesa orçamentária, cuja finalidade é traduzir o maior nível de agregação das diversas áreas de atuação do setor público, representam
categoria econômica.
programa.
unidade orçamentária.
função.
Sobre a Classificação da Despesa Orçamentária, assinale a alternativa CORRETA.
A classificação funcional consiste em uma classificação dependente dos programas e de aplicação comum e obrigatória no âmbito da União, dos Estados, do Distrito Federal e dos Municípios, o que permite a consolidação nacional dos gastos do setor público.
Conforme estabelecido no art. 3º, da Portaria MOG nº 42/1999, a União, os Estados, o Distrito Federal e os Municípios não poderão estabelecer, em atos próprios, estruturas de programas, códigos e identificação, devendo seguir a classificação estabelecida na referida Portaria.
A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de Categoria Econômica e Grupo de Natureza da Despesa.
O código da natureza de despesa orçamentária é composto por quatro dígitos, desdobrado até o nível de elemento ou, opcionalmente, por seis, contemplando o desdobramento facultativo do elemento.
A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
Associe as duas colunas abaixo, relacionando as classificações da despesa orçamentária e suas definições:
1 Classificação Institucional
2 Classificação Funcional
3 Classificação por Estrutura Programática
4 Classificação da Despesa Orçamentária por Natureza
( ) Organiza a ação do Governo, estruturando-a em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos.
( ) Segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada.
( ) Categoria Econômica, Grupo de Natureza da Despesa e Elemento de Despesa.
( ) Reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
A sequência CORRETA dessa associação é:
1, 2, 3 e 4.
3, 2, 4 e 1.
2, 3, 4 e 1.
4, 2, 1 e 3.
4, 2, 3 e 1.
A respeito da classificação das despesas, julgue os itens subsequentes.
I Segundo a classificação funcional, a função “encargos especiais” engloba as despesas que não possam ser associadas a um bem ou a um serviço a ser gerado no processo produtivo corrente, representando, portanto, uma agregação neutra.
II Na classificação programática, os projetos consistem em instrumentos de programação para alcançar o objetivo de um programa e envolvem um conjunto de operações que se realizam de modo contínuo e permanente, do que resulta um produto necessário à manutenção da ação do governo.
III Na classificação funcional, é vedada a combinação de subfunções com funções diferentes daquelas a que já estejam vinculadas.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item II está certo.
Apenas os itens I e III estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
Em relação às despesas orçamentárias, assinale a alternativa CORRETA:
O orçamento é ao mesmo tempo instrumento de análise e de síntese.
As subvenções econômicas são concedidas fundamentalmente dentro dos limites das possibilidades financeiras e visam à prestação de serviços essenciais de assistência social, médica e educacional, sempre que a suplementação aos recursos de origem privada, aplicados a esses objetivos, revelar-se mais econômica.
As subvenções sociais visam à cobertura de déficits de manutenção das empresas públicas de natureza autárquica ou não.
A classificação funcional agrupa as despesas conforme as instituições autorizadas a realizá-las, relacionando aos órgãos da administração pública direta ou indireta os responsáveis pela dotação aprovada.
A classificação institucional é identificada quanto à função, subfunção, programa, atividade, projeto ou operação especial.
O cálculo da necessidade de financiamento é etapa importante do ciclo orçamentário. Nesse sentido, na fixação da meta de superavit primário, excluem‐se as receitas e despesas financeiras, bem como as operações de crédito.
Certo
Errado
Em relação à classificação da Despesa Orçamentária, assinale a alternativa CORRETA:
A classificação institucional agrupa as despesas conforme as instituições autorizadas a realizá-las, relacionando os órgãos da administração pública direta ou indireta responsáveis pela dotação aprovada.
A classificação por natureza indica em que área a ação de governo será realizada, apresentando a relação com funções e a relação com subfunções.
A classificação funcional da despesa está organizada em elementos de despesa, categoria econômica, modalidade de aplicação, grupo de despesa, elementos de despesas, nessa ordem.
A classificação por modalidade de aplicação pode ter como exemplo as aposentadorias e as reformas.
Órgão na classificação funcional é um grupamento de serviços subordinados na mesma esfera e suas dotações pertencem a uma unidade orçamentária por natureza
A Lei de Responsabilidade Fiscal introduzida no cenário das finanças públicas brasileira tem como um dos seus principais objetivos o equilíbrio entre receitas e despesas. Nesse sentido, dentre os conceitos disponibilizados, aquele que faz referência ao resultado primário é:
Resultado entre receitas e despesas incluindo as financeiras.
Resultado positivo entre receitas e despesas, excluindo as receitas financeiras.
Resultado negativo entre receita e despesas, excluindo-se as despesas financeiras.
Diferença entre receitas e despesas excluindo-se as financeiras.
Conjunto ae recebimento de receitas.
Por meio da classificação funcional da despesa é possível conhecer:
a distribuição territorial da aplicação dos recursos.
o alcance da ação governamental que será realizada.
em que órgão ou ministério serão alocados os recursos.
as áreas de despesa nas quais a ação governamental será realizada.
de que forma os recursos públicos serão aplicados, considerando o menor nível de agregação possível.
Uma entidade pública municipal publicou um demonstrativo em que, entre outras, as seguintes informações foram observadas, em R$:
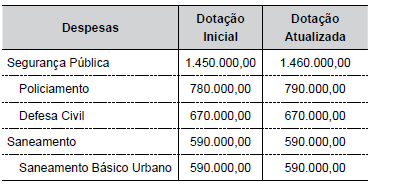
De acordo com as determinações da Lei de Responsabilidade Fiscal, as informações podem ter sido extraídas do Demonstrativo da Execução das Despesas por



