







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Qual o instrumento que foi fortalecido na Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal, e que compreenderá as metas e prioridades da Administração Pública, incluindo as despesas de capital para o exercício financeiro subsequente, orientará a elaboração da LOA, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento:
Plano Plurianual
Lei de Diretrizes Orçamentárias.
Orçamento Plurianual de Investimento.
Relatório Resumido da Execução Orçamentária.
Relatório de Gestão Fiscal.
A LDO define as prioridades e metas a serem atingidas por meio da execução dos programas e ações previstos no PPA. Para que isso ocorra, entre outras diretrizes, a LDO estabelece as regras que deverão orientar a elaboração da Lei Orçamentária Anual (LOA).
A Lei de Diretrizes Orçamentárias estima receita e fixa despesas da administração pública pelo período de um ano, indicando as fontes de receita e a classificação funcional da despesa.
As emendas ao projeto de lei de diretrizes orçamentárias não podem ser aprovadas quando incompatíveis com o plano plurianual.
A Lei de Diretrizes Orçamentárias (LDO) pode conter a criação de cargos públicos previstos na situação descrita.
A Lei de Diretrizes Orçamentárias deverá incluir o seguinte anexo:
metas e prioridades além das determinações especificadas na Constituição Federal;
metas fiscais onde serão avaliados os passivos contingentes;
riscos fiscais onde serão analisados os passivos contingentes e outros riscos capazes de afetar as contas públicas;
metas de custos onde serão analisados os gastos com despesas correntes a vencer;
riscos de custos e prioridades onde serão avaliados os resultados dos programas financiados com recursos dos orçamentos.
Assinale a opção correta acerca dos benefícios fiscais.
A concessão de qualquer benefício de natureza tributária depende somente de uma decisão política e da aprovação de lei específica que preveja a medida.
A concessão de remissão de determinado tributo não se enquadra no conceito de renúncia de receita.
O benefício fiscal da diminuição de alíquota normal do ICMS não é considerado renúncia de receita, uma vez que essa medida atrai mais empresas para a legalidade e, com isso, aumenta a arrecadação.
O estado deverá observar diversas regras para a concessão de renúncia de receita, especialmente a que impõe que a concessão desse benefício esteja acompanhada de estimativa de impacto orçamentário-financeiro e atenda ao disposto na LDO.
Por atender condições individuais de seus benefícios, a isenção concedida em caráter não-geral não é considerada uma forma de renúncia de receita.
O governo de um estado da Federação estuda a concessão de aumento de remuneração a seus servidores públicos. Nessa situação hipotética, a concessão do aumento só poderá ser efetivada se houver
lei específica prevendo o aumento e devidamente aprovada na Casa legislativa, independentemente de previsão orçamentária.
prévia dotação orçamentária para atender à despesa com pessoal, mesmo que esta não tenha sido prevista na LDO.
dotação orçamentária suficiente para atender às projeções de despesa de pessoal e autorização específica na LDO, ressalvadas as empresas públicas e as sociedades de economia mista que não necessitam dessa autorização.
dotação orçamentária suficiente para atender à despesa de pessoal e autorização específica na LDO, mesmo quando se tratar de empresas públicas.
apenas previsão específica na LDO, uma vez que a dotação orçamentária depende da previsão estipulada na LOA.
A Lei de Diretrizes Orçamentárias (LDO)
é de iniciativa do Poder Legislativo.
tem o objetivo, entre outros, de orientar a elaboração do plano plurianual e da LOA.
compreende as metas e prioridades da administração pública, excluindo as despesas de capital para o exercício financeiro subseqüente.
dispõe sobre alteração na legislação financeira.
tem o objetivo, entre outros, de estabelecer a política de aplicação das agências financeiras oficiais de fomento.
A lei de diretrizes orçamentárias, por orientar a elaboração da lei orçamentária anual, é o meio apropriado para a concessão de subsídios ou isenções a vigorarem no exercício subseqüente.
A partir da Constituição da República Federativa do Brasil, ficou determinado, entre seus dispositivos, que cabe ao Congresso Nacional a fiscalização financeira, contábil e orçamentária da União e das entidades da administração direta e indireta, quanto à legitimidade, legalidade, economicidade, aplicação das subvenções e renúncias de receitas.
Com este texto constitucional, houve uma significativa inovação em relação à sistemática de elaboração e apreciação dos instrumentos do “modelo orçamentário”. Nesse sentido, verifica-se que o processo de planejamento e orçamento público está inscrito nos artigos de 165 a 169 da Constituição Federal, tendo como instrumento formal três documentos interdependentes, que são:Lei do Modelo Orçamentário, Plano Decenal e Lei Complementar Anual.
Lei Orçamentária Pública, Plano de Desenvolvimento Financeiro e Lei Orçamentária Bienal.
Plano Plurianual, Lei de Diretrizes Orçamentárias e Lei Orçamentária Anual.
Plano Federal Anual, Lei de Orçamento Público e Lei Financeira Anual.
Plano Decenal, Lei Orçamentária Pública e Lei Federal Anual.
NÃO corresponde ao planejamento orçamentário:
a Lei Orçamentária Anual não consignar dotação para investimento com duração superior a um exercício financeiro que não esteja previsto no plano plurianual.
a Lei das Diretrizes Orçamentárias direcionar a elaboração dos orçamentos anuais, de acordo com as metas, objetivos da Administração Pública estabelecidos no Plano Plurianual.
a Lei de Diretrizes Orçamentárias conter o Anexo de Riscos Fiscais, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas.
o Plano Plurianual estabelecer ações do Governo para atingir objetivos e metas da Administração Pública no período de 5 anos.
no Anexo de Metas Fiscais do projeto de Lei de Diretrizes Orçamentárias estabelecer metas anuais, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública.
A Lei de Diretrizes Orçamentárias compreende as metas de prioridades da Administração Pública e:
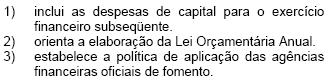 .
1 apenas
2 apenas
3 apenas
1 e 2 apenas
1, 2 e 3
A Constituição de 1988 trouxe diversas mudanças na formulação do orçamento público. Em relação às novas leis que surgiram para definir planejamento e execução do orçamento público, é correto afirmar que o(a):
plano plurianual contém as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes.
Lei Orçamentária anual determina que as despesas de juros da dívida pública não devem ultrapassar 5% das despesas correntes.
Lei de Diretrizes Orçamentárias surgiu em 1988 para substituir a Lei Orçamentária na execução e planejamento do orçamento plurianual.
Lei de Diretrizes Orçamentárias tem o papel de determinar o percentual de impostos a serem cobrados de empresas estrangeiras no exercício atual.
Comissão Mista de Orçamentos e Planos é responsável pela redação do orçamento que é, então, encaminhado para o veto do Ministro da Fazenda.
O conteúdo da LDO é estabelecido em dispositivos da Constituição Federal e na Lei de Responsabilidade Fiscal (LRF).
No Brasil, o Sistema de Planejamento Integrado ou Processo de Planejamento- Orçamento, conforme a Constituição Federal, é formado por três componentes: plano plurianual, lei de diretrizes orçamentárias e lei de orçamentos anual. Em face do exposto e considerando-se as regras que precisam ser obedecidas pela administração pública para a elaboração, execução e controle orçamentário, é INCORRETO afirmar que
a lei de diretrizes orçamentárias tem a finalidade de nortear a elaboração dos orçamentos anuais, compreendendo o orçamento fiscal, o orçamento de investimentos e o orçamento da seguridade social, de forma a adequá-la às diretrizes, objetivos e metas da administração pública, estabelecidas no Plano Plurianual.
a lei de diretrizes orçamentárias compreende as metas e prioridades da administração pública, incluindo as despesas de capital para o exercício financeiro subseqüente, orienta a elaboração da lei orçamentária anual, dispõe sobre as alterações na legislação tributária e estabelece a política de aplicação das agências financeiras oficiais de fomento.
a lei de orçamentos anuais representa uma programação das ações a serem executadas visando alcançar objetivos predeterminados, sendo elaborada para viabilizar a concretização das situações planejadas no Plano Plurianual e para transformá-las em realidade, obedecendo a lei de diretrizes orçamentárias.
o Plano Plurianual é um plano de longo prazo que representa o ordenamento de ações globais do governo que visam criar condições para o alcance de objetivos e metas fixados para um período de quatro anos, ao nível dos governos federal, estaduais e municipais, representando um conjunto de ações e não guardando relação com diretrizes e metas.
NÃO faz parte da Lei das Diretrizes Orçamentárias:
Anexo de Riscos Fiscais.
Despesas de capital para o exercício financeiro subseqüente.
Anexo de Metas Fiscais.
Orçamento de Investimento das empresas estatais.
Dispositivos sobre as alterações da legislação tributária.
A lei das diretrizes orçamentárias deverá conter
o Anexo de Riscos Fiscais.
todas as despesas relativas às dívidas pública, mobiliária ou contratual.
as medidas de compensação a renúncias de receita.
o impacto e o custo das operações de crédito realizadas por antecipação de receita.
o total de créditos com finalidade imprecisa.



