







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Distintos fatos geradores do ICMS cujas alíquotas são aumentadas nos dias 30 de agosto e 30 de novembro de determinado exercício poderão ser cobrados a partir
de 1º de janeiro e 1º de março do exercício seguinte, respectivamente.
de 1º de dezembro do mesmo exercício e 1º de janeiro do exercício seguinte, respectivamente.
de 1º de março do exercício seguinte.
da respectiva publicação e vigência.
do primeiro dia do exercício seguinte.
A limitação constitucional do poder de tributar, que é também uma garantia assegurada ao contribuinte, vedando à União, aos Estados, ao Distrito Federal e aos Municípios cobrar tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado, é conhecida como princípio da:
legalidade;
isonomia;
irretroatividade;
anterioridade;
imunidade.
A chamada “imunidade recíproca” que veda à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre patrimônio, renda ou serviços, uns dos outros, também é extensiva às
autarquias e às fundações instituídas e mantidas pelo Poder Público, no que se refere ao patrimônio, à renda e aos serviços, vinculados a suas finalidades essenciais ou às delas decorrentes.
sociedades de economia mista e às empresas públicas em qualquer hipótese de serviço praticado.
fundações mantidas pela iniciativa privada, sem fins lucrativos, abrangendo não só o seu patrimônio, renda ou serviços, mas também todos os fatos que não estejam vinculados a sua atividade fim.
pessoas que compõem a Administração Pública Indireta no que se refere exclusivamente ao patrimônio, à renda e aos serviços relacionados com a exploração de atividades econômicas regidas pelas normas aplicáveis a empreendimentos privados.
concessionárias de serviço público no que se refere ao patrimônio, à renda e aos serviços relacionados com a exploração de sua atividade econômica.
Um imposto é não-cumulativo quando pode ser compensado com outros tributos devidos pelo mesmo contribuinte.
Assinale a opção correta.
O princípio segundo o qual é vedado cobrar tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado (art. 150,III, 'a' da CRFB/88) é o da:
O princípio da anterioridade tributária significa que nenhum tributo pode ser instituído ou majorado no mesmo exercício em que venha a ser cobrado pelo fisco; a razão desse princípio deriva da necessidade de que as receitas tributárias decorrentes dessa cobrança estejam previstas na lei orçamentária, a fim de se ordenarem a receita e a despesa do poder público.
Os impostos que não obedecem ao princípio da anterioridade nonagesimal (noventena) introduzido pela Emenda Constitucional nº 42, de 19 de dezembro de 2003, mas que obedecem ao princípio da anterioridade previsto no artigo 150, inc. III, alínea "b", da Constituição Federal, são:
o imposto sobre circulação de mercadorias e serviços (ICMS) e o imposto sobre propriedade predial e territorial urbana (IPTU), em relação às suas bases de cálculo.
o imposto sobre propriedade de veículos automotores (IPVA) e o imposto sobre propriedade predial e territorial urbana (IPTU), em relação às suas bases de cálculo.
o imposto sobre propriedade de veículos automotores (IPVA) e o imposto sobre propriedade predial e territorial urbana (IPTU), em relação às suas alíquotas.
o imposto sobre propriedade de veículos automotores (IPVA) e o imposto sobre transmissão causa mortis e doação (ITCMD), em relação às suas alíquotas.
o imposto sobre transmissão causa mortis e doação (ITCMD) e o imposto sobre propriedade predial e territorial urbana (IPTU), em relação às suas bases de cálculos.
O chefe do Poder Executivo de determinado município anunciou que, no próximo exercício financeiro, aumentará a carga tributária suportada pelos contribuintes daquela região. Nessa situação, a constituição estadual que abrange aquele município poderá estabelecer limites para essa majoração tributária.
Se for reconhecido pelos entes tributantes que os cursos promovidos pela empresa não têm fins lucrativos, deverá ser concedida imunidade tributária sobre tal atividade.
A constituição estadual poderá conceder o benefício mencionado em face do princípio federativo.
Seria considerada constitucional legislação estadual que estabelecesse alíquota de IPVA de 5% para carros novos importados e 1% para os nacionais, visando incrementar o desenvolvimento e aumentar o número de empregos no setor.
No entendimento do STF, o princípio da anterioridade tributária não poderá ser objeto de emenda constitucional tendente a aboli-lo
Aos impostos oriundos do exercício da competência residual da União aplica-se o princípio da estrita legalidade.
A cobrança devida pela prorrogação não poderá ser realizada no mesmo exercício financeiro, tendo em vista o princípio da anterioridade.
Avalie as indagações abaixo e em seguida assinale a resposta correta.
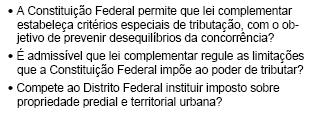
Não, sim, sim
Não, sim, não
Não, não, sim
Sim, não, sim
Sim, sim, sim
É vedado à União cobrar imposto sobre o patrimônio e a renda com base em lei posterior à data inicial do exercício financeiro a que corresponda.
Assinale a alternativa correta:
A Constituição Federal enumerou exaustivamente a competência para tributar da União e veda expressamente a sua ampliação.
A Constituição Federal de 1988 enumera os impostos de competência da União, mas esta pode instituir, mediante leis complementares, impostos além do previsto, inclusive delegar a competência para os Estados e Municípios.
A Constituição Federal de 1988 enumera os impostos de competência da União, mas esta pode instituir, mediante leis complementares, impostos além do previsto, mas não pode delegar a competência para outros entes federativos.
A Constituição Federal de 1988 enumera os impostos de competência da União, mas esta pode instituir, mediante leis ordinárias, impostos além do previsto, mas não pode delegar a competência para outros entes federativos.



