







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre a imunidade constitucional recíproca, de acordo com a Constituição Federal, é correto afirmar-se que a imunidade recíproca
compreende todos os tributos que incidem sobre o patrimônio, a renda ou os serviços, uns dos outros.
protege as pessoas jurídicas de direito público umas das outras, abrangendo quaisquer espécies de tributos.
não compreende os impostos incidentes sobre a produção e a circulação de riquezas (IPI e ICMS).
é extensiva às autarquias e fundações mantidas pelo poder público, no que se refere ao seu patrimônio, renda ou serviços vinculados a qualquer finalidade.
é extensiva às fundações, mas não às autarquias mantidas pelo poder público.
Com relação às limitações da competência tributária, sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios, exceto
exigir ou aumentar tributo sem lei que o estabeleça.
cobrar tributos antes de decorridos sessenta dias da data em que haja sido publicada a lei que os instituiu ou aumentou, desde que observado o disposto na alínea b , do art. 150, inciso III da CF/88.
utilizar tributo com efeito de confisco.
instituir impostos sobre templos de qualquer culto.
Sobre as imunidades, avalie as afirmativas a seguir:
I - os municípios estão imunes a taxas;
II - encartes promocionais são imunes ao pagamento de impostos;
III - as imunidades tributárias também se aplicam às autarquias;
IV - veda limitações ao tráfego de pessoas ou bens, por meio de tributos interestaduais ou intermunicipais, ressalvada a cobrança de pedágio pela utilização de vias conservadas pelo Poder Público.
Estão corretas as afirmativas
Considere a seguinte situação hipotética.
Determinada pessoa jurídica atua no ramo de confecção e distribuição de revistas de conteúdo pornográfico.
Nessa situação, os referidos periódicos não gozarão de imunidade tributária, podendo a União, os estados, o Distrito Federal e os municípios instituírem impostos sobre as mencionadas publicações.
Acerca das limitações ao poder de tributar, assinale a alternativa CORRETA.
A igualdade na tributação realiza-se pela graduação do tributo no montante da capacidade tributária.
A legalidade tributária esgota-se na exigência de que a lei defina o fato gerador, os sujeitos passivo e ativo da obrigação, assim como a alíquota, o tempo e o modo do pagamento; o restante é susceptível de ser tratado por decreto.
A imunidade dos templos é imunidade objetiva, restringindo-se ao IPTU incidente sobre o imóvel no qual se realiza o culto.
As entidades de assistência social sem fins lucrativos, de direito privado e mesmo que não criadas pelo Estado, têm direito à imunidade tributária.
A imunidade recíproca é subjetiva, alcançando a administração pública direta e indireta em toda e qualquer atuação.
Qual dos princípios a seguir encontra guarida em nosso sistema constitucional tributário?
Supremacia dos interesses fazendários.
Isonomia.
Prévio procedimento de inscrição em dívida ativa.
Da ampla responsabilidade tributária.
Do prévio pagamento da exação tributária.
Aplica-se o princípio da anterioridade nonagesimal (noventena criada pela Emenda Constitucional no 42 de 19/12/2003) ao imposto sobre
A Constituição Federal estabelece que é vedado à União, aos Estados e aos Municípios instituir
Aponte aquela que NÃO corresponde a uma das potenciais conseqüências da chamada "guerra fiscal", freqüentemente promovida por e entre estados e municípios no Brasil.
Indução a uma queda generalizada das receitas tributárias pelos estados e municípios.
A troca dos critérios de eficiência econômica por artificialismo tributário, na localização de uma indústria.
A exacerbação de práticas competitivas – e não cooperativas – entre as esferas da Federação.
Queda na receita tributária, a curto prazo, do estado ou município praticante.
Promoção do equilíbrio fiscal entre os estados e municípios praticantes.
Acerca das limitações do dever de tributar, é correto afirmar.
A imunidade recíproca consiste na vedação, imposta à União e aos estados, de instituir impostos e taxas sobre patrimônio, renda ou serviços uns dos outros.
São imunes os templos de qualquer culto, salvo aqueles relacionados a religiões orientais.
A imunidade tributária alcança os livros, jornais, periódicos e o papel a eles destinado.
São imunes as associações educacionais e culturais, mesmo que com fins lucrativos.
A imunidade tributária abrange os bens de natureza industrial.
As bases de cálculo dos impostos sobre a importação de produtos estrangeiros (II), sobre a exportação de produtos nacionais ou nacionalizados (IE), sobre produtos industrializados (IPI) e sobre as operações de crédito, câmbio e seguro ou relativas a títulos ou valores mobiliários (IOF) podem, observadas as disposições legais, ser alteradas por meio de decreto do Poder Executivo, o que representa verdadeira exceção ao princípio da legalidade tributária.
Certo
Errado
É correto afirmar-se que é vedado à União, aos Estados, ao Distrito Federal e aos Municípios:
majorar tributos sem que a lei o estabeleça; não cobrar imposto sobre o patrimônio e a renda com base em lei posterior à data inicial do exercício financeiro a que corresponda; estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais; cobrar imposto sobre: i) o patrimônio, a renda ou os serviços uns dos outros; ii) templos de qualquer culto; iii) o patrimônio, a renda ou serviços dos partidos políticos, inclusive suas fundações, das entidades sindicais dos trabalhadores, das instituições de educação e de assistência social, sem fins lucrativos; iv) papel destinado exclusivamente à impressão de jornais, periódicos e livros.
instituir ou majorar tributos sem que a lei o estabeleça; cobrar imposto sobre o patrimônio e a renda com base em lei posterior à data inicial do exercício financeiro a que corresponda; estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais; cobrar imposto sobre: i) o patrimônio, a renda ou os serviços uns dos outros; ii) templos de qualquer culto; iii) o patrimônio, a renda ou serviços dos partidos políticos, inclusive suas fundações, das entidades sindicais dos trabalhadores, das instituições de educação e de assistência social, sem fins lucrativos; iv) papel destinado exclusivamente à impressão de jornais, periódicos e livros.
instituir tributos sem que a lei o estabeleça; cobrar imposto sobre o patrimônio e a renda com base em lei posterior à data inicial do exercício financeiro a que corresponda; não estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais; cobrar imposto sobre: i) o patrimônio, a renda ou os serviços de terceiros; ii) templos de qualquer culto; iii) o patrimônio, a renda ou serviços dos partidos políticos, das instituições de educação e de assistência social, sem fins lucrativos; iv) papel destinado exclusivamente à impressão de jornais, periódicos e livros.
instituir ou majorar tributos sem que a lei complementar o estabeleça; cobrar imposto sobre o patrimônio e a renda com base em lei anterior à data inicial do exercício financeiro a que corresponda; não estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais; cobrar imposto sobre: i) o patrimônio, a renda ou os serviços uns dos outros; ii) templos de qualquer culto; iii) o patrimônio, a renda ou serviços dos partidos políticos, inclusive suas fundações, das entidades sindicais dos trabalhadores, das instituições de educação e de assistência social, sem fins lucrativos; iv) papel destinado exclusivamente à impressão periódicos.
instituir e isentar tributos; cobrar imposto sobre a renda com base em lei inconstitucional; estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais; cobrar imposto sobre: i) a renda ou os serviços uns dos outros; ii) templos de qualquer culto; iii) o patrimônio, a renda ou serviços dos partidos políticos; iv) papel destinado exclusivamente à impressão de livros.
A Lei no 8.212/91, ao instituir o plano de custeio da Seguridade Social, prevê, em seus artigos 45 e 46, o que segue:
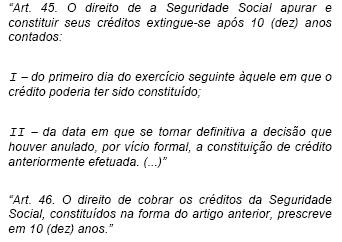
Em relação a essa Lei, é correto afirmar que
Um município instituiu taxa de conservação de estradas de rodagem, sendo fato gerador a propriedade, o domínio útil ou a posse de imóvel localizado fora de sua zona urbana, dentro dos limites do referido município. Nesse caso, com base na ordenação normativa vigente, é possível concluir que esta exação é inconstitucional.
A medida provisória que implique em instituição e majoração de impostos só produzirá efeito
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios:
estabelecer diferença tributária entre bens de qualquer natureza, em razão da sua procedência ou do seu destino.
cobrar tributo, assim entendidas as taxas e contribuição de melhoria, sobre o patrimônio, a renda ou os serviços uns dos outros.
cobrar imposto sobre o patrimônio, a renda ou os serviços das empresas públicas e sociedade de economia mista.
cobrar imposto sobre templos de qualquer culto.
cobrar imposto sobre o patrimônio, a renda ou serviços dos partidos políticos, independentemente de aplicação dos seus recursos no País e na manutenção dos seus objetivos institucionais.
As imunidades tributárias são limitações à competência tributária das pessoas políticas e são previstas:
em Leis promulgadas pela União, Estados e Municípios, desde que no âmbito de suas respectivas competências.
em Leis ordinárias que especifiquem e justifiquem a compensação dessas receitas.
A limitação constitucional do poder de tributar, que é garantia do contribuinte, que veda à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre patrimônio, renda ou serviços, uns dos outros, é conhecida como:
isenção;
anistia;
remissão;
remição;
imunidade.



