







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei Complementar Federal nº 101/2000 é denominada Lei de Responsabilidade Fiscal devido aos seus dispositivos que visam limitar e otimizar a gestão fiscal dos Entes, evitando o desequilíbrio fiscal e insuficiência de recursos para ações essenciais. Assinale a única alternativa INCORRETA acerca da legislação citada:
Receita corrente líquida representa o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, considerando as deduções previstas na legislação.
A lei de diretrizes orçamentárias disporá sobre equilíbrio entre receitas e despesas e critérios e forma de limitação de empenho.
A receita corrente líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
Integrará o projeto de lei de diretrizes orçamentárias Anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
A lei de diretrizes orçamentárias conterá reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida, serão estabelecidos na lei orçamentária anual, destinada à compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
De acordo com a Lei de Responsabilidade Fiscal, é correto afirmar que
a contribuição dos servidores para o custeio do seu sistema de previdência e assistência social deve ser considerada no somatório que compõe a receita corrente líquida do ente da Federação.
a avaliação da situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos deve constar do Anexo de Metas Fiscais da Lei de Diretrizes Orçamentárias.
encargos sociais e contribuições recolhidas pelo ente da Federação às entidades de previdência devem ser deduzidos no cálculo da despesa total com pessoal.
nenhum benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido sem a indicação da fonte de custeio total, exceto para expansão qualitativa do atendimento e dos serviços prestados.
as disponibilidades de caixa dos regimes de previdência social, geral e próprio dos servidores públicos serão depositadas em conta conjunta com demais disponibilidades do ente da Federação.
A Receita Corrente Líquida (RCL) é parâmetro para vários indicadores da gestão fiscal e limite de gastos. Assinale a alternativa cujo conteúdo apresenta de forma correta as deduções possíveis à Receita Correta:
Pelos Estados, as receitas das contribuições sociais pagas pelos empregados e empregadores pela
Pelos municípios, as receitas destinadas ao PIS/PASEP.
Pela União, dos valores transferidos aos Estados e Municípios por determinação constitucional ou legal.
Pela União, as parcelas entregues aos Municípios por determinação constitucional, a exemplo da conta parte do ICMS e do IPVA.
A Lei de Responsabilidade Fiscal estabeleceu as particularidades para o cômputo das deduções da Receita Corrente Líquida da União, dos Estados, do Distrito Federal e dos Municípios. Na União, no Distrito Federal, nos Estados e nos Municípios serão consideradas:
as disponibilidades de recursos para o pagamento de despesas que não estão associadas a recursos desvinculados ou de caráter permanente.
as transferências constitucionais ou legais entre entes, de modo a identificar a receita que efetivamente pertence a cada um deles.
as receitas arrecadadas por meio da contribuição patronal ao Regime Geral de Previdência Complementar e suas deduções, de modo a identificar a despesa previdenciária.
as despesas de natureza remuneratória decorrentes do efetivo exercício de cargo, do emprego ou da função de confiança no setor público e do pagamento dos proventos de aposentadorias.
A Lei nº 101/2000 traz o conceito de Receita Líquida. Considerando-se determinado Estado da Federação que tenha apresentado Receitas Correntes Líquidas no valor de R$ 6.900.000,00 e as obrigações constantes da tabela a seguir, esse Estado teria como Receita Corrente Líquida:
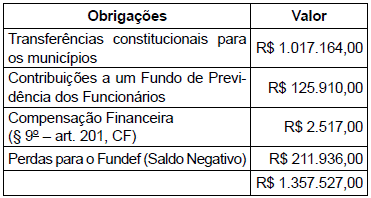
o valor de R$ 1.357.529,00 e este valor será utilizado como base de cálculo para indicadores financeiros de interesse.
o valor de R$ 5.882.836,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.882.836,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
A Lei Complementar no 101/2000 “Estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal...”. Com base no artigo 2o desta legislação,
para o cálculo da Receita Líquida dos Estados deve-se deduzir do total de receitas recebidas as parcelas entregues aos Municípios por determinação constitucional.
são entes da Federação somente a União e o Distrito Federal.
para o cálculo da Receita Líquida dos Estados deve-se deduzir do total de receitas recebidas as parcelas entregues aos Municípios e à União por determinação constitucional.
devem ser consideradas entes da Federação Empresa Controlada por ente da Federação e empresa estatal dependente.
para apurar a receita corrente líquida deve-se somar, às receitas arrecadadas no mês em referência, as arrecadadas nos doze meses anteriores.
Um determinado ente público estadual definiu o valor de R$ 8.830.000,00 para a Reserva de Contingência para o exercício financeiro de 2019. Assim, de acordo com a Lei Complementar n2 101/2000, o ente público estadual considerou no somatório das receitas que serviu de base para a definição do valor destinado à Reserva de Contingência as receitas
de serviços lançadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
de transferência de capital lançadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
patrimoniais arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
de operações de créditos arrecadadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
tributárias lançadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
Na Lei de Responsabilidade Fiscal (LC 101/00), a receita corrente líquida é utilizada para o cálculo dos percentuais máximos da despesa total com pessoal.
Assinale a alternativa que apresenta um ingresso que é incluído na apuração da receita corrente líquida:
De acordo com a Lei Complementar 101/2000 Capitulo III da receita pública assinale a alternativa INCORRETA.
É permitida a realização de transferências voluntárias para o ente que não observe o disposto no caput, no que se refere aos impostos.
As previsões de receita observarão as normas técnicas e legais, considerarão os efeitos das alterações na legislação, da variação do índice de preços, do crescimento econômico ou de qualquer outro fator relevante e serão acompanhadas de demonstrativo de sua evolução nos últimos três anos, da projeção para os dois seguintes àquele a que se referirem, e da metodologia de cálculo e premissas utilizadas.
Poder Executivo de cada ente colocará à disposição dos demais Poderes e do Ministério Público, no mínimo trinta dias antes do prazo final para encaminhamento de suas propostas orçamentárias, os estudos e as estimativas das receitas para o exercício subsequente, inclusive da corrente líquida, e as respectivas memórias de cálculo.
No prazo previsto no art. 8º, as receitas previstas serão desdobradas, pelo Poder Executivo, em metas bimestrais de arrecadação, com a especificação, em separado, quando cabível, das medidas de combate à evasão e à sonegação, da quantidade e valores de ações ajuizadas para cobrança da dívida ativa, bem como da evolução do montante dos créditos tributários passíveis de cobrança administrativa.
Nos termos da Lei complementar nº 101, de 4 de maio de 2000, analise as assertivas a seguir:
l. A receita corrente líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
ll. A lei de diretrizes orçamentárias conterá Anexo de Riscos Fiscais, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
lll. É permitido consignar na lei orçamentária crédito com finalidade imprecisa ou com dotação ilimitada.
Está(ão) CORRETA(S):
Apenas ll.
Apenas lll.
Apenas I e ll.
Apenas ll e lll.
l, ll e Ill.
A Lei Complementar nº 101/2000 estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal amparada na Constituição Federal, sobre essas normas assinale a alternativa INCORRETA.
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidadas e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em restos a pagar.
A empresa estatal dependente é aquela controlada que recebe do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital.
Não serão considerados na receita corrente líquida os produtos ou serviços sem nota fiscal do fornecedor.
A receita corrente líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
Em conformidade com o art. 2° da Lei de Responsabilidade Fiscal, o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, bem como as deduções estabelecidas nessa lei, é entendido por:
Receita de Capital.
Receita Corrente Líquida.
Receita Operacional.
Categoria Econômica das Receitas.
Receita Líquida de Capital.
Com base na Lei Complementar nº 101/2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, com amparo no Capítulo II do Título VI da Constituição, considere as afirmativas a seguir.
I. O projeto de Lei Orçamentária será acompanhado de demonstrativo regionalizado do efeito sobre as receitas e as despesas decorrentes de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia.
II. A Lei Orçamentária Anual disporá sobre o equilíbrio entre receitas e despesas e estabelecerá os critérios e a forma de limitação de empenho, a ser efetivada nas hipóteses previstas de a realização da receita não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.
III. Será considerada não autorizada, irregular e lesiva ao patrimônio público a arrecadação de receitas que não estejam previstas na Lei Orçamentária Anual, a não ser as resultantes da Dívida Ativa Tributária.
IV. A receita corrente líquida nos municípios é composta pelo somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidas as contribuições dos servidores para o custeio do seu sistema de previdência e assistência social e as receitas provenientes da compensação financeira entre os regimes de previdência social.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
De acordo com a Lei de Responsabilidade Fiscal, o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos nos Estados, as parcelas entregues aos Municípios por determinação constitucional, denomina-se:
receita de capital.
receita corrente líquida.
restos a pagar.
receita de referência.
O profissional de previdência, deve entender e utilizar a Lei complementar, para na sua atividade e exercer com sabedoria. Portanto no que tange ao entendimento e para os efeitos da Lei Complementar nº 101, de 4 de maio de 2000, analise as afirmativas a seguir:
I. Ente da Federação equivale a União, a cada Estado, ao Distrito Federal e a cada Município
II. Empresa controlada é aquela sociedade cuja maioria do capital social com direito a voto pertença, direta ou indiretamente, a ente da Federação.
III. Empresa estatal dependente é aquela empresa controlada que receba do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária.
IV. Receita corrente líquida equivale ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Estão CORRETAS as afirmativas:
I e II apenas.
I e IV apenas.
I, II e III apenas.
I, II, III e IV.
As seguintes informações sobre as receitas orçamentárias arrecadadas de um determinado ente municipal, referentes ao exercício financeiro de 2017, foram extraídas do seu sistema de contabilidade.
– Impostos, Taxas e Contribuições de Melhoria........................................R$ 10.500.000,00
– Transferências Correntes.....................R$ 5.000.000,00
– Outras Receitas Correntes..................R$ 1.500.000,00
– Transferências de Capital....................R$ 1.300.000,00
– Receita de Serviços.............................R$ 1.100.000,00
– Contribuições..........................................R$ 900.000,00
– Alienação de Bens..................................R$ 700.000,00
– Outras Receitas de Capital.....................R$ 500.000,00
Informações adicionais referentes ao exercício financeiro de 2017:
– Contribuição dos servidores municipais para o custeio do seu sistema de previdência e assistência social: R$ 200.000,00;
– Não houve receitas provenientes da compensação financeira citada no § 9o do artigo 201 da Constituição Federal de 1988;
– Não houve valores pagos e recebidos em decorrência da Lei Complementar no 87/1996 e do fundo previsto pelo artigo 60 do Ato das Disposições Constitucionais Transitórias;
– Não havia Tribunal de Contas do Município.
Com base nessas informações tomadas em conjunto e de acordo com as determinações da Lei Complementar no 101/2000, a despesa total com pessoal do Poder Executivo e do Poder Legislativo do município, no exercício financeiro de 2017, não poderia ter ultrapassado os limites, respectivamente, em R$, de
11.502.000,00 e 1.278.000,00.
10.152.000,00 e 1.128.000,00.
10.260.000,00 e 1.140.000,00.
9.212.000,00 e 2.068.000,00.
9.310.000,00 e 2.090.000,00.
A receita corrente líquida referente ao exercício financeiro de 2017 de um determinado ente público estadual é composta pela receita
de taxas lançada e arrecadada em dezembro de 2017 por uma de suas autarquias.
decorrente de contrato de aluguel de imóvel lançada em dezembro de 2017 e arrecadada em janeiro de 2018 pelo ente estadual.
de prestação de serviços reconhecida no resultado do exercício financeiro de 2017 de uma de suas sociedades de economia mista não dependente.
decorrente da contratação de uma operação de crédito pelo ente estadual no exercício financeiro de 2017.
tributária decorrente de 100% da arrecadação, no exercício financeiro de 2017, do ICMS – Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual, Intermunicipal e de Comunicação.



