







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na Lei de Responsabilidade Fiscal não é correto afirmar que
há limites de gastos com pessoal.
o governante sofrerá penalidades imediatas, se o mesmo verificar que ultrapassou os limites para a despesa de pessoal.
os limites para as despesas de pessoal são aplicados para as três esferas de governo e administração.
nenhum governante pode criar uma nova despesa continuada sem indicar sua fonte de receita ou sem reduzir outras despesas.
são definidos mecanismos adicionais de controle das finanças públicas.
Parte do total empenhado pode corresponder à concessão de suprimento de fundos.
A lei de responsabilidade fiscal impõe normas de:
Autorização e Controle das contas públicas;
Planejamento e Controle das contas públicas;
Autorização, Planejamento e Controle das contas públicas;
Autorização, Controle e Ajuste das contas públicas.
Relacione as colunas abaixo e assinale a alternativa que corresponde as definições estipuladas pela Lei de Responsabilidade Fiscal.
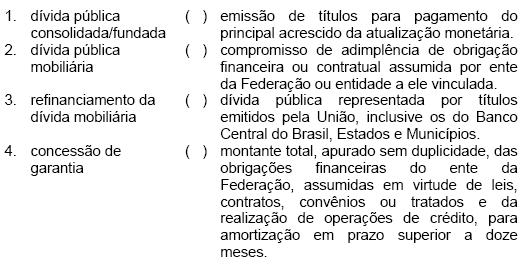
Para efeito de transparência, a LRF considera somente os planos, os orçamentos e a LDO.
É permitida a utilização de recurso legalmente vinculado a finalidade específica em exercício diverso daquele em que ocorrer o ingresso, desde que atenda ao objeto da vinculação.
O emprego das verbas ou rendas públicas em desacordo com a LRF constitui crime.
A coluna total liquidado se refere ao total dos valores liberados e pagos mediante ordem bancária.
O demonstrativo é uma exigência da Lei de Responsabilidade Fiscal, que regulamenta dispositivo constitucional.
Refinanciamento da dívida mobiliária consiste no pagamento de um título que está vencendo, com o acréscimo da atualização monetária, mediante a utilização de recursos provenientes da emissão de outro título.
A Lei de Responsabilidade Fiscal estabeleceu várias sanções institucionais e pessoais em caso de não-cumprimento de suas normas. Aponte a única opção que não é exemplo de sanção institucional
No caso de limites para o estoque da dívida, vencido o prazo de retorno ao limite máximo e enquanto perdurar o excesso, ficam os governantes impedidos de receber transferências voluntárias da União ou do Estado
Na concessão de garantias, caso não sejam obedecidos os mecanismos de correção e seus prazos, o ente cuja dívida tiver sido honrada pela União ou Estado, terá suspenso o acesso a novos créditos ou financiamentos até a liquidação da dívida
As sanções pessoais, previstas em um projeto de lei ordinária, denominada Lei de Crimes de Responsabilidade Fiscal, prevê que os governantes poderão ser responsabilizados pessoalmente e punidos com a perda de cargo, inabilitação para exercício de emprego público, prisão e multa
A suspensão de transferências constitucionais para aquele governo que não instituir, prever e arrecadar recursos de sua competência
No que se refere aos limites de despesas com pessoal, é nulo de pleno direito o ato que não atender ao mecanismo de compensação
A classificação ou estrutura programática não é utilizada na elaboração do relatório.
Com o advento da LRF, a LDO passou também a conter dois anexos de extrema importância para orientar o governo e a sociedade sobre a condução da política fiscal. Trata-se do Anexo de Metas Fiscais, que estabelece os resultados primários esperados para os próximos exercícios e que dão uma dimensão da austeridade dessa política, e o Anexo de Riscos Fiscais, no qual são elencados os chamados passivos contingentes, ou seja, aquelas dívidas que ainda não estão contabilizadas como tal, mas que, por decisão judicial poderão vir a aumentar a dívida pública.
A LRF prevê que o chefe do Poder Executivo deve informar aos demais poderes e ao Ministério Público os estudos e as estimativas das receitas, com pelo menos três meses de antecedência do prazo das respectivas propostas orçamentárias.
No que se refere à Lei de Responsabilidade Fiscal (L.C. no 101/2000), considere as afirmações:
I. A empresa estatal dependente é aquela controlada que receba do ente controlador recursos financeiros para pagamento de despesas de pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária.
II. A receita corrente líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos onze (11) anteriores, excluídas as duplicidades.
III. Nas referências, dessa lei, à União, aos Estados, ao Distrito Federal (DF) e aos Municípios, estão compreendidos apenas as administrações diretas, os fundos, as autarquias, as fundações e as empresas estatais dependentes.
IV. Empresa controlada é a sociedade cuja minoria do capital social, e portanto, sem direito a voto, pertença direta e obrigatoriamente à União ou aos Estados-membros.
Está correto APENAS o que se afirma em
I e II.
I, II e III.
I e IV.
II, III e IV.
III e IV.
A transparência da gestão pública inclui diversas ações de governo, como a realização de audiências públicas, durante os processos de elaboração e de discussão das leis tributárias.
Em lei orçamentária, é permitida a consignação de crédito com dotação ilimitada.
A LRF, ao proibir que o chefe do Executivo, nos últimos doze meses de seu mandato, assuma obrigações que não possam ser integralmente cumpridas dentro desse mandato, ou que tenham parcelas a serem pagas no exercício seguinte sem suficiente disponibilidade de caixa para tanto, proporcionou uma solução para uma questão que a Lei de Orçamento nunca havia abordado.
Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, a previsão e a efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação. Além disso,é vedada a realização de transferências voluntárias para o ente que não observar essa regra, no que se refere aos impostos.
De acordo com a LRF, receita corrente líquida é o somatório das receitas correntes arrecadadas no mês de referência e nos onze meses anteriores, com a dedução de itens como valores transferidos para outras esferas e contribuições dos servidores para o custeio de seu sistema de previdência e assistência social.



