







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As receitas públicas estão divididas, quanto à procedência, em originárias e derivadas. As receitas derivadas originam-se:
do patrimônio particular.
da receita gerada por empresas públicas.
da exploração de atividades econômicas pela Administração Pública.
de aluguéis de prédios públicos, rendas do patrimônio mobiliário e imobiliário do Estado.
do patrimônio público.
Analise as assertivas a seguir.
I. As receitas classificam-se nas categorias econômicas como receitas correntes e receitas de capital.
II. São despesas de custeio, as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atenderem a obras de conservação e adaptação de bens imóveis.
III. Podem ser consideradas como receitas correntes, as receitas tributária, de contribuições, patrimonial, agropecuária, industrial e de serviços.
IV. As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, à ordem cronológica.
V. Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, efetuando-se eventuais deduções.
Marque a opção que apresenta as afirmativas CORRETAS.
I - II - IV - V.
II - III - IV.
II - III.
I - II - III - IV.
III - IV - V.
As seguintes receitas são exemplos de Receitas Patrimoniais, EXCETO
aluguéis.
dividendos.
venda de ações.
juros recebidos.
arrendamentos.
São Receitas de Capital:
Receitas Tributárias e Receitas de Contribuições;
Receitas Patrimoniais e Receitas Agropecuárias;
Receitas Industriais e Receitas de Serviços;
Alienação de Bens e Operações de Crédito;
Transferências Correntes e Receitas Sociais.
A receita pública caracteriza-se como um ingresso de recursos ao patrimônio público, e suas categorias econômicas trabalham com receitas correntes e de capital. Assinale abaixo o item que corresponde a um exemplo de receitas de capital.
tributária
de contribuições
da conversão, em espécie, de bens e direitos
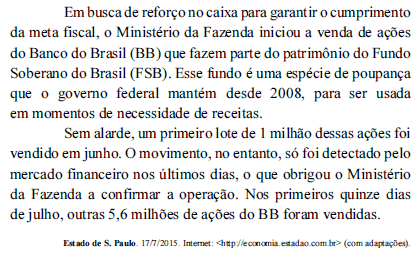
Considerando-se o critério de origem, as receitas descritas na reportagem classificam-se como
Avalie, com base na Lei 4.320/64 (Lei do orçamento), se as seguintes afirmativas estão corretas:
I. A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital.
II. São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
III. São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
IV. O superávit do Orçamento Corrente resultante do balanceamento dos totais das receitas e despesas correntes constituirá item de receita orçamentária.
Estão corretas:
I, II e III, apenas.
II, III e IV, apenas.
I e II, apenas.
III e IV, apenas.
I, II, III e IV.
As receitas públicas classificam-se nas seguintes categorias econômicas: correntes e de capital. Em relação às receitas públicas, relacione a coluna 1 com a coluna 2, do quadro abaixo.
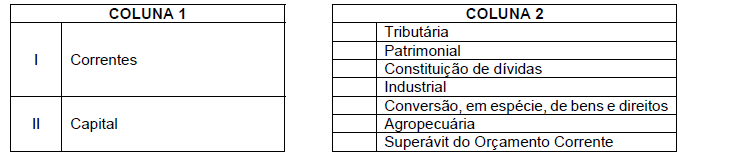
A sequência CORRETA é
Qual dos itens abaixo é classificado como Receita de Capital?
Operações de crédito
Tributos
Receita agropecuária
Receita de serviços
No que concerne à Lei Federal n° 4.320/64, que estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, assinale a alternativa correta referente a receitas e despesas.
Entende-se por elementos o desdobramento da despesa com pessoal, material, serviços, obras e outros meios de que se serve a administração pública para consecução dos seus fins.
Para efeito de classificação da despesa, considerase material permanente o de duração superior a doze meses.
São Receitas de Capital as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
São Receitas Correntes as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos.
A receita se classificará nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Nesse aspecto, relacione a coluna da direita com a da esquerda. Em seguida, assinale a sequência correta de resposta, de cima para baixo.
1) Receitas Correntes
2) Receitas de Capital
(__) Alienação de bens.
(__) Amortização de empréstimos.
(__) Contribuições de Melhoria.
(__) Impostos.
(__) Operações de crédito.
(__) Taxas.
1 – 2 – 2 – 1 – 2 – 2
2 – 1 – 1 – 1 – 1 – 2
2 – 2 – 1 – 1 – 2 – 1
2 – 2 – 2 – 2 – 1 – 1
1 – 1 – 1 – 2 – 2 – 1
Na Contabilidade Pública, a aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital, é classificada como:
Operação de crédito.
Transferência de capital.
Investimento.
Inversão financeira.
É receita de capital a proveniente de
impostos.
valores mobiliários.
participação e dividendos.
serviços industriais.
amortização de empréstimos concedidos.
A receita da categoria econômica de Capital é:
Contribuição para Iluminação Pública.
Aluguéis de espaços públicos para eventos.
Rendimentos de aplicações financeiras.
Alienação de bens públicos.
Taxas de licença de funcionamento de estabelecimento.
Considerando os conceitos de receitas e despesas positivados na Lei 4.320/64, a alternativa correta é:
Receita industrial e agropecuária são receitas de capital.
Receita pública se divide em receitas correntes, receitas de capital e receitas diversas.
É exemplo de despesa corrente aquisição de material permanente, entendido como aquele de duração maior que 1 (um) ano.
São classificadas como despesas de capital as dotações destinadas à aquisição de imóveis, ou de bens de capital já em utilização, exemplo de inversões financeiras.
Despesas correntes são as dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente.
A Lei n.º 4.320/64, e alterações posteriores, determina a classificação de receitas e despesas públicas. Com base neste assunto, relacione a 2ª coluna de acordo com a 1 ª coluna obedecendo a classificação de receitas e despesas públicas com suas respectivas contas:
1ª Coluna | 2ª Coluna |
1 . Receitas Correntes 2. Receitas de Capital 3. Despesas Correntes 4. Despesas de Capital | ( )Alienação de Bens. ( ) Obras Públicas. ( ) Receita Agropecuária. ( ) Pensionistas. |
Assinale a alternativa que apresenta a sequência correta:
1, 2, 3, 4.
2, 3, 1, 4.
3,2,4, 1.
2,3,4, 1.
4, 3, 2, 1.
Trata-se de receita orçamentária efetiva:
Receita tributária.
Operação de crédito.
Benefícios previdenciários.
Alienação de imóveis.
Recebimento de bens doados.
O §1o e 2o do art. 11 da Lei no 4.320/1964 classificam as receitas orçamentárias em “receitas correntes” e “receitas de capital”. Faz parte das receitas de capital
a receita patrimonial.
a receita de contribuições.
as operações de crédito.
a receita industrial.
a receita agropecuária.



