







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios cobrar imposto sobre templos de qualquer culto e sobre papel destinado exclusivamente à impressão de jornais, periódicos e livros. Assinale a afirmativa INCORRETA quanto a essas regras:
Trata-se de imunidades tributárias de sede constitucional.
A imunidade dos templos visa a garantir a eficácia de diretriz constitucional que assegura a liberdade de crença e o livre exercício dos cultos religiosos.
As imunidades tributárias são normas constitucionais impeditivas da outorga da competência tributária em relação a determinadas situações, pessoas ou bens.
A imunidade dos livros, jornais, periódicos é uma típica imunidade subjetiva, pois alcança as pessoas que produzem os objetos mencionados, prestigiando valores como a atividade econômica do parque gráfico nacional.
Sobre a limitação do poder de tributar, é correto afirmar que à União, aos Estados, ao Distrito Federal e aos Municípios é permitido
cobrar imposto sobre o patrimônio, a renda ou serviços das fundações vinculadas a partidos políticos.
cobrar imposto sobre o patrimônio e a renda com base em lei anterior à data inicial do exercício financeiro a que corresponda.
cobrar imposto sobre o patrimônio, a renda ou os serviços uns dos outros em relação aos seus serviços próprios e inerentes aos seus objetivos.
estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais.
cobrar imposto sobre papel destinado exclusivamente à impressão de livros.
Dentre outras limitações ao poder de tributar da União, dos Estados, do Distrito Federal e dos Municípios é vedado instituir impostos sobre
templos de qualquer culto, sendo extensivo aos demais tributos como taxas, contribuições de melhoria e contribuições parafiscais, relacionados ou não com suas atividades essenciais.
patrimônio, renda ou serviços das entidades sindicais patronais e dos trabalhadores, relacionados, ou não com as finalidades essenciais dessas entidades.
patrimônio, renda ou serviço, uns dos outros, e é extensivo às autarquias e às fundações instituídas pelo Poder Público, no que se refere ao patrimônio, à renda e aos serviços, vinculados a suas finalidades ou às delas decorrentes .
livros, jornais, periódicos, revistas, o papel destinado à sua impressão, os noticiários por qualquer meio de radiodifusão, assim como os institutos de educação ou de assistência social, com ou sem finalidade lucrativa.
patrimônio dos partidos políticos e coligações partidárias, salvo a renda, ainda que não contabilizada, assim como os serviços de qualquer natureza, mesmo decorrentes de suas finalidades.
Do princípio da legalidade da tributação, são feitas as seguintes afirmações:
Todos os itens
I e II
III e IV
Somente III
I e IV
A imunidade tributária das instituições educacionais restringe-se aos serviços diretamente relacionados com os seus objetivos institucionais, mas não alcança sua renda ou patrimônio, sobre os quais incidirão os tributos federais.
Assinale a assertiva correta.
A imunidade tributária recíproca, pertencente aos entes federativos, não se estende às empresas públicas, sociedades de economia mistas, autarquias e fundações públicas.
O princípio da anterioridade tributária consagrado na Constituição Federal confunde-se com a própria idéia de anualidade tributária, já que o tributo somente poderá ser cobrado no exercício seguinte àquele em que a lei que o instituiu ou majorou entrou em vigor.
Segundo a Constituição de 1988, é vedado à União conceder isenção heterônoma.
Não constitui majoração de tributo a atualização do valor monetário da respectiva base de cálculo. No caso do IPTU, pode ser atualizada por decreto do prefeito, ainda que o índice da atualização seja um pouco superior ao índice de inflação oficial do governo.
Nenhum imposto pode ser exigido sem que lei o estabeleça, salvo o II (Imposto sobre Importação), o IE (Imposto sobre Exportação), o IPI (Imposto sobre Produtos Industrializados), o CIDE combustíveis, o IPTU e o IOF (Imposto sobre Operações Financeiras), que podem ter suas alíquotas alteradas por ato do Poder Executivo.
A hipótese descrita no art. 151, inciso III, da CF veda a instituição da isenção denominada heterônoma.
Sobre os Princípios jurídicos da tributação e as limitações ao poder de tributar são feitas as seguintes afirmações:
I, II, II e IV
III e IV
I e II
I, II e III
Consoante a jurisprudência firmada pelo STF, o poder que tem o Estado de tributar sofre limitações que são tratadas como cláusulas pétreas.
Uma vez reconhecida a imunidade tributária, a autoridade administrativa competente não poderá suspendê-la ou revogá-la, a não ser por decisão judicial transitada em julgado.
As limitações constitucionais ao poder de tributar constituem garantias aos contribuintes de que não serão submetidos à tributação sem a estrita observância de tais princípios. Sobre estes, é correto afirmar-se que:
somente as leis poderão instituir ou aumentar tributos, admitindo-se algumas exceções, somente em relação a alguns impostos, em que estes poderão ser majorados por meio de decretos presidenciais.
é vedado a todos os entes tributantes instituir tributos sobre templos de qualquer culto.
os tributos deverão observar o princípio da capacidade contributiva.
é vedado à União instituir tributo que não seja uniforme em todo o território nacional.
é vedado aos entes tributantes cobrar tributos no mesmo exercício fi nanceiro em que haja sido publicada a lei que os tenha aumentado, em quaisquer casos.
Analise o seguinte trecho:
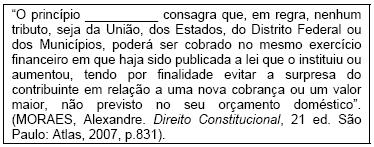
O termo que preenche corretamente o trecho doutrinário referido, impondo limitação ao poder de tributar, é:
da irretroatividade da lei tributária.
da anterioridade tributária.
da igualdade tributária.
da anterioridade mitigada.
da vedação do confisco.
De acordo com a Constituição, NÃO constitui limitação ao poder de tributar, reconhecido ao Estado:
instituir impostos sobre patrimônio, renda ou serviços dos partidos políticos;
instituir impostos sobre renda ou serviços prestados pelas entidades da Administração Indireta como as autarquias, as empresas públicas e as sociedades de economia mista;
instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, proibida qualquer distinção em razão da ocupação profissional ou função por eles exercida.
Nos termos da Constituição Federal, cuidando-se de matéria relativa à limitação do poder de tributar, NÃO é vedado
à União, dentre outras hipóteses, instituir isenções de tributos de competência dos Estados, do Distrito Federal ou dos Municípios.
aos Estados, ao Distrito Federal e aos Municípios estabelecer diferença tributária entre bens e serviços de qualquer natureza, em razão de sua procedência ou destino.
à União, aos Estados e aos Municípios, cobrar tributos em relação a fatos geradores ocorridos depois do início da vigência da lei que os houver instituído ou aumentado.
aos Municípios utilizar tributo com efeito de confisco e instituir impostos sobre templos de qualquer culto.
ao Distrito Federal instituir impostos sobre livros, jornais, periódicos e o papel destinado a sua impressão.
Considerando as limitações do poder de tributar, é vedado aos entes federativos:
cobrar tributos em relação a fatos geradores ocorridos depois do início da vigência da lei que os houver instituído;
estabelecer cobrança de pedágio pela utilização de vias conservadas pelo Poder Público ou outros tributos que venham a trazer limitações ao tráfego de pessoas;
produzir lei que venha a estabelecer exigências ou aumentos de tributos;
instituir tributos sobre livros, jornais, periódicos e o papel destinado a sua impressão;
instituir tratamento igualitário aos contribuintes em qualquer situação e fazer distinções em razão de ocupação profissional ou função por eles exercida.
Os templos de qualquer culto têm
imunidade em relação aos impostos sobre patrimônio, renda e serviços.
imunidade em relação a todos os tributos.
isenção em relação a todos os tributos.
imunidade somente em relação ao imposto sobre a renda.
isenção em relação a todos os impostos relacionados com as atividades religiosas.
A prerrogativa institucional de tributar do Estado não lhe outorga o poder de suprimir ou de inviabilizar direitos de caráter fundamental constitucionalmente assegurados ao contribuinte, pois este está amparado por um sistema de proteção destinado a evitar e a reparar eventual excesso cometido pelo poder tributante.
Sobre as vedações em matéria tributária, considere:
I. É vedada a realização de despesas ou assunção de obrigações diretas que excedam os créditos orçamentários ou adicionais.
II. É vedada a vinculação de receita de impostos a órgão, fundo ou despesa, sem qualquer ressalva.
III. É vedada a abertura de crédito extraordinário sem prévia autorização legislativa e sem indicação dos recursos correspondentes.
Está correto o que se afirma APENAS em



