







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que se refere à vinculação de receitas, analise as afirmativas abaixo e identifique abaixo as verdadeiras ( V ) e as falsas ( F )
( ) É permitida a vinculação de impostos instituídos pelos Estados, Distrito Federal e Municípios apenas para pagamento de débitos com a União.
( ) É permitida vinculação de receita e impostos para atender à repartição do produto da arrecadação de impostos a que se referem os arts. 158 e 159 da Constituição Federal, a destinação de recursos para ações e serviços públicos de saúde, para manutenção do desenvolvimento do ensino, para realização de atividades da administração tributária e para prestação de garantias às operações de crédito por antecipação de receita.
( ) É vedada a criação de fundo público, quando seus objetivos puderem ser alcançados mediante a vinculação de receitas orçamentárias específicas ou mediante a execução direta por programação orçamentária e financeira de órgão ou entidade da administração pública.
( ) O percentual distribuído pela União, do produto da arrecadação do imposto sobre produtos industrializados, aos Estados e Distrito Federal, conforme previsto no inciso II do art. 159 da Constituição Federal, pode ser vinculado ao pagamento de débitos com a União.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
V • F • V • F
V • F • V • V
F • V • V • V
F • V • V • F
F • V • F • V
À luz das normas sobre orçamento, previstas na Constituição Federal, analise a assertiva a seguir:
“A lei orçamentária anual não conterá dispositivo estranho à previsão da receita e à fixação da despesa, não se incluindo na proibição a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei.”
Quanto à Lei Orçamentária Anual (LOA), a assertiva está:
Correta, pois a LOA está assim prevista na Constituição Federal.
Incorreta, pois contratação de operações de crédito inclui-se na proibição.
Incorreta, pois a LOA prevê as receitas e as despesas para o exercício anual.
Incorreta, pois a LOA fixa as receitas e as despesas para o período do ano civil.
Incorreta, pois a autorização para abertura de créditos suplementares inclui-se na proibição.
À luz das normas sobre orçamento, previstas na Constituição Federal, assinale a afirmativa correta.
A criação de fundo público é obrigatória sempre que seus objetivos possam ser alcançados mediante vinculação de receitas orçamentárias.
É garantida a realização de despesas e a assunção de obrigações diretas quando excederem os créditos orçamentários em até trinta por cento.
Quando a relação entre despesas e receitas correntes superar setenta por cento, os entes federativos deverão adotar medidas de ajuste fiscal.
É vedada, em qualquer hipótese, a vinculação de receitas para pagamento de débitos com a União ou para prestar-lhe garantia ou contragarantia.
O projeto de lei orçamentária deve vir acompanhado, dentre outros, de demonstrativo regionalizado do efeito de isenções sobre as receitas e despesas.
Considerando as disposições da Constituição da República Federativa do Brasil de 1988, assinale a afirmativa correta.
Por se tratar de órgão público da administração direta, os municípios devem, obrigatoriamente, depositar seus recursos financeiros em uma conta única no Banco Central do Brasil.
Em caso de necessidade de caixa, os municípios poderão recorrer a empréstimos junto ao Banco Central do Brasil, desde que devidamente autorizados pelos respectivos poderes legislativos.
A elaboração, bem como a execução de planos e orçamentos municipais devem primar pela compatibilidade dos indicadores fiscais com a sustentabilidade da dívida do respectivo município.
Os municípios devem disponibilizar todas as suas informações contábeis, orçamentárias e fiscais, mensalmente, em jornal de ampla circulação, e de acordo com o estabelecido pelo órgão central de contabilidade estadual, garantindo, assim, a publicidade legalmente exigida.
A Constituição Federal trata da repartição das receitas tributárias. A esse respeito, assinale a alternativa correta.
Deve ser repassado ao Município vinte e cinco por cento do produto da arrecadação pelo Estado do Imposto sobre a Propriedade de Veículos Automotores (IPVA) sobre a propriedade de veículos automotores licenciados em seus territórios.
Deve ser repassado pelo Estado aos Municípios vinte e cinco por cento do produto da arrecadação do Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS.
Os Estados deverão destinar quinze por cento dos recursos recebidos pela transferência direta da CIDE-Petróleo, para os Municípios de seu território.
Pertencem aos Municípios que optem por não fiscalizar e cobrar o Imposto Territorial Rural vinte e cinco por cento da arrecadação pela União onde os respectivos imóveis estiverem situados.
A União deverá destinar trinta por cento da arrecadação decorrente da incidência do Imposto sobre Operações de Crédito, Câmbio e Seguro, ou Relativas a Títulos ou Valores Mobiliários – IOF sobre o ouro como ativo financeiro ou instrumento cambial para o Município no qual foi realizada a operação de origem.
Em relação às Finanças Públicas e ao Orçamento, conforme prescreve a Carta Magna, é correto afirmar que
os orçamentos decorrem de uma lei, cujo projeto é de competência privativa do Poder Executivo.
os orçamentos públicos anuais são uma estimativa de despesas, sem eficácia jurídica.
o orçamento é uma autorização ao Poder Executivo para realizar todas as despesas previstas no plano plurianual.
é da competência da União emitir moeda exclusivamente pela Casa da Moeda ligada ao Banco do Brasil.
um Decreto Legislativo disporá sobre a emissão e o resgate de títulos da dívida pública.
De acordo com a Constituição Federal de 1988, a instituição de Empréstimos Compulsórios para atender a despesas extraordinárias, decorrentes de calamidade pública compete:
aos Estados e ao Distrito Federal.
aos Estados e Municípios.
à União e aos Estados.
à União e aos Territórios.
exclusivamente à União.
Analise as assertivas a seguir a respeito dos impostos, segundo definições constitucionais e do Código Tributário Nacional:
I. É permitido à União e ao Distrito Federal, mas vedado aos Estados e Municípios, instituir impostos sobre patrimônio, renda ou serviços dos demais entes federados.
II. Imposto é o tributo cuja obrigação tem como fato gerador uma situação resultante de serviço público específico, relativo ao contribuinte ou do interesse deste.
III. Sempre que possível, os impostos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
Suponha que nova lei complementar federal, publicada em setembro de 2023, trouxe a previsão de que, a partir de outubro de 2023, o prazo geral de decadência tributária no país seria de três anos. Em sua justificativa, a lei afirma que, em razão das inovações tecnológicas dos últimos anos, não seria necessário manter prazos decadenciais tributários para além de três anos, devendo a Administração Tributária ser diligente na constituição do crédito tributário.
Acerca desse cenário, é correto afirmar que:
não é possível a fixação desse prazo em três anos, por violar o prazo geral previsto no Código Tributário Nacional;
não é possível a fixação desse prazo em três anos, por violar o prazo geral previsto na Constituição da República de 1988;
embora fosse possível que tal lei fixasse esse prazo em três anos, somente poderia produzir seus efeitos noventa dias após sua publicação;
embora fosse possível que tal lei fixasse esse prazo em três anos, somente poderia produzir seus efeitos a partir de 01/01/2024;
é possível a fixação desse prazo em três anos, inclusive produzindo seus efeitos a partir de outubro de 2023.
A competência para instituir impostos extraordinários pertence:
À União e aos Estados.
À União, aos Estados e ao Distrito Federal.
À União.
Aos Estados.
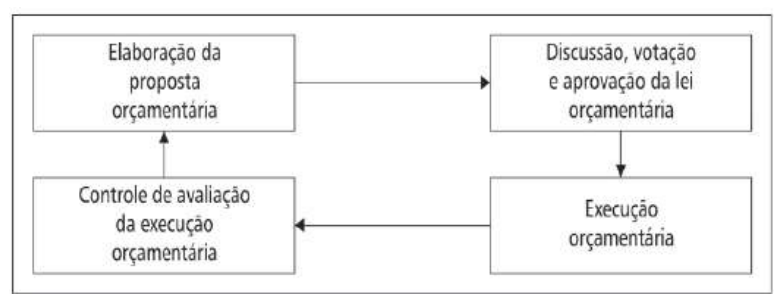
A figura apresentada retrata o processo orçamentário, considerando a etapa de elaboração da Proposta de Lei Orçamentária Anual (PLOA) no Brasil.
De acordo com a Lei no 4.320/1964, a competência dessa elaboração é do
Poder Judiciário.
Poder Legislativo.
Tribunal de Contas.
Ministério Público.
Poder Executivo.
Determinada instituição de assistência social sem fins lucrativos goza da imunidade definida no Art. 150, inciso IV, da Constituição Federal e é proprietária de vários imóveis. Alguns são diretamente utilizados para a assistência, outros estão locados a terceiros que não se relacionam com tal atividade. Quanto à imunidade para cobrança de Imposto Predial e Territorial Urbano (IPTU), é correto afirmar que
o dispositivo constitucional afasta a incidência do IPTU apenas sobre os imóveis de propriedade da instituição diretamente destinado à assistência social.
o dispositivo constitucional afastaria a incidência do IPTU sobre os imóveis de propriedade da instituição, mas a utilização de parte deles para locação, por si só, descaracterizará a imunidade para todos os imóveis.
o dispositivo constitucional afasta a incidência do IPTU sobre os todos imóveis de propriedade da instituição, mesmo que alugados a terceiros, desde que o valor dos aluguéis seja aplicado nas suas atividades essenciais.
o dispositivo constitucional afastaria a incidência do IPTU sobre os imóveis de propriedade da instituição, mas o fato de a instituição ser proprietária de vários imóveis denota que esta tem capacidade contributiva, o que descaracteriza a imunidade para todos os imóveis.
o dispositivo constitucional afasta a incidência do IPTU sobre os todos imóveis de propriedade da instituição, mesmo que alugados a terceiros, independentemente da destinação dada ao valor dos aluguéis.
Analise as afirmativas abaixo a respeito dos conhecimentos previstos na Constituição Federal sobre a tributação e o orçamento.
1. O imposto sobre a propriedade predial e territorial urbana poderá ter alíquotas diferentes de acordo com a localização e o uso do imóvel.
2. O imposto sobre serviços de qualquer natureza será progressivo e seletivo, em função da essencialidade do serviço.
3. Pertencem aos municípios 50% do produto da arrecadação do imposto do estado sobre a propriedade de veículos automotores licenciados em seus territórios.
4. A União entregará aos municípios 25% do produto da arrecadação do imposto sobre produtos industrializados.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 3.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 2 e 4.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 3 e 4.
Acerca do imposto estadual sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), à luz da Constituição Federal de 1988 e do Código Tributário Nacional, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) a isenção do ICMS em uma das etapas de circulação da mercadoria implicará crédito para compensação com o montante devido nas operações seguintes quando tal compensação for autorizada por lei.
( ) É facultado ao Senado Federal fixar alíquotas máximas de ICMS nas operações internas para resolver conflito específico que envolva interesse de Estados, mediante resolução de iniciativa da maioria absoluta e aprovada por dois terços de seus membros.
( ) É permitida a fixação de alíquotas sobre as operações com gás natural em patamar superior ao das operações em geral.
As afirmativas são, na ordem apresentada, respectivamente,
V – V – V.
V – V – F.
F – V – V.
F – F – V.
F – F – F.
Sobre o orçamento da Defensoria Pública,
à Defensoria Pública Estadual compete elaborar e apresentar sua proposta orçamentária, a qual está condicionada a obedecer a Lei de Diretrizes Orçamentárias (LDO), devendo ser encaminhada em conformidade com a diretriz prevista na Constituição Federal.
o controle da execução orçamentária compreende o cumprimento do programa de trabalho expresso em termos monetários e em termos de realização de convênios de prestação de assistência jurídica suplementar.
o controle da execução orçamentária compreende a fidelidade funcional dos agentes da administração, ainda que não responsáveis por bens e valores públicos, visto que o Tribunal de Contas realiza tal controle, motivo por que os atos são dotados de efeito prodrômico.
o chefe do Poder Executivo estadual, de forma unilateral, pode reduzir a proposta orçamentária da Defensoria Pública quando essa é compatível com a Lei de Diretrizes Orçamentárias (LDO).
a fixação de limite para a proposta de orçamento a ser enviada pela Defensoria Pública, na Lei de Diretrizes Orçamentárias (LDO), pode ser feita sem a participação da instituição.
O princípio da anterioridade nonagesimal, previsto no Art. 150, inciso III, alínea c, da Constituição Federal de 1988, importante por trazer segurança para os contribuintes e permitir um planejamento tributário, não se aplica a todos os impostos.
Quanto aos impostos já instituídos pela União, assinale a opção que apresenta os que devem observar o princípio da anterioridade nonagesimal.
Imposto sobre Produtos Industrializados / Imposto sobre Propriedade Territorial Rural.
Imposto sobre Exportação para o Exterior de produtos nacionais ou nacionalizados / Imposto sobre Propriedade Territorial Rural.
Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a títulos ou valores mobiliários / Imposto sobre Propriedade Territorial Rural.
Imposto sobre Importação de Produtos Estrangeiros / Imposto sobre Produtos Industrializados.
Imposto sobre Importação de Produtos Estrangeiros / Imposto sobre Exportação para o Exterior de produtos nacionais ou nacionalizados.
Tendo em vista o que a Constituição Federal preceitua acerca das finanças públicas, assinale a alternativa correta.
A lei complementar disporá sobre sustentabilidade da dívida, especificando:
planejamento de alienação de passivo com vistas à redução do montante da dívida
trajetória de divergência do montante da dívida com os limites definidos em legislação
níveis de incompatibilidade dos resultados fiscais com a trajetória da dívida
medidas de reajuste, interrupções e permissões
indicadores de sua apuração
Em razão de uma grave crise financeira e da necessidade de ser assegurado o equilíbrio fiscal, o secretário de Finanças do Estado Alfa consultou sua assessoria a respeito da possibilidade, ou não, de haver retenção, pela União, das receitas tributárias a serem repassadas ao Estado, bem como que este viesse a reter as receitas de igual natureza a serem repassadas aos Municípios.
A assessoria respondeu, corretamente, que:
a União e o Estado podem condicionar a entrega de recursos ao pagamento de seus créditos, inclusive de suas autarquias;
somente os valores correspondentes aos tributos devidos para a seguridade social podem ser objeto de retenção, o que restringe essa possibilidade à União;
a retenção somente é admitida quando a lei o autorizar, não sendo possível prevê-la em quaisquer ajustes firmados entre os entes federativos;
por se tratar de transferências obrigatórias, não voluntárias, de estatura constitucional, não era possível a referida retenção;
deve ser observada a exceção ao princípio da não retenção, que somente alcança as receitas oriundas de impostos incidentes sobre o patrimônio e a renda, não sobre a circulação.
O art. 167-A da Constituição Federal, incluído pela Emenda Constitucional 109, estabelece:
Apuração anual da relação entre despesas correntes e receitas correntes.
Apuração da relação entre despesas e receitas públicas, de maneira bimestral.
Apuração, no período de 12 meses, da relação entre despesas e receitas públicas.
Apuração bimestral, da relação entre receitas correntes e despesas correntes.
Apuração bimestral, da relação entre despesas correntes e receitas correntes, dos últimos 12 meses.
Considere que uma emenda individual impositiva apresentada ao projeto de lei orçamentária anual alocou recursos ao Município X, por meio de transferência especial. Com base na situação hipotética e no disposto na Constituição Federal, é correto afirmar que
os recursos repassados ao Município X não poderão ser utilizados no pagamento de despesas com pessoal e encargos sociais relativas a ativos, mas apenas nas despesas relacionadas com os inativos e com pensionistas.
os valores serão repassados diretamente ao ente federado beneficiado, após a celebração de convênio ou de instrumento congênere.
os recursos serão vinculados à programação estabelecida na emenda parlamentar.
o Município X poderá firmar contratos de cooperação técnica para fins de subsidiar o acompanhamento da execução orçamentária na aplicação dos recursos.
pelo menos 50% da transferência especial deve ser aplicada em despesas de capital.



