








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Integrará a lei de diretrizes orçamentárias Anexo de Metas Fiscais, em que serão estabelecidas metas quadrienais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
Certo
Errado
A Lei de Diretrizes Orçamentárias (LDO) é uma das peças mais relevantes do planejamento público, do ponto de vista fiscal, tendo ganhado, após a Lei Complementar no 101/2000, destaque ainda maior, em razão de fazer(em) parte da LDO:
as diretrizes, objetivos e metas da Administração Pública federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada para o ano seguinte e para os três anos subsequentes.
os planos e programas nacionais, regionais e setoriais previstos de forma consolidada, como orientação à elaboração da lei orçamentária anual e em conformidade à Lei de Responsabilidade Fiscal.
o anexo de metas fiscais, em que são estabelecidas metas anuais relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
o demonstrativo da compatibilidade da programação dos orçamentos com os objetivos e metas relativos a receitas, despesas, resultados nominal e primário e ao montante da dívida pública.
a definição da chamada “reserva de contingência”, cuja forma de utilização e montante, definido com base na receita corrente líquida, será destinada ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos.
Se na LDO não constar o Anexo de Metas Fiscais o Prefeito ficará sujeito a multa equivalente à:
10% de seus vencimentos anuais – art. 5º, II da Lei de Crimes Fiscais.
20% de seus vencimentos anuais – art. 5º, II da Lei de Crimes Fiscais.
15% de seus vencimentos anuais – art. 5º, II da Lei de Crimes Fiscais.
30% de seus vencimentos anuais – art. 5º, II da Lei de Crimes Fiscais.
50% de seus vencimentos anuais – art. 5º, II da Lei de Crimes Fiscais.
O estabelecimento das metas para as receitas, despesas, resultado nominal e primário e montante da dívida é um dos objetivos da Lei de Diretrizes Orçamentárias que deve contemplar metas com qual dimensão temporal?
Metas anuais.
Metas bianuais.
Metas trienais.
Metas quadrienais.
Metas decenais.
Integrará o projeto de lei de diretrizes orçamentárias Anexo de Metas Fiscais, o qual conterá, segundo a Lei de Responsabilidade Fiscal, entre outros itens:
Demonstrativo da compatibilidade da programação dos orçamentos com os objetivos e metas.
Reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida, serão estabelecidos na lei de diretrizes orçamentárias.
Demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária.
Demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
O anexo de metas fiscais é uma importante ferramenta para a Administração Pública, pois indica as receitas, despesas, resultado nominal e primário, e o montante da dívida pública para o exercício a que se referirem e para os dois subsequentes. Qual a lei que traz em seu conteúdo o anexo de metas fiscais?
Lei do Plano Plurianual.
Lei Orçamentária Anual.
Lei de Responsabilidade Fiscal.
Lei de Diretrizes Orçamentárias.
O Anexo de Metas Fiscais estabelece metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública. De acordo com a Lei de Responsabilidade Fiscal, assinale a alternativa incorreta acerca do Anexo de Metas Fiscais:
As metas estabelecidas serão para o exercício a que se referirem e para os três seguintes.
O Anexo conterá evolução do patrimônio líquido, nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos.
Ele demonstrará a estimativa e a compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
O Anexo avalia a situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos e do Fundo de Amparo ao Trabalhador.
O Anexo de Metas Fiscais estabelecidas no § 1o, do art. 4o da Lei de Responsabilidade Fiscal, deverá contemplar
metas anuais, em valores correntes e constantes.
resultado orçamentário.
créditos orçamentários.
resultado patrimonial.
resultado fiscal.
A legislação brasileira estabelece limitações e vedações aos Gestores Públicos no que diz respeito à responsabilidade na gestão fiscal. Além da transparência que deve ser dada aos instrumentos de controle, algumas informações obrigatórias devem constar nas leis e demonstrativos elaborados. Assinale a única alternativa Incorreta no que se refere aos instrumentos de controle da gestão fiscal dos Entes Públicos:
A evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos deverá constar no plano plurianual.
Devem constar na lei de diretrizes orçamentárias o Anexo de Riscos Fiscais, bem como critérios e forma de limitação de empenho.
O balanço orçamentário e a apuração da receita corrente líquida serão apresentados no Relatório Resumido da Execução Orçamentária.
O projeto de lei orçamentária anual conterá reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida serão estabelecidos na lei de diretrizes orçamentárias.
O comparativo dos limites previstos na legislação para despesa total com pessoal e concessão de garantias serão apresentados no Relatório de Gestão Fiscal.
O Anexo de Metas Fiscais, que integra o Projeto de Lei de Diretrizes Orçamentárias, em atendimento ao disposto no § 1o do art. 4o da LRF deverá ser elaborado
pelo Poder Executivo da União, Estados, Distrito Federal e Municípios, abrangendo tanto o Poder Legislativo como o Judiciário.
pelo Poder Executivo da União, Estados, Distrito Federal e Municípios.
por órgãos da administração direta e indireta.
por empresas estatais.
pelo Poder Executivo e empresas estatais.
Em relação ao Anexo de Riscos Fiscais, previsto na LC Nº 101/2000, Lei de Responsabilidade Fiscal, é correto afirmar que
nele serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
conterá avaliação do cumprimento das metas relativas ao ano anterior.
conterá evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos.
nele serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
Segundo a Lei de Responsabilidade Fiscal a evolução do patrimônio líquido, também nos últimos três exercícios, é uma informação que constará:
do Projeto de LDO;
dos demonstrativos financeiros que acompanham o projeto de LOA;
do Anexo de Metas Fiscais, que acompanha o projeto de LDO;
das justificativas de resultados, que acompanha o projeto de PPA.
A lei de diretrizes orçamentárias conterá documento em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes, denominado
plano plurianual.
balanço patrimonial.
lei orçamentária anual.
anexo de metas fiscais
anexo de riscos fiscais.
O quadro a seguir refere-se ao conteúdo que deve ser apresentado em um dos instrumentos de planejamento orçamentário vigentes no Brasil, conforme especificado na legislação aplicável.
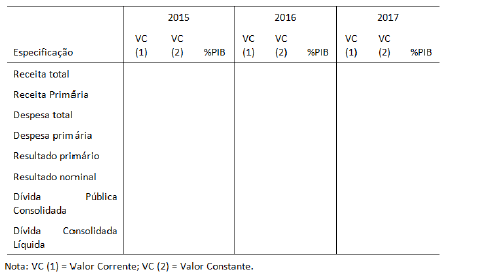
O quadro se refere e deve ser apresentado, respectivamente:
Segundo a Lei Complementar nº 101/00, integrará o projeto de lei de diretrizes orçamentárias, o Anexo de Metas Fiscais, que conterá os elementos a seguir, EXCETO:
avalição do cumprimento das metas relativas ao ano anterior.
demonstrativo das metas anuais, instruído com a memória e metodologia de cálculo que justifiquem os resultados pretendidos.
evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos.
avaliação da situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos e do Fundo de Amparo ao Trabalhador.
atualização monetária do principal da dívida mobiliária refinanciada obedecendo a variação do índice de preços prevista na norma legal.
Sobre a Lei de Responsabilidade Fiscal (LRF), analise as afirmativas a seguir.
I. De acordo com a Lei de Responsabilidade Fiscal, devem ser apurados os resultados fiscais primário e nominal.
II. Na programação e execução orçamentária e financeira de gastos orçamentários com pessoal, o Poder Judiciário estadual deverá respeitar o teto máximo de 6% da receita corrente líquida do orçamento do Estado.
III. A fixação de critérios para limitação de empenho e movimentação financeira é matéria a ser tratada na lei de diretrizes orçamentárias (LDO).
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
I.
II.
III.
I - II - III.
I - II.
Analise as afirmativas a seguir sobre a Lei de Diretrizes Orçamentárias.
I. Metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública para o exercício a que se referirem e para os dois seguintes.
II. Condições e exigências para transferências de recursos a entidades públicas e privadas.
III. Demonstrativo da margem de expansão das despesas obrigatórias de caráter continuado.
IV. Demonstrativo da estimativa e compensação da renúncia de receita.
V. Passivos contingentes e outros riscos capazes de afetar as contas públicas.
Marque a opção que apresenta as afirmativas CORRETAS.
I – II.
I – II – III.
I – II – III – IV – V.
II – III – IV – V.
IV – V.



