







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que diz respeito a receita pública, a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle e programação financeira, observando se o princípio da unidade de tesouraria ou de caixa, é denominada:
Recolhimento.
Lançamento.
Previsão.
Arrecadação.
Alocação.
Assinale a opção que apresenta os estágios da receita orçamentária.
Previsão, Lançamento, Arrecadação e Recolhimento.
Empenho, Liquidação, Pagamento e Arrecadação.
Previsão, Lançamento, Arrecadação e Pagamento.
Previsão, Empenho, Liquidação e Pagamento.
Empenho, Previsão, Arrecadação e Recolhimento.
Conforme a Lei nº 4.320/64, no artigo 53º, qual é o estágio da Receita Pública que corresponde ao ato da repartição administrativa que identifica e individualiza a pessoa que lhe é devedora e a inscreve em débito?
Pagamento.
Recolhimento.
Previsão.
Arrecadação
Lançamento.
Arrecadação de receita pública é o ato de transferir aos cofres públicos os valores monetários entregues pelos contribuintes.
Certo
Errado
Com relação à receita pública, considerando os preceitos da Lei nº 4.320/1964, assinale a alternativa INCORRETA:
O tributo é a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades.
As receitas correntes incluem as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em despesas correntes.
As receitas de capital são provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capital e, ainda, o superávit do orçamento corrente.
O superávit financeiro do orçamento corrente, que é a diferença positiva entre ativo e passivo financeiro, resultante do balanceamento dos totais das receitas e despesas correntes, apurado no balanço patrimonial e na demonstração das variações patrimoniais, deve ser classificado e se constitui como um item de receita orçamentária.
As receitas orçamentárias podem ser resumidas em quatro etapas, associe a coluna das etapas com a coluna da definição de cada uma delas:
ETAPA | DEFINIÇÃO |
1) Previsão | ( ) Planeja e estima a arrecadação das receitas orçamentárias que serão apresentadas no orçamento. |
2) Lançamento | ( ) Momento em que o contribuinte entrega os recursos devidos ao Tesouro. |
3) Arrecadação | ( ) Momento da transferência dos valores recebidos à conta específica do Tesouro. |
4) Recolhimento | ( ) Verifica tanto a procedência do crédito fiscal, quanto a pessoa devedora, do mesmo, e inscreve o débito desta. |
Assinale a alternativa que apresenta a classificação correta das etapas:
1; 3; 4 e 2
1; 4; 3 e 2
2; 3; 4 e 1
2; 4; 3 e 1
1; 2; 3 e 4
As etapas da receita pública seguem a ordem dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país. A etapa que consiste na transferência dos valores arrecadados à conta específica do Tesouro Nacional, responsável pela administração e controle da arrecadação e pela programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina o art. 56 da Lei n o 4.320/64, é denominada:
lançamento.
arrecadação.
classificação.
recolhimento.
previsão.
Na realização do orçamento temos a receita pública como a fonte de todos os investimentos e manutenção do custeio da Administração. Essa receita possui três etapas que são definidas como planejamento, execução e controle/avaliação. A primeira e última etapa são objetivas e claras. Contudo, a execução da receita possui, por sua vez, três fases que são fundamentais. São fases da execução da receita pública, EXCETO:
Provisão.
Lançamento.
Arrecadação.
Recolhimento.
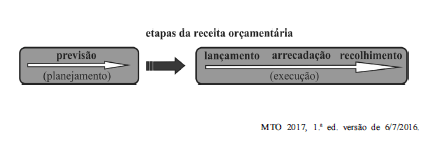
A figura precedente representa as etapas da receita orçamentária. Com relação a esse assunto, julgue os itens a seguir.
I O princípio da unidade de tesouraria está relacionado à etapa da arrecadação.
II A etapa que precede a fixação da despesa é a previsão da receita.
III Uma doação em espécie é uma receita sem lançamento.
Assinale a opção correta.
São etapas da Receita Orçamentária, EXCETO:
Recolhimento.
Previsão.
Lançamento.
Arrecadação.
Empenho.
As etapas da receita orçamentária seguem a ordem de ocorrência do reconhecimento do direito do Estado, do recebimento pelos agentes arrecadadores e a observância ao princípio da unidade de tesouraria, levando-se em consideração o modelo de orçamento existente no país. No que se refere às etapas da receita orçamentária, é correto afirmar:
O lançamento, como estágio da execução da receita, é o ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora , e inscreve o débito desta.
A receita orçamentária possui quatro etapas: planejamento, previsão, lançamento e arrecadação. Todas as receitas orçamentárias na etapa da execução devem passar pelo estágio do lançamento.
A fixação é a etapa que antecede a previsão de receitas que irão constar nas leis de orçamento, além de ser base para se estimar as necessidades de financiamento do governo.
A arrecadação é a transferência dos valores recolhidos à conta específica do Tesouro, responsável pela administração e controle da programação financeira.
Das alternativas abaixo, é correto afirmar que:
O Orçamento é um processo de planejamento contínuo e dinâmico de que o Estado se utiliza para demonstrar seus planos e programas de trabalho para determinado período;
A Receita pública é todo recurso obtido pelo Estado para atender as despesas das empresas;
Os estágios da receita são previsão, cobrança e perdão;
A Previsão da receita é o lançamento e identificação do devedor.
Assinale a alternativa que apresenta as etapas da Receita Pública orçamentária:
Fixação-Apropriação-Inscrição-Baixa.
Fixação-Classificação-Lançamento-Arrecadação.
Previsão-Identificação-Consolidação-Cobrança
Previsão-Classificação-Confirmação-Recolhimento.
Previsão-Lançamento-Arrecadação-Recolhimento.
O processo da execução orçamentária é definido em fases, dentre elas, a emissão, a liquidação e o pagamento do empenho público. Em determinada autarquia estadual foi observada a seguinte situação para a despesa de material de expediente:
− Dotação inicial ......................................................................................................................................... R$ 12.000,00
− Empenhos emitidos no ano..................................................................................................................... R$ 11.500,00
− Empenhos liquidados no ano .................................................................................................................. R$ 10.900,00
− Empenhos pagos no ano ........................................................................................................................ R$ 9.500,00
Não será realizada nenhuma outra operação contábil ou financeira no ano fiscal.
Com relação à situação observada, o valor
do resultado financeiro do ano será diminuído em R$ 2.000,00, relativo à compra de material de expediente.
dos restos a pagar não-processados da autarquia, relativo à compra de material de expediente, será de R$ 500,00.
do resultado financeiro do ano será aumentado em R$ 2.000,00, relativo à compra de material de expediente.
dos restos a pagar processados da autarquia, relativo à compra de material de expediente, será aumentada em R$ 1.300,00.
da sobra orçamentária relativa à despesa com material de expediente é de R$ 2.500,00.
De acordo com a doutrina majoritária, são estágios da receita orçamentária são:
previsão, lançamento, empenho e pagamento.
fixação, reserva, empenho e recolhimento.
previsão, empenho, arrecadação e pagamento.
previsão, lançamento, arrecadação e recolhimento.
fixação, arrecadação, recolhimento e lançamento.
A entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente, constitui a seguinte fase da execução da receita pública:
Lançamento.
Recolhimento.
Previsão.
Arrecadação.



