







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito do detalhamento do estágio da receita pública, de acordo com a Lei 4.320/64, é CORRETO afirmar que:
o estágio da receita pública do autolançamento se configura pela estimativa de arrecadação de receita constante da Lei Orçamentária Anual.
o estágio da receita pública da arrecadação consiste na transferência dos valores arrecadados à conta específica do Tesouro.
o estágio da receita pública do recolhimento consiste no pagamento pelo sujeito passivo ao ente arrecadador (geralmente um banco autorizado pelo ente público).
o estágio da receita pública do lançamento consiste no ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa devedora (sujeito passivo) e inscreve o débito desta.
o estágio da receita pública da previsão consiste no ato do contribuinte informar ao agente cobrador acerca de um determinado fato e este calcula o valor do tributo (com base na declaração do sujeito passivo).
As tabelas explicativas irão compor a proposta orçamentária que o Poder Executivo encaminhará ao Poder Legislativo nos prazos estabelecidos nas Constituições e nas Leis Orgânicas dos Municípios. Nos termos da Lei nº 4.320/1964 — Normas Gerais de Direito Financeiro, as tabelas explicativas, além das estimativas de receita e despesa, constarão, em colunas distintas e para fins de comparação:
A receita arrecadada nos dois últimos exercícios anteriores àquele em que se elaborou a proposta.
A despesa prevista para o exercício em que se elabora a proposta.
A despesa fixada para o exercício a que se refere à proposta.
A receita prevista para o exercício em que se elabora a proposta.
Entende-se por excesso de arrecadação, com base na Lei no 4.320/1964,
o saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada, desconsiderando-se a tendência do exercício.
o saldo positivo das diferenças entre a arrecadação prevista e a realizada, após encerrado o exercício fiscal, apurado em balanço patrimonial do exercício anterior.
o saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada, considerando-se, ainda, a tendência do exercício.
a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
a diferença positiva entre o ativo financeiro e o passivo financeiro, desconsiderando-se os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
A Lei nº 4.320/1964 prevê a elaboração do Balanço Orçamentário. Em relação a essa demonstração do setor público, assinale a alternativa INCORRETA.
Demonstra as receitas e despesas previstas em confronto com as realizadas.
É composta por Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados.
Demonstra as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
Demonstra as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
A coluna dotação inicial demonstra os valores iniciais das receitas conforme consta na Lei Orçamentária Anual (LOA).
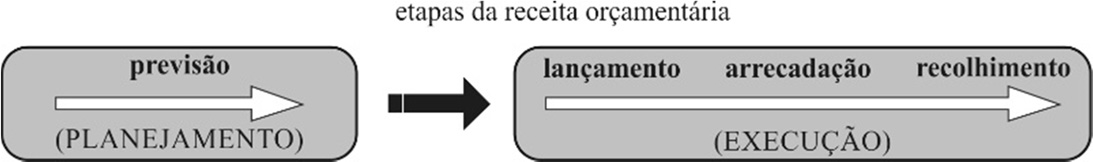
Manual técnico do orçamento. 2024, p. 30.
Considerando a figura precedente, assinale a opção correta, a respeito das etapas da receita orçamentária.
A arrecadação consiste na transferência dos valores arrecadados à conta específica do governo, responsável pela administração e controle da arrecadação e pela programação financeira.
No lançamento da receita, são considerados os efeitos das alterações na legislação e a variação do índice de preços, sendo acompanhado de demonstrativo de evolução da receita nos últimos dois anos e da sua projeção para os três seguintes.
Nem todas as etapas apresentadas na figura acontecem para todos os tipos de receitas orçamentárias, pois pode ocorrer arrecadação de receitas não previstas e das que não foram lançadas.
As receitas de capital que aumentam as disponibilidades financeiras do Estado provocam efeito sobre o patrimônio líquido e não obedecem a todas as etapas da receita orçamentária.
Na fase do lançamento, os recursos financeiros do superávit do orçamento corrente do ano anterior devem ser registrados como receitas correntes.
No dia 23 de janeiro de 2023, um ente público divulgou a sua programação financeira e seu cronograma de execução mensal de desembolso, com metas bimestrais de arrecadação. Após o fechamento do sexto bimestre do exercício, foi avaliado que a realização da receita até aquele período poderia não comportar o cumprimento da meta de resultado primário estabelecida no Anexo de Metas Fiscais. Segundo as disposições legais, o ente promoveu limitação de empenho e movimentação financeira. No bimestre seguinte, as metas de arrecadação foram restabelecidas em um percentual de 30% de recomposição.
Diante disso, a legislação dispõe que
a receita restabelecida deve compor a reserva de contingência.
a entidade deve aguardar o final do exercício financeiro para destinar os recursos recompostos.
as dotações cujos empenhos foram limitados podem ser recompostas de forma proporcional.
os valores restabelecidos devem ser tratados como superávit financeiro.
os valores restabelecidos podem cobrir a abertura de créditos adicionais.
No contexto das finanças públicas municipais, é fundamental compreender os conceitos e a legislação relacionada à receita e despesa pública. Isso inclui a compreensão dos estágios pelos quais passam os recursos financeiros públicos e sua classificação. Sobre esse assunto, qual das seguintes afirmativas está correta?
a receita pública é exclusivamente composta por tributos e taxas;
as despesas públicas podem ser classificadas como correntes ou sucessória;
o estágio de arrecadação é o último estágio da execução da despesa pública;
a Lei de Responsabilidade Fiscal estabelece que as despesas com pessoal devem ser limitadas a um percentual da receita corrente líquida;
os recursos recebidos por uma prefeitura oriundos de convênios com entidades privadas são classificados como receitas próprias.
Sobre a sequência das etapas do processo orçamentário e as suas respectivas ocorrências econômicas, assinale a opção que apresenta a ordem correta.
Previsão, arrecadação, recolhimento e lançamento.
Lançamento, arrecadação, previsão e recolhimento.
Lançamento, previsão, recolhimento e arrecadação.
Previsão, lançamento, arrecadação e recolhimento.
Previsão, arrecadação, lançamento e recolhimento.
As receitas orçamentárias seguem a ordem de ocorrência dos fenômenos econômicos, iniciando-se, de forma sistemática, com a etapa de previsão e terminando com a etapa de recolhimento, passando pelo lançamento e pela arrecadação. Contudo, nem todas as etapas citadas ocorrem para todos os tipos de receitas orçamentárias.
Certo
Errado
Em relação às etapas da receita orçamentária, assinalar a alternativa que apresenta a sequência CORRETA:
Previsão, arrecadação, recolhimento e lançamento.
Lançamento, previsão, liquidação e recolhimento.
Previsão, lançamento, arrecadação e recolhimento.
Lançamento, previsão, liquidação e arrecadação.
Sobre os estágios da receita pública, assinale a alternativa CORRETA.
O lançamento é o estágio em que se verifica a procedência do crédito fiscal, sua liquidez e certeza.
A arrecadação refere-se ao momento da inscrição da dívida ativa.
O recolhimento é o estágio inicial do processo de arrecadação.
A restituição é um estágio da receita pública.
A empresa DIX Construções realizou em 2022 o pagamento do Imposto Predial e Territorial Urbano (IPTU) de sua sede e seu sócio majoritário fez uma Doação em Espécie ao município.
Nessa situação, assinale a afirmativa correta.
Tanto o recurso advindo do IPTU quanto o da doação realizada são classificados como receita pública que passou por todas as etapas até o recolhimento.
A doação não pode ser considerada receita pública, pois não é contínua e é extemporânea.
Apenas o recurso advindo do IPTU é receita pública, mas não há a etapa de previsão, pois é apenas lançado pelo ente público.
O valor da doação é um exemplo de receita pública para a qual inexiste(m) alguma(s) etapa(s) até o efetivo recolhimento.
Apenas o recurso advindo do IPTU pode ser considerado receita pública, pois possui todas as etapas bem definidas até o recolhimento.
A gestão orçamentária desempenha um papel fundamental no planejamento e execução das atividades financeiras de organizações governamentais e empresariais. Dentro desse contexto, os estágios da receita orçamentária representam uma dimensão crucial, pois delineiam o caminho pelo qual os recursos financeiros serão arrecadados para sustentar as operações e projetos no setor público.
(KOHAMA, 2016.)
Sobre as etapas da receita orçamentária, relacione adequadamente as colunas a seguir.
1. Previsão.
2. Lançamento.
3. Arrecadação.
4. Recolhimento.
( ) Transferência, por parte dos agentes arrecadadores, aos cofres das instituições públicas competentes, efetivamente, ficando disponíveis para utilização pelos gestores financeiros.
( ) Ato administrativo que o Poder Executivo utiliza, visando identificar e individualizar o contribuinte ou o devedor e os respectivos valores, espécies e vencimentos.
( ) O ato em que são pagos os tributos ou as diversas receitas ao agente arrecadador.
( ) Planejamento e estimativa de arrecadação de receitas que constam na proposta orçamentária; isso é realizado em conformidade com as normas técnicas e legais correlatas e, em especial, com as disposições constantes na Lei de Responsabilidade Fiscal (LRF).
A sequência está correta em
3, 4, 1, 2.
2, 1, 3, 4.
4, 3, 2, 1.
4, 2, 3, 1.
Assinale o evento que contenha somente estágios da receita pública.
Verificação da documentação do fornecedor para apurar o regular fornecimento de serviços ou bens; repasse à conta de ente público de valores resultantes de pagamento de impostos.
Levantamento de necessidades de um órgão público para propostas orçamentárias; desembaraço ou levantamento de mercadorias trazidos do exterior para emissão de guia de pagamento de imposto de importação e demais tributos devidos pelo importador.
Repasse de valor a fornecedor via emissão de ordem bancária; pagamento de tributos em agências bancárias.
Emissão de documento que reserva parte de dotação orçamentária a contratado; envio, por instituição bancária privada, de valores a uma instituição pública oficial para entrada em conta corrente de ente público.
Retenção de tributos quando do cumprimento de contrato administrativo pelo ente público; concessão de compensação tributária a contribuinte depois de encerrado processo administrativo de repetição do indébito tributário.
As receitas públicas se definem como os ingressos de dinheiro aos cofres do Estado para atendimento de suas finalidades mediante a aplicação dos recursos ingressados de acordo com as diversas dotações fixadas na Lei Orçamentária Anual. Em sua realização, a receita pública deve observar quatro estágios: previsão, lançamento, recolhimento e arrecadação. De acordo com a definição dessas etapas:
A previsão da receita trata de precisar com exatidão a arrecadação para cada uma das espécies de receitas públicas correntes e derivadas.
A previsão envolve o planejamento e a previsão de arrecadação das receitas que constarão na lei orçamentária e constitui o segundo estágio da execução da receita pública.
A arrecadação é o ato pelo qual os agentes arrecadadores entregam ao Tesouro o produto da arrecadação efetivada, isto é, fazem o depósito do numerário arrecadado no caixa do erário.
O lançamento é o procedimento administrativo que verifica a ocorrência do fato gerador da obrigação tributária correspondente determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível.
De acordo com a Lei nº 4.320/64, o registro da receita orçamentária deve ocorrer no momento ______. Assinale a alternativa que preencha corretamente a lacuna.
da arrecadação
da previsão
do lançamento
do recolhimento
O estágio da receita pública que se apresenta na lei orçamentária anual denomina-se:
previsão
lançamento
arrecadação
recolhimento
“As receitas públicas são o montante total em recursos recolhidos pelo Tesouro Nacional e que serão incorporados ao patrimônio do Estado. Essas receitas servem para custear as despesas públicas e as necessidades de investimentos públicos”. A receita pública é identificada por 4 estágios. São eles:
aquisição, arrecadação, distribuição, recolhimento.
levantamento, incorporação, recolhimento, avaliação.
previsão, lançamento, arrecadação, recolhimento.
incorporação, lançamento, avaliação, previsão.
levantamento, lançamento, distribuição, avaliação.
Assinale a assertiva que apresenta de forma correta o estágio da receita pública que representa o ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
Previsão.
Lançamento.
Arrecadação.
Recolhimento.
Nas etapas da receita orçamentária, a etapa cujo ocorre o ato de repartição competente da receita, verificando a procedência do crédito fiscal e a pessoa que lhe é devedora, e onde ocorrerá a inscrição do débito desta, é a etapa:
Da previsão.
Do lançamento.
Da arrecadação.
Do recolhimento.



