







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito da Despesa Pública assinale a alternativa CORRETA.
As despesas extraorçamentarias devem ser compreendidas pelos investimentos de natureza pessoal e encargos sociais e inversão financeira.
As despesas correntes devem ser compreendidas pelos investimentos de natureza pessoal e encargos sociais e inversão financeira.
A despesa orçamentária é aquela cuja realização não depende de autorização legislativa.
A despesa extraorçamentária é aquela cuja realização depende de autorização legislativa.
A categoria econômica da despesa divide-se em dois grupos: despesas correntes e despesas de capital.
As despesas com a aquisição de vacinas para campanhas de saúde pública são classificadas como:
Capital – Investimento.
Corrente – Encargos.
Capital – Inversão Financeira.
Corrente – Custeio.
Corrente – Transferências.
Qual a soma das Despesas de Capital?
R$ 65.000,00
R$ 51.200,00
R$ 52.800,00
R$ 70.000,00
As dotações destinadas a aquisição de imóveis, ou de bens de capital já em utilização; a aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital; e a constituição ou aumento do capital de entidades ou empresas que visem objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros, serão classificadas, segundo a Lei nº 4.320/64. Em relação a essas dotações, assinale a alternativa correta.
Transferências Financeiras
Inversões Financeiras
Subvenções econômicas
Inversões Patrimoniais
Assinale a alternativa correta quanto a discriminação da despesa.
O elemento de despesa Material de Consumo está inserido no grupo de despesa outras despesas correntes e na categoria econômica despesa corrente.
O elemento de despesa Diárias está inserido no grupo de despesa pessoal e encargos sociais e na categoria econômica despesa corrente.
O elemento de despesa Obrigações Patronais está inserido no grupo de despesa outras despesas correntes e na categoria econômica despesa corrente.
O elemento de despesa Outros Encargos sobre a Dívida está inserido no grupo de despesa de amortizações da dívida e na categoria econômica despesa de capital.
O elemento de despesa Sentenças Judiciais está inserido no grupo de despesa de amortizações da dívida e na categoria econômica despesa de capital
A respeito das Despesas Públicas, está correto o que se encontra em:
as despesas, de acordo com a esfera orçamentária, podem pertencer ao orçamento fiscal, ao orçamento tributário, ao orçamento da seguridade social ou ainda ao orçamento de investimento.
as despesas, de acordo com sua categoria econômica, dividem-se em despesas correntes e despesas de capital.
as despesas correntes são as que não contribuem diretamente para a formação ou aquisição de um bem de capital e dividem-se em despesa de custeio e inversões financeiras.
as despesas com pessoal ativo e inativo e os respectivos encargos sociais e ainda os juros da dívida pública são despesas de custeio, pertencentes ao grupo de despesas correntes.
amortização da dívida pública, concessão de empréstimos e subvenções econômicas são exemplos de despesas de capital.
A receita proveniente da alienação de bens móveis e as despesas com software e com o planejamento e a execução de obras, são, respectivamente, exemplos de:
Receita corrente e despesa de capital.
Receita de capital e despesa de capital.
Receita de capital e despesa corrente.
Receita corrente e despesa corrente.
Dotações orçamentárias destinadas à compra de títulos representativos do capital de empresas já constituídas, quando a operação não implique aumento do capital, devem ser classificadas como
inversões financeiras.
investimentos.
transferências de capital.
transferências correntes.
despesas de custeio.
O pagamento dos juros da dívida pública para a União deve ser classificado como uma despesa:
Corrente – Outras Despesas Correntes.
Capital – Investimentos.
Corrente – Transferências Correntes.
Capital – Amortização da Dívida.
Corrente – Encargos da Dívida.
Classificam-se como Despesas de Custeio as dotações destinadas, de acordo com a Lei nº 4.320/64. Nesse contexto analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) Às subvenções sociais que se destinem às instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa.
( ) Aos efeitos das transferências provisionadas para cobrir despesas de custeio das entidades beneficiadas.
( ) Às subvenções econômicas que se destinem às empresas públicas ou privadas de caráter industrial, comercial, agrícola ou pastoril.
( ) À manutenção de serviços anteriormente criados, inclusive as destinadas a atender obras de conservação e adaptação de bens imóveis.
F,V,V,F
V,F,V,F
V,V,F,V
F,F,F,V
As despesas com aquisição de imóveis, participação em constituição ou aumento de capital de empresas ou entidades comerciais, ou financeiras, aquisição de títulos representativos de capital de empresa em funcionamento, constituição de fundos, rotativos e concessão de empréstimos, deverão ser classificados em despesas de capital, no subgrupo de
inversões financeiras.
investimentos.
patrimoniais.
custeio financeiro.
Em relação à discriminação ou especificação das despesas por elementos, nos termos da Lei nº 4.320/64, julgue as afirmações a seguir:
I - Contribuições de Previdência Social são elementos das despesas de custeio (Despesas correntes)
II - Amortização da dívida pública é elemento das transferências de capital (Despesas de capital)
III - Pessoal Militar é elemento de Investimentos (Despesas de capital)
IV - Serviços de terceiros são elementos das despesas de custeio (Despesas correntes)
A afirmativa INCORRETA é:
III é incorreta
IV é correta
I é correta
II é correta
Considerando-se a classificação da despesa orçamentária segundo a natureza, “Despesas Correntes”, “Pessoal e Encargos Sociais” e “Obrigações Patronais” são, respectivamente, exemplos de classificação por:
modalidade de aplicação; categoria econômica; elemento de despesa.
categoria econômica; elemento de despesa; modalidade de aplicação.
categoria econômica; grupo de natureza da despesa; elemento de despesa.
elemento de despesa; categoria econômica; grupo de natureza da despesa.
elemento de despesa; grupo de natureza da despesa; modalidade de aplicação.
São despesas correntes e de capital, respectivamente,
|
Despesas Correntes |
Despesas de Capital |
|
pagamentos de encargos, realização de obras |
aquisição de um computador, pagamento de aluguel |
|
pagamentos de encargos, aquisição de um computador |
pagamento de aluguel, realização de obras |
|
aquisição de um computador, realização de obras |
pagamentos de encargos, pagamento de aluguel |
|
pagamentos de encargos, pagamento de aluguel |
aquisição de um computador, realização de obras |
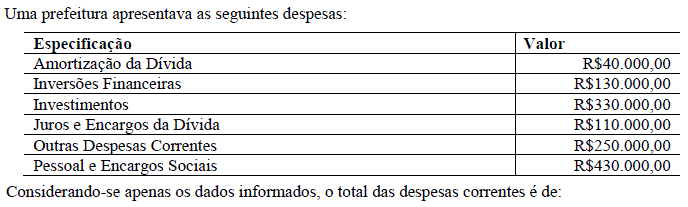
R$680.000,00.
R$790.000,00
R$810.000,00.
R$830.000,00.
R$960.000,00.
A Prefeitura adquiriu um imóvel, no valor de R$ 400.000,00 que será pago em 40 parcelas iguais. O imóvel já estava em uso pela Prefeitura. Sob o aspecto orçamentário, refere-se a classificação no grupo de natureza da despesa:
Inversões financeiras.
Imobilizado.
Permanente.
Dívida fundada.
O Grupo de natureza da despesa é um agregador de elementos de despesa com as mesmas características quanto ao objeto de gasto, conforme discriminado a seguir:
operações de crédito e amortização da dívida.
operações de crédito e pessoal e reflexos.
outras despesas correntes e investimentos.
inversões financeiras e obrigações patronais.
transferências correntes e de capital.
Conforme estabelece a Lei nº 4.320/64, as operações de crédito, exceto as contratadas por antecipação de receitas, quando recebidas pela entidade, são classificadas como:
despesa extraorçamentária.
despesa orçamentária.
receita extraorçamentária.
despesa intraorçamentária.
receita orçamentária.
No exercício de X1, uma entidade deixou de realizar o empenho total da despesa com obrigações sociais, tendo em vista a insuficiência de saldo na respectiva dotação. Todavia, realizou o pagamento integral das respectivas obrigações. À luz do que determina a Lei nº 4.320/64, esse pagamento é considerado:
legal, pois a despesa foi processada corretamente.
correto, pois a entidade não poderia deixar de recolher os encargos sociais.
legal, pois a lei permite que o gestor faça despesas sociais, mesmo sem dotação ou dinheiro em caixa.
incorreto, pois o empenho deveria ter sido prévio.
ilegal, pois a entidade não poderia realizar o pagamento sem o empenho integral da despesa.



