







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
NÃO é um dos instrumentos normativos que criam tributos:
Portaria.
Lei ordinária.
Medida provisória.
Lei complementar.
Sobre o Direito Tributário, são feitas as seguintes afirmações:
apenas I e III.
apenas I, II e III.
apenas I, II e V.
apenas II, III e IV.
I, II, III, IV e V.
Procurador Judicial do Município do Recife, a fim de não ser surpreendido em suas atividades por eventuais equívocos quanto à data da entrada em vigor de dispositivos normativos de seu interesse, deve ter conhecimento do que dispõe o Código Tributário Nacional sobre a matéria. Partindo de premissa quanto à inexistência de legislação específica em âmbito municipal em sentido contrário ao ali disposto, em vigor, é correto afirmar:
Decisão de órgão singular de jurisdição administrativa que tenha, legalmente, eficácia normativa entra em vigor 15 dias após a data de sua publicação.
Ato normativo expedido pelo Secretário de Finanças do Município adquire vigência 30 dias após a sua publicação.
Decisão de órgão singular de jurisdição administrativa que tenha, legalmente, eficácia normativa entra em vigor 30 dias após a data de sua publicação.
Decisão de órgão coletivo de jurisdição administrativa que tenha, legalmente, eficácia normativa entra em vigor 45 dias após a data de sua publicação.
Ato normativo expedido pelo Secretário de Administração do Município adquire vigência 45 dias após a sua publicação.
Não podem ser considerados como fontes formais do Direito Tributário:
As leis delegadas, os decretos legislativos e as resoluções do Senado.
A jurisprudência e a doutrina.
Os tratados e as convenções internacionais.
As medidas provisórias.
A respeito da Secretaria de Estado de Fazenda do Distrito Federal, é correto afirmar que ela poderá atribuir a condição de substituto tributário
somente a atacadistas.
a atacadistas e (ou) distribuidores.
somente a distribuidores.
a atacadistas ou varejistas.
a varejistas e (ou) distribuidores.
______________________________ utilizam-se para pesquisa da definição, do conteúdo e do alcance de seus institutos, conceitos e formas, mas não para definição dos respectivos efeitos tributários. De acordo com o Código Tributário Nacional, completa corretamente a lacuna a expressão: os princípios gerais de direito
privado.
público.
tributário.
financeiro.
administrativo.
Considere os seguintes itens:
I. Tratando-se de ato não definitivamente julgado, quando lhe comine penalidade menos severa que a prevista na lei vigente ao tempo da sua prática.
II. Em qualquer caso, quando deixe de tratá-lo como contrário a qualquer exigência de ação ou omissão, desde que não tenha sido fraudulento e não tenha implicado em falta de pagamento de tributo.
III. Em qualquer caso, quando a lei seja expressamente interpretativa, excluída a aplicação de penalidade à infração dos dispositivos interpretados.
De acordo com o Código Tributário Nacional, há possibilidade de retroatividade da aplicação da lei APENAS em:
II e III.
I e III.
III.
II.
I.
Dadas as assertivas abaixo, assinale a alternativa correta.
Dentre as fontes do Direito Tributário, destaca-se o papel da lei complementar, espécie legislativa que deve regular o fato gerador, os contribuintes e a base de cálculo de todos os tributos discriminados na Constituição Federal.
Embora o Sistema Constitucional Tributário estabeleça a competência dos entes públicos para instituir impostos, é certo afirmar que os municípios podem delegar a instituição da contribuição para custeio da iluminação pública aos Estados-membros onde estiverem situados, sempre que a medida atender ao princípio da uniformidade tributária.
Compete ao Senado Federal, mediante a edição de decreto legislativo, estabelecer as alíquotas aplicáveis nas operações interestaduais sujeitas ao Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação.
A lei ordinária é instrumento de imposição tributária por excelência, tanto que, ressalvadas as exceções postas na Constituição Federal, os impostos federais são instituídos por meio da referida espécie legislativa.
Nos termos do Código Tributário Nacional, são normas complementares das leis, dos tratados e das convenções internacionais e dos decretos:
I. os atos normativos expedidos pelas autoridades administrativas.
II. as decisões dos órgãos coletivos de jurisdição administrativa, a que a lei atribua eficácia normativa.
III. as práticas reiteradamente observadas pelas autoridades administrativas.
IV. as decisões judiciais a respeito da interpretação de determinado aspecto da legislação tributária.
Apenas as afirmativas I, II e III estão corretas.
Apenas as afirmativas I, II e IV estão corretas.
Apenas as afirmativas I, III e IV estão corretas.
Apenas as afirmativas II, III e IV estão corretas.
O art. 101 do Código Tributário Nacional dispõe que “A vigência, no espaço e no tempo, da legislação tributária rege-se pelas disposições legais aplicáveis às normas jurídicas em geral, ressalvado o previsto neste capítulo”. Acerca da norma tributária, é correto afirmar que
os atos normativos expedidos pelas autoridades administrativas entram em vigor, em regra, um ano após sua publicação.
a extraterritorialidade da legislação tributária dentro do Sistema Federativo dependerá de convênios e de normas gerais federais.
as leis que instituem ou majorem impostos sobre a renda ou patrimônio entram em vigor, em regra, noventa dias após a publicação.
os convênios que entre si celebrem a União, os Estados, o Distrito Federal e os Municípios entram em vigor, em regra, trinta dias após a ratificação.
as decisões dos órgãos singulares ou coletivos de jurisdição administrativa, a que a lei atribua eficácia normativa, entram em vigor, em regra, sessenta dias após sua publicação.
Sobre legislação tributária, assinale a alternativa correta.
Os atos normativos das autoridades administrativas, conforme dispõe o CTN, entram em vigor 45 dias após a data da sua publicação.
O emprego da analogia poderá resultar na exigência de tributo não previsto em lei.
Deve ser interpretada de maneira mais favorável ao Fisco a lei tributária que defina infrações e comine penalidades.
Os princípios gerais de direito privado são utilizados para a definição do alcance dos efeitos tributários dos seus institutos.
A legislação tributária aplica-se imediatamente aos fatos geradores futuros e aos pendentes.
A empresa Campos dos Goitacazes Refrigerantes S.A., grande fabricante de refrigerantes no Estado do Rio de Janeiro, foi fiscalizada entre os meses de março e junho de 2005, pelos auditores fiscais Rodrigus da Silva e Renatus de Oliveira.
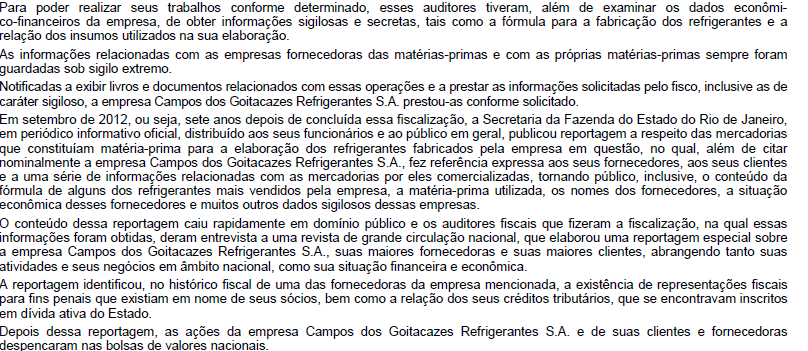
Com base no CTN, nessa situação hipotética, o dever de sigilo
Assinale a alternativa correta.
O emprego da analogia poderá resultar na exigência de tributo não previsto em lei.
Os princípios gerais de direito privado utilizam-se para pesquisa da definição, do conteúdo e do alcance de seus institutos, conceitos e formas, mas não para definição dos respectivos efeitos tributários.
A lei tributária que define infrações, ou lhe comina penalidades, interpreta-se de maneira mais desfavorável ao acusado, em caso de dúvida quanto à autoria, imputabilidade, ou punibilidade.
O emprego da equidade poderá resultar na dispensa do pagamento de tributo devido.
Interpreta-se extensivamente a legislação tributária que disponha sobre suspensão ou exclusão do crédito tributário.
O Código Tributário Nacional (CTN), em seu Livro II, contem regras próprias referentes às denominadas normas gerais de direito tributário. Nesse sentido, está correto afirmar que:
São normas complementares das leis, dos tratados e das convenções internacionais, excluídos os decretos, os atos normativos expedidos pelas autoridades administrativas e judiciais, e as decisões dos órgãos coletivos de jurisdição administrativa, a que a lei atribua eficácia normativa.
Quanto à responsabilidade por infrações, Salvo disposição de lei em contrário, a responsabilidade por infrações da legislação tributária depende sempre da intenção do agente ou do responsável e da efetividade, natureza e extensão dos efeitos do ato.
A expressão “legislação tributária”, conforme o art.96, CTN, compreende os tratados e convenções internacionais, as leis, decretos e as normas complementares que versem, no todo ou em parte, sobre tributos e relações jurídicas a eles pertinentes.
Nos estritos termos do art.104, CTN, a revogação de uma norma concessiva de isenção permite a cobrança do tributo imediatamente, sem necessidade de se aguardar o exercício seguinte para fazê-lo.
Determinado contribuinte deixou de recolher o IPTU em 2010. Nesse exercício a lei estabelecia uma multa moratória de 50% do valor não recolhido aos cofres públicos. Uma alteração legislativa ocorrida em 2012 reduziu a multa moratória para 10%. Ao ser notificado em 2013 para o pagamento do débito, o contribuinte verificou que o Município cobrava uma multa moratória de 50%. A exigência está:
incorreta, pois em matéria tributária toda lei mais benéfica deve ter aplicação retroativa;
correta, pois a fiscalização está obrigada a aplicar a lei vigente à época de ocorrência do fato gerador;
correta, pois o princípio da irretroatividade veda a aplicação retroativa da lei tributária;
incorreta, pois a lei que defina penalidade menos severa ao contribuinte deve ser aplicada retroativamente;
correta, pois apenas o Poder Judiciário pode aplicar o novo percentual de multa moratória mais benéfico ao contribuinte.
Considerando que o fato gerador de um tributo sujeito a lançamento de ofício ocorreu em 20 de março de 2009,
se houver lei mais nova em vigor, que regule o tributo decorrente deste fato gerador, em sendo ela mais benéfica, no lançamento é possível a retroatividade da lei para beneficiar o contribuinte.
lei nova que discipline novas medidas de fiscalização não pode ser aplicada relativamente a fatos geradores pretéritos.
se a notificação ao sujeito passivo chegar em junho de 2014, haverá decadência.
o sujeito passivo tem o prazo de cinco anos, a contar da ocorrência do fato gerador, para fazer o pagamento antecipado do tributo.
se a base de cálculo estiver expressa em moeda estrangeira e a lei não dispuser de forma diversa, far-se-á a conversão para a moeda nacional ao câmbio do dia do lançamento.
Considerando os temas legislação tributária e obrigação tributária, é o que se afirma em:
O emprego da analogia poderá resultar na exigência de tributo não previsto em lei.
O emprego da equidade poderá resultar na dispensa do pagamento de tributo devido.
Interpreta-se literalmente a legislação tributária que disponha sobre dispensa do cumprimento de obrigações tributárias acessórias.
A obrigação tributária principal decorre da legislação tributária e tem por objeto as prestações, positivas ou negativas, nela previstas no interesse da arrecadação ou da fiscalização dos tributos.
A autoridade administrativa não poderá desconsiderar atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato gerador do tributo ou a natureza dos elementos constitutivos da obrigação tributária.



