







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
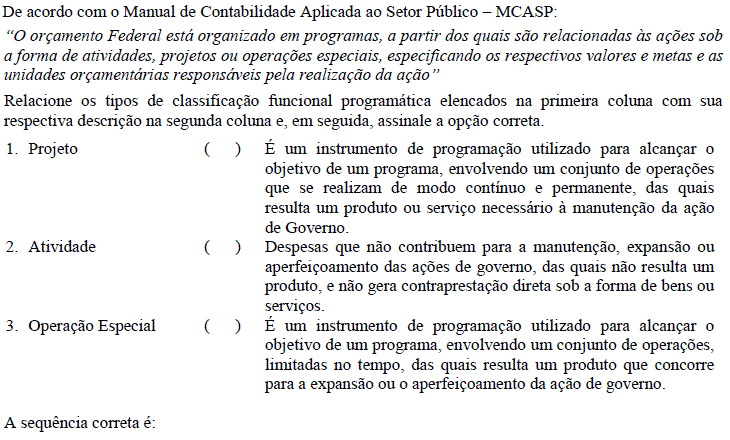
1, 2, 3.
1, 3, 2.
2, 1, 3.
2, 3, 1.
3, 1, 2.
No ciclo de execução orçamentária, o controle de ingressos e desembolsos faz-se mister para cumprir os dispositivos da Lei de Responsabilidade Fiscal (LRF).
Uma das regras importantes se refere ao registro da receita orçamentária no momento da arrecadação, que tem como justificativa:
Se a Administração Pública colocar determinado serviço, cuja utilização seja facultativa e o respectivo pagamento somente seja feito mediante efetiva utilização, à disposição da população, então o produto da arrecadação desse serviço deverá ser considerado como preço público.
Certo
Errado
Em relação a receitas públicas, assinale a opção correta.
A arrecadação é o estágio no qual os contribuintes liquidam suas obrigações junto ao Tesouro Nacional.
A baixa de dívida ativa pode ocorrer por recebimento, por abatimento e anistia, nos casos legalmente previstos, ou mesmo por cancelamento administrativo ou judicial da inscrição.
A inscrição em dívida ativa de natureza tributária da União compete à SOF.
Aos municípios não se admite ampliar os desdobramentos dos códigos das receitas com a adoção de códigos locais.
Depois de votado o orçamento, o primeiro estágio da execução da receita é a fixação, que se restringe à organização das estimativas.
A classificação econômica explicita os gastos relacionados a cada órgão público e é fundamental para o estabelecimento da responsabilidade administrativa pela formulação, pela execução e pelo controle dos orçamentos.
O MCASP 6ª edição informa que os princípios orçamentários visam estabelecer regras norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Sendo assim, analise as assertivas abaixo:
I- O princípio da universalidade determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
II- O princípio da exclusividade estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Ressalvam-se dessa proibição a autorização para abertura de crédito suplementar e a contratação de operações de crédito, nos termos da lei.
III- O princípio da publicidade é princípio básico da atividade da Administração Pública e está previsto no caput do art. 37 da Magna Carta de 1988. Justifica-se especialmente pelo fato de o orçamento ser fixado em lei, sendo esta a que autoriza aos Poderes a execução de suas despesas.
Estão CORRETAS:“Os princípios orçamentários são válidos para os poderes Executivo, Legislativo e Judiciário de todos os entes federativos, sendo estabelecidos por normas constitucionais, infraconstitucionais e doutrina.” (MCASP, parte IV, 2012, p. 6.) Em relação aos princípios orçamentários, analise.
I. Visam estabelecer regras norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do Orçamento Público.
II. O princípio orçamentário da exclusividade determina que a Lei Orçamentária não poderá conter dispositivos diversos à previsão e fixação da receita e despesa.
III. O princípio orçamentário da legalidade determina ao governo a divulgação do orçamento público, bem como dos relatórios de execução orçamentária e gestão fiscal, exceto quando houver interesse da Administração Pública em manter sigilo sobre seus atos.
IV. O princípio orçamentário da universalidade determina ao Estado: divulgar o orçamento público de forma ampla à sociedade; publicar relatórios sobre a execução orçamentária e gestão financeira; e, disponibilizar informações sobre a arrecadação da receita e execução da despesa.
Estão corretas as afirmativas
I, II, III e IV.
I e II, apenas.
III e IV, apenas.
I, II e III, apenas.
II, III e IV, apenas.
Os instrumentos de planejamento orçamentário obedecem ao princípio da especificação, de forma que as receitas e as despesas sejam especificadas, para que a programação financeira apresente de forma clara os créditos e dotações orçamentárias. James Giacomoni (Orçamento Público, 2010) adverte sobre a existência de imprecisão de tais conceitos na legislação, os quais muitas vezes são utilizados como expressões sinônimas, porém eles possuem significados diferentes.
Tendo em vista os conceitos de programação financeira, créditos e dotações orçamentárias, tem-se que o(a)
Todos os bens de caráter permanente deverão possuir registros analíticos, com indicação dos elementos necessários para sua perfeita caracterização, sendo dispensável seu registro contábil.
O regime contábil para as receitas públicas é o:



